La prime d’assurance est la somme versée à l’assureur en échange des garanties prévues par votre contrat. Elle finance la couverture de sinistres éventuels et participe à la mutualisation des risques entre assurés. Son montant, sa date de paiement et ses éventuelles évolutions figurent dans les conditions particulières et sur l’avis d’échéance. Les consulter permet de distinguer le prix total, la mensualité et le niveau réel de protection.
Ce que paie réellement une prime d’assurance
La prime correspond au prix de l’assurance pour une période donnée, le plus souvent 12 mois. Elle reste due même si aucun sinistre ne survient : vous payez l’accès aux garanties, pas le remboursement d’un dommage déjà déclaré. À la souscription, puis à chaque renouvellement par tacite reconduction, l’assureur fixe son montant selon les caractéristiques du risque et les garanties choisies.
Risque, frais et taxes : les composantes du prix
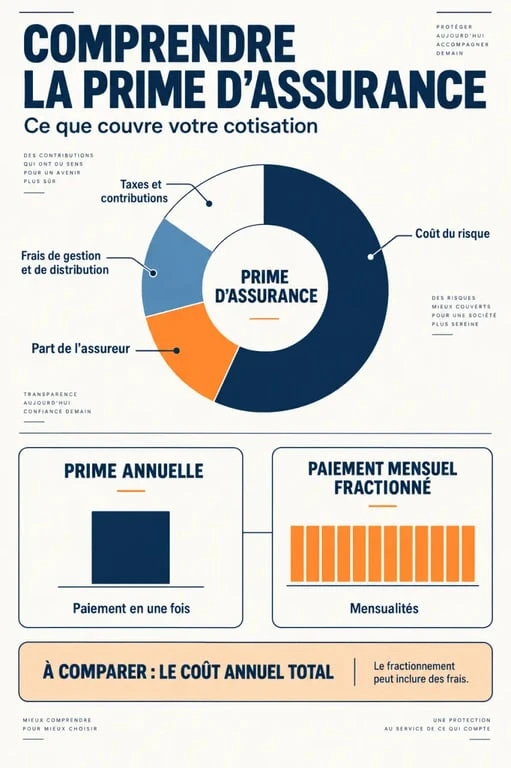
Une prime d’assurance ne couvre pas uniquement le coût prévisible des indemnisations. Elle comprend généralement une part de risque, destinée à financer les sinistres de l’ensemble des assurés, ainsi que des frais de gestion et de distribution. Une part revient aussi à l’assureur pour exercer son activité. Des taxes et contributions peuvent s’ajouter au tarif.
Selon les documents, vous pouvez rencontrer les termes de prime nette, de prime brute et de montant total réglé. Leur définition précise peut varier d’un contrat à l’autre. Le détail indiqué dans les conditions contractuelles reste donc la référence pour comprendre ce que vous payez réellement.
Cette organisation repose sur la mutualisation. Les assurés versent des primes dans un même ensemble, afin que les personnes touchées par un événement garanti puissent être indemnisées. Une prime peut ainsi sembler élevée à une personne qui n’a jamais déclaré de sinistre, tout en correspondant à la couverture d’un risque dont le coût potentiel est important.
Prime, cotisation et appel de prime : ne pas confondre les documents
Dans le langage courant, prime et cotisation sont souvent employées comme des synonymes. La nuance est surtout pratique. La prime désigne généralement le coût global de la couverture, tandis que la cotisation peut désigner chacun des versements périodiques. Dans une mutuelle, le terme cotisation est également très courant.
| Terme | Ce qu’il désigne | À vérifier |
|---|---|---|
| Prime annuelle | Le prix de la couverture pour l’année d’assurance | Garanties, taxes et échéance principale |
| Cotisation mensuelle, trimestrielle ou semestrielle | Le rythme de règlement de cette somme | Nombre de prélèvements et éventuels frais de fractionnement |
| Appel de prime ou avis d’échéance | Le document qui demande le paiement | Montant, date limite, période couverte et évolution tarifaire |
Un paiement mensuel ne transforme pas nécessairement une prime annuelle en douze contrats indépendants. Il en étale le règlement. Par exemple, une prime de 1 200 euros peut être fractionnée en 12 paiements de 100 euros, auxquels des frais peuvent éventuellement s’ajouter. Comparer uniquement la mensualité peut donc masquer le coût annuel total.
Les critères qui font varier le montant
Le tarif dépend de l’étendue de la protection, de la probabilité d’un sinistre et de son coût potentiel. Des garanties larges, des plafonds élevés et des exclusions moins nombreuses peuvent augmenter la prime. À l’inverse, une franchise plus importante réduit souvent le prix, mais laisse une part plus élevée à votre charge lors d’un sinistre.
Le profil et le bien assuré
En assurance auto, l’usage du véhicule, le profil de conduite, l’historique de sinistralité, le modèle et le lieu de stationnement peuvent peser sur la tarification. En habitation, l’adresse, le statut de locataire ou de propriétaire, la surface, les dépendances et les objets de valeur entrent dans l’évaluation. Pour une complémentaire santé, l’âge, la formule retenue et les renforts influencent le montant.
L’assurance emprunteur obéit également à des modalités propres au contrat. Les cotisations peuvent être calculées sur le capital restant dû ou sur le capital initial. Dans le premier cas, leur montant peut évoluer avec le capital restant à rembourser ; dans le second, les cotisations peuvent rester fixes selon le montant emprunté. Il faut vérifier la méthode prévue dans l’offre et les conditions contractuelles.
L’assureur évalue ainsi le risque déclaré à l’entrée du contrat. Une information inexacte, une modification de l’usage du bien ou une évolution de sa valeur peuvent avoir une incidence sur le tarif et sur l’étendue de la couverture.
Comparer à garanties équivalentes, pas à prix égal
Une comparaison utile commence par les besoins essentiels : responsabilité civile, vol, dégâts des eaux, assistance, hospitalisation ou incapacité selon le contrat. Vérifiez ensuite les plafonds d’indemnisation, les franchises, les délais de carence et les exclusions. Une offre moins chère peut être adaptée si elle retire une garantie inutile. Elle l’est beaucoup moins si elle réduit la protection sur un risque important pour vous.
Avant de choisir, examinez les clauses avec un scénario concret, comme un dégât des eaux dans une pièce équipée ou un accident responsable. Une exclusion, un plafond ou une franchise peut modifier fortement l’indemnisation au moment du sinistre. Le montant de la prime ne suffit donc pas à mesurer le niveau réel de protection.
Pourquoi la prime augmente et quelles options avez-vous
Une hausse peut résulter d’une clause d’indexation prévue au contrat, de l’évolution d’un indice, d’une revalorisation générale des tarifs, de l’ajout de garanties ou d’une modification du risque. En assurance auto, un malus ou certains sinistres peuvent également avoir un effet. Une aggravation du risque doit être déclarée lorsqu’elle est prévue par les règles applicables au contrat.
Un déménagement, un nouvel usage professionnel du véhicule ou l’augmentation de la valeur assurée peuvent ainsi modifier le tarif. La prime ne dépend pas seulement de la période écoulée : elle peut aussi évoluer lorsque les caractéristiques du risque ou les garanties changent.
À réception de l’avis d’échéance, comparez le nouveau montant à celui de l’année précédente et recherchez l’explication dans les conditions particulières. Identifiez la clause de révision ou d’adaptation des cotisations ainsi que la date à laquelle la hausse s’applique.
Selon le motif de l’augmentation et les stipulations contractuelles, une faculté de résiliation peut exister, avec un délai souvent compris entre 15 jours et 1 mois d’après les contrats. Ne cessez pas les prélèvements sans démarche formelle. Demandez une explication écrite, vérifiez les conditions de résiliation et conservez les échanges avec l’assureur.
Payer à temps, gérer un impayé et traiter la prime en entreprise
L’avis d’échéance indique la somme réclamée, la période couverte et la date de règlement. Le paiement peut être annuel, mensuel, trimestriel ou semestriel, par prélèvement, virement ou autre moyen accepté. Le paiement annuel peut éviter des frais de fractionnement lorsqu’ils sont prévus. Il demande toutefois une trésorerie plus importante en une seule fois.
Le fractionnement facilite la gestion du budget, mais il faut vérifier son coût global. Additionnez les versements prévus et les frais éventuels, puis comparez ce total au montant d’un paiement annuel. Cette vérification permet de choisir un rythme adapté sans confondre facilité de paiement et réduction du prix.
En cas de retard de paiement
Le non-paiement ne doit pas être ignoré. Pour les contrats soumis au Code des assurances, la prime est généralement payable dans les 10 jours de son échéance. Après une mise en demeure, les garanties peuvent être suspendues 30 jours plus tard. Une résiliation peut ensuite intervenir 10 jours après cette période supplémentaire. Ces mécanismes sont notamment encadrés par les articles L. 113-2, L. 113-3 et R. 113-4 du Code des assurances.
Les conditions du contrat et la nature de l’assurance doivent toutefois être vérifiées, notamment pour une mutuelle santé ou un contrat collectif. Les délais et les effets d’un impayé peuvent dépendre du régime applicable et des clauses souscrites.
Si la difficulté est ponctuelle, contactez l’assureur avant la date limite pour connaître les solutions possibles. Une suspension signifie qu’un sinistre survenant pendant cette période risque de ne pas être couvert. Régler la somme en retard ne rétablit pas automatiquement les garanties perdues pendant la suspension.
Enregistrement comptable d’une prime
En entreprise, les primes d’assurance relèvent habituellement des services extérieurs, notamment du compte 616 et de ses subdivisions 6161 à 6165 selon la nature de l’assurance. Le règlement peut transiter par les comptes 401 et 512.
Lorsqu’une prime couvre une période qui dépasse la clôture de l’exercice, la part relative à l’exercice suivant peut être traitée en charges constatées d’avance au compte 486. Cette régularisation permet de rattacher la charge à la période concernée. Un professionnel comptable pourra adapter l’écriture au plan de comptes et à la situation de l’entreprise.