L’assurance perte d’emploi d’un crédit immobilier peut prendre temporairement en charge une partie des mensualités après un licenciement couvert. Elle ne remplace toutefois ni un salaire ni une épargne de précaution. Cette garantie facultative de l’assurance emprunteur ne s’active que dans des situations précises, après plusieurs délais possibles. Pour évaluer son intérêt, il faut donc examiner les clauses qui déterminent réellement l’indemnisation.
Une garantie optionnelle qui protège les mensualités, pas le salaire
La garantie perte d’emploi, aussi appelée assurance chômage du prêt, s’ajoute à l’assurance emprunteur d’un crédit immobilier. En cas de chômage involontaire couvert par le contrat, l’assureur peut prendre en charge une partie ou la totalité des mensualités pendant une période limitée.
Son objectif est de limiter le risque d’impayé après une baisse brutale des revenus. Elle intervient uniquement sur le crédit assuré. Elle ne finance pas les autres dépenses du foyer, comme le loyer d’un éventuel second logement, les charges courantes, l’alimentation ou les crédits à la consommation. Il faut donc la voir comme un amortisseur ciblé, et non comme une assurance de revenu.
Prise en charge forfaitaire ou indemnitaire : une différence importante
Selon le contrat, l’indemnisation peut être forfaitaire : l’assureur verse une fraction définie de la mensualité assurée, indépendamment de la baisse de revenus. Elle peut aussi être indemnitaire : le montant dépend alors de la perte de revenus ou des allocations perçues. Deux garanties affichant le même pourcentage de couverture peuvent donc produire des remboursements très différents.
La quotité assurée compte également. Si deux coemprunteurs financent le bien et que l’un d’eux est couvert à 50 %, la garantie ne portera généralement que sur cette part du prêt. Pour apprécier la protection, il faut rapprocher le niveau de couverture de la répartition réelle des revenus du ménage.
Qui peut souscrire et quelles pertes d’emploi sont réellement couvertes ?
Cette protection s’adresse principalement aux salariés en CDI. Les assureurs demandent fréquemment une ancienneté professionnelle minimale et fixent une limite d’âge à la souscription, souvent située entre 50 et 60 ans. La garantie prend habituellement fin à la retraite, à la fin du prêt ou à l’âge prévu dans le contrat.
Le chômage involontaire est le point de départ
Un licenciement économique ou un licenciement ouvrant droit à l’allocation chômage peut, sous réserve des conditions contractuelles, déclencher la garantie. L’assureur demande généralement des justificatifs : notification de rupture du contrat de travail, attestations d’indemnisation et documents établissant la date effective de la perte d’emploi.
À l’inverse, plusieurs situations sont fréquemment exclues : démission, fin de CDD, période d’essai rompue, chômage partiel, départ à la retraite, licenciement pour faute grave ou perte d’activité d’un indépendant. La rupture conventionnelle n’est pas systématiquement couverte. Elle doit être vérifiée dans les conditions générales. Les travailleurs non salariés, les intérimaires et les salariés en contrat court ont donc rarement accès à une protection comparable.
Ne confondez pas éligibilité et indemnisation
Être salarié en CDI lors de la souscription ne garantit pas un remboursement futur. L’assuré doit respecter les critères au moment de l’adhésion, puis prouver que l’événement subi correspond à un sinistre couvert. Une évolution de la situation professionnelle, une interruption d’activité ou une rupture choisie peuvent modifier l’issue du dossier.
Dans un budget familial, le risque se situe parfois entre le dernier salaire et la première allocation, puis entre cette allocation et l’échéance du prêt. Le calendrier de paie, la date de prélèvement et la réserve disponible doivent donc être examinés ensemble. Une garantie perte d’emploi peut alléger une mensualité plus tard, mais elle ne règle pas forcément ce décalage de trésorerie immédiat.
Carence, franchise et plafonds : le calendrier à vérifier avant de signer
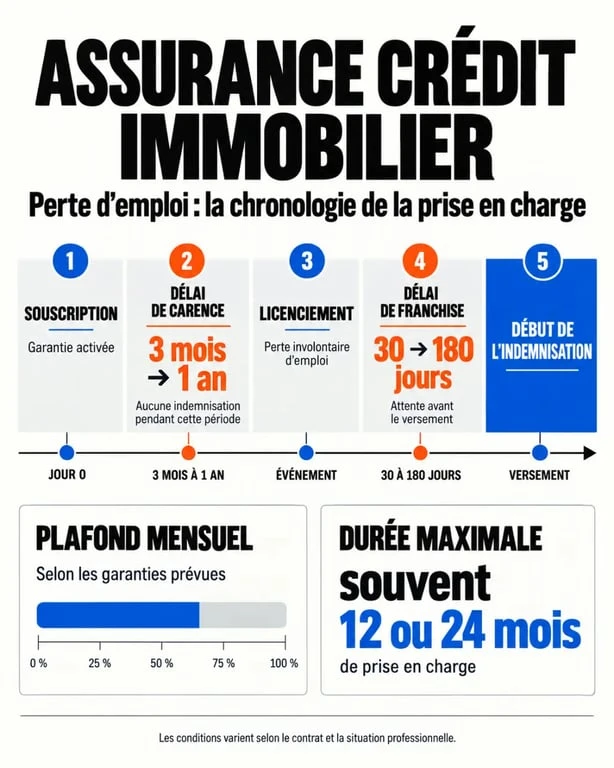
Les délais sont souvent l’aspect le plus mal compris d’une assurance perte d’emploi. Ils déterminent pourtant le moment où l’aide devient effective. Pour comparer les contrats, il faut regarder leur durée, mais aussi le plafond de remboursement et le nombre maximal de périodes indemnisées.
Assurance perte d’emploi d’un prêt immobilier : garanties et indemnisation · Découvrez comment fonctionne la garantie perte d’emploi de l’assurance emprunteur et quelle part des mensualités peut être prise en charge.
| Élément du contrat | Ce qu’il signifie | Point de vigilance |
|---|---|---|
| Délai de carence | Période suivant la souscription pendant laquelle aucun sinistre n’est couvert. | Il peut durer de 3 mois à 1 an selon les contrats. |
| Délai de franchise | Période après la perte d’emploi pendant laquelle l’assureur ne verse rien. | Il peut aller de 30 à 90 jours, voire de 60 à 180 jours. |
| Plafond mensuel | Montant maximal pris en charge chaque mois. | Comparez-le à l’échéance réelle, pas seulement au pourcentage annoncé. |
| Durée d’indemnisation | Temps maximal de prise en charge pour un même épisode de chômage. | Elle est souvent limitée à 12 ou 24 mois. |
| Fréquence d’indemnisation | Nombre de sinistres ou de mois indemnisables pendant le prêt. | Un plafond global peut réduire la protection après un premier épisode. |
La carence commence après l’adhésion. Si la perte d’emploi survient pendant cette période, elle ne sera généralement pas couverte. La franchise, elle, commence après le chômage. Dans les deux cas, l’emprunteur continue de régler ses échéances. Une franchise longue suppose donc une épargne disponible suffisante.
Déclarer le sinistre sans attendre
Dès que les conditions semblent réunies, contactez l’assureur et demandez la liste exacte des pièces à fournir. Conservez la lettre de licenciement, l’attestation employeur, les décisions d’indemnisation et les relevés de prêt. Une déclaration tardive ou un dossier incomplet peut retarder le traitement.
Prévenez aussi la banque avant la première difficulté de paiement. Cette démarche ne remplace pas l’assurance, mais elle permet d’examiner les solutions prévues par le financement. La déclaration doit rester fondée sur les règles du contrat : l’envoi de documents ne suffit pas si la perte d’emploi ne correspond pas à un événement garanti.
La garantie est-elle utile pour votre profil ?
L’intérêt de l’option dépend du risque réellement supporté par le foyer. Elle peut être pertinente pour un salarié en CDI dont le prêt représente une part importante des revenus, qui dispose de peu d’épargne et dont l’emploi est exposé à des restructurations. Elle est moins convaincante si les exclusions correspondent déjà à votre statut, si le foyer peut absorber plusieurs mensualités ou si la cotisation est élevée au regard d’une couverture très plafonnée.
Ne comparez pas uniquement le prix de l’option. Demandez un devis avec et sans garantie, puis confrontez le surcoût à des éléments concrets : taux de prise en charge, montant maximal, carence, franchise, durée par sinistre, limite globale et âge de fin de garantie. Une option présentée comme peu coûteuse peut rester peu protectrice si elle intervient tard ou si son plafond est très inférieur à votre mensualité.
Le coût doit aussi être apprécié avec la situation du ménage. Une assurance qui couvre une faible part de l’échéance pendant une courte durée n’a pas la même utilité qu’une garantie adaptée à un prêt élevé et à une épargne limitée. La lecture des conditions générales permet de vérifier cette équivalence entre coût et protection.
Les alternatives à mobiliser en cas de chômage
Sans garantie, ou pendant les délais d’attente, plusieurs leviers peuvent être étudiés avec la banque : modulation des mensualités si le prêt le prévoit, suspension temporaire des échéances, allongement de la durée de remboursement ou renégociation adaptée à la situation. Ces solutions peuvent modifier le coût total du crédit et doivent être évaluées avant acceptation.
Une épargne de précaution dédiée aux échéances, l’assurance d’un second emprunteur et une répartition réaliste des charges restent souvent les protections les plus immédiates. Le regroupement de crédits peut aussi être envisagé dans certains cas, mais il modifie la durée et le coût de l’endettement.
La décision repose donc sur deux vérifications. D’une part, le contrat doit réellement couvrir votre statut et le type de rupture envisagé. D’autre part, votre budget doit pouvoir absorber les premiers mois sans indemnisation, notamment pendant la carence ou la franchise. Cette combinaison entre lecture précise des garanties et plan de trésorerie permet d’évaluer la protection avec réalisme.