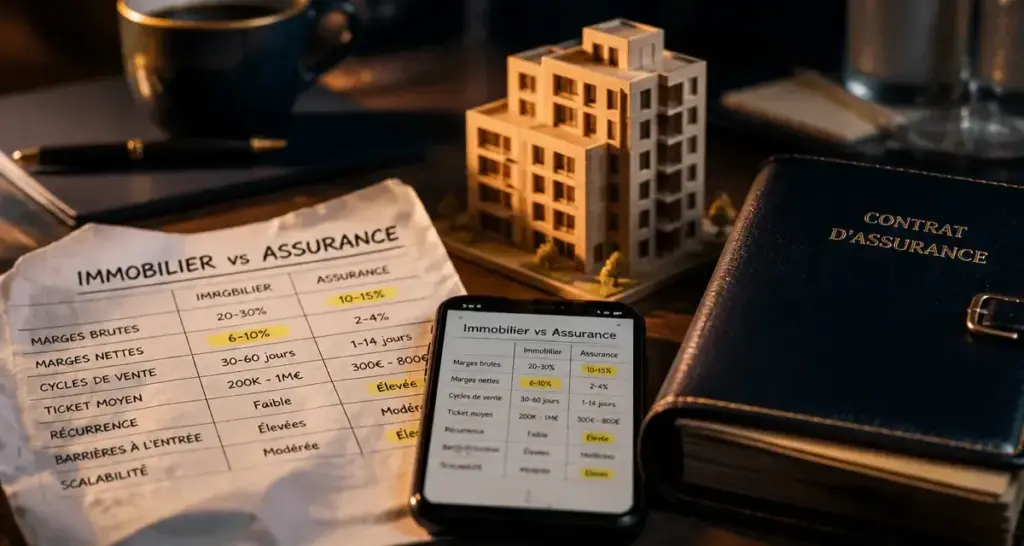
L’arbitrage entre l’investissement locatif et l’assurance vie est le dilemme classique de l’épargnant français. D’un côté, la pierre offre une tangibilité et une puissance de frappe financière via le crédit. De l’autre, l’assurance vie propose une souplesse de gestion et une fiscalité optimisée. Cette comparaison n’est pas un duel, mais un examen de vos objectifs patrimoniaux à court, moyen et long terme.
La mécanique du levier : pourquoi l’immobilier se distingue
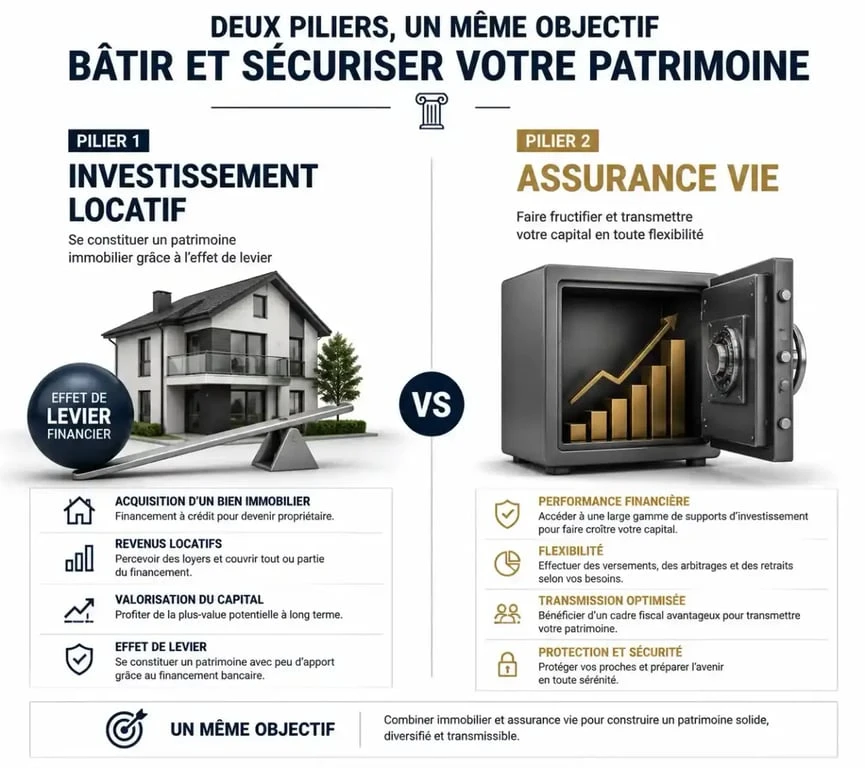
L’atout majeur de l’investissement locatif réside dans sa capacité à générer un effet de levier. Contrairement à l’assurance vie, qui nécessite généralement un capital disponible pour être alimentée, l’immobilier permet d’investir de l’argent que vous n’avez pas encore. En empruntant à la banque, vous utilisez la capacité de remboursement de vos futurs locataires pour constituer un actif dont la valeur totale vous appartient dès le premier jour.
Simulation de Croissance Patrimoniale
Assurance Vie
Immobilier
La structure de financement comme sécurité
Dans un projet locatif, le crédit amortissable transforme chaque mensualité en capital remboursé. Le crédit agit comme un fusible. En cas de coup dur, les assurances liées au prêt (décès, invalidité, incapacité) protègent votre investissement et vos héritiers. Cette protection garantit la pérennité du projet même si l’investisseur subit une perte de revenus soudaine, contrairement à un placement financier qui peut être totalement liquidé en cas de besoin urgent.
Assurance vie : la souplesse au service de la liquidité
L’assurance vie se définit par sa grande polyvalence. Elle permet d’accéder à une large gamme de supports, allant du fonds euros sécurisé aux unités de compte plus dynamiques. Sa principale force est la liquidité. En cas de besoin, un rachat partiel permet de récupérer tout ou partie de votre épargne sous quelques jours, là où la vente d’un bien immobilier prend généralement plusieurs mois.
Une fiscalité avantageuse sur le long terme
Après huit ans de détention, l’assurance vie bénéficie d’une fiscalité allégée. Vous profitez d’un abattement annuel sur les gains de 4 600 € pour une personne seule, ou 9 200 € pour un couple. De plus, elle constitue un outil de transmission hors succession très efficace, avec un abattement de 152 500 € par bénéficiaire pour les versements effectués avant 70 ans.
Rentabilité et risques : les points de comparaison
Le rendement de l’assurance vie varie selon les supports : entre 2 % et 2,8 % net pour les fonds euros, et potentiellement de 4 % à 10 % pour les unités de compte, avec une prise de risque plus élevée. L’immobilier locatif, quant à lui, offre des rendements nets situés entre 2,5 % et 5 %, pouvant atteindre 7 % ou plus avec des stratégies spécifiques comme la colocation meublée.
Toutefois, l’immobilier comporte des risques de vacance locative et d’impayés, tandis que l’assurance vie est exposée à la volatilité des marchés financiers. Le choix dépend de votre tolérance au risque et du temps que vous souhaitez consacrer à la gestion de vos actifs.
Stratégies d’optimisation : faut-il vraiment choisir ?
La meilleure stratégie consiste souvent à combiner les deux. Vous pouvez utiliser le crédit pour construire un patrimoine immobilier tout en plaçant votre épargne disponible sur une assurance vie pour assurer votre liquidité. L’intégration de SCPI au sein d’un contrat d’assurance vie permet également de combiner la performance de l’immobilier avec la souplesse de l’enveloppe fiscale de l’assurance vie.
En somme, l’immobilier est un outil de création de richesse par l’endettement, tandis que l’assurance vie est un outil de gestion et de sécurisation de votre épargne. Évaluer votre horizon de placement et votre besoin de revenus complémentaires est la première étape pour bâtir un patrimoine équilibré.