L’assurance vie occupe une place centrale dans l’épargne des Français. Souvent présentée comme le support de référence, sa pertinence réelle dépend de vos objectifs et de la structure de votre contrat. Entre promesse de rendement et contraintes de gestion, faut-il encore considérer ce support comme une évidence pour faire fructifier son capital ?
Les mécanismes qui font de l’assurance vie un pilier patrimonial
L’attrait majeur de l’assurance vie réside dans sa polyvalence. Contrairement à un livret A dont le plafond limite les dépôts, ce contrat permet d’investir des sommes illimitées tout en conservant une disponibilité des fonds. Le support se divise en deux poches : le fonds en euros, qui offre une garantie sur le capital versé, et les unités de compte (UC), qui donnent accès aux marchés financiers avec un potentiel de performance supérieur.
Testez vos connaissances sur l’assurance vie
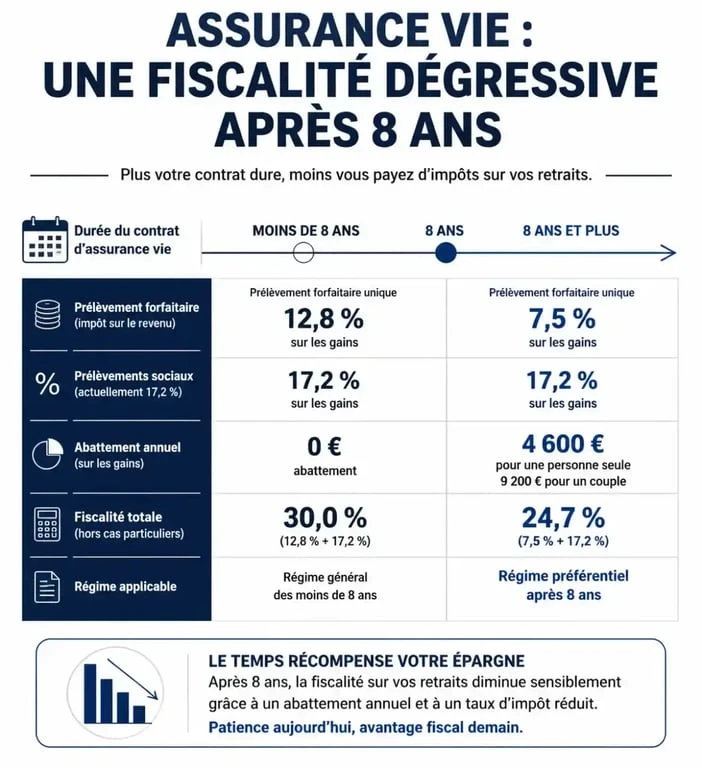
Une fiscalité dégressive pour encourager la patience
La force de l’assurance vie se révèle après huit ans de détention. En cas de rachat, les gains bénéficient d’un abattement annuel de 4 600 € pour une personne seule (9 200 € pour un couple). Cette fiscalité allégée, couplée à la possibilité de loger des supports diversifiés comme des SCPI ou des ETF, en fait un outil de capitalisation puissant. Si vous versez 100 € par mois pendant 20 ans avec un rendement annuel moyen de 3 %, vous atteignez un capital d’environ 33 000 €, pour 24 000 € versés initialement.
La transmission hors succession : un avantage stratégique
Au-delà de l’épargne, l’assurance vie est un levier de transmission efficace. Pour les primes versées avant 70 ans, chaque bénéficiaire désigné profite d’un abattement de 152 500 € sur les sommes transmises, exonérées de droits de succession. Ce mécanisme juridique permet d’organiser la transmission de son patrimoine dans des conditions fiscales privilégiées, bien avant l’ouverture d’une succession.
Les limites et risques à ne pas occulter
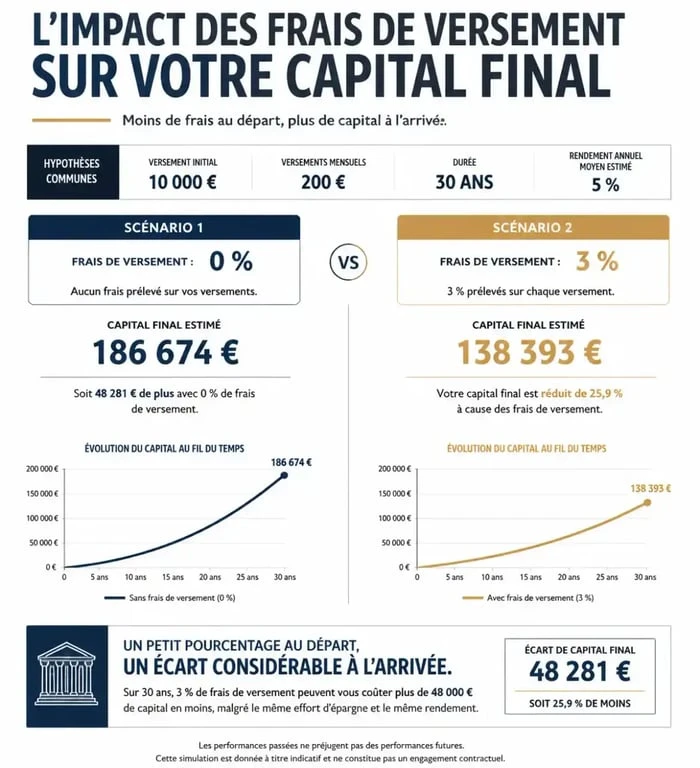
Si l’assurance vie séduit, elle comporte des points de vigilance. Le premier est celui des frais. Dans les banques traditionnelles, les frais de versement atteignent parfois 5 %, ce qui ampute votre capital initial. À l’inverse, les contrats en ligne proposent souvent 0 % de frais d’entrée et des frais de gestion inférieurs à 0,7 %. La rentabilité nette dépend donc de la sélection du contrat.
Le second point concerne la volatilité. Investir en unités de compte expose l’épargnant à un risque de perte en capital. Si le rendement moyen des fonds en euros a atteint environ 2,65 % en 2025, les unités de compte, avec une performance nette estimée autour de 4,7 %, imposent une tolérance au risque spécifique. Le confort du « fonds garanti » peut devenir un piège si l’on néglige l’érosion du pouvoir d’achat face à l’inflation : si l’épargnant se repose uniquement sur la sécurité des fonds en euros, il peut subir une inertie où ses rendements ne couvrent plus la hausse des prix, rendant le placement moins efficace qu’un compte courant sur le très long terme.
Comparaison : quand privilégier d’autres enveloppes ?
L’assurance vie n’est pas toujours la réponse idéale. Si votre priorité est la construction d’un patrimoine boursier, le PEA (Plan d’Épargne en Actions) est souvent plus avantageux grâce à une fiscalité des dividendes et des plus-values simplifiée après cinq ans. Pour la préparation spécifique de la retraite, le PER (Plan d’Épargne Retraite) offre une déductibilité fiscale des versements sur le revenu imposable, ce qui est rentable pour les contribuables situés dans des tranches d’imposition élevées (30 %, 41 % ou 45 %).
Le PEA est idéal pour les investissements directs en actions européennes avec une fiscalité optimisée. Le PER est à privilégier si vous cherchez à réduire votre impôt sur le revenu immédiatement. L’assurance vie reste le support à conserver pour sa souplesse, sa transmission et la diversité des supports accessibles.
Critères pour sélectionner un contrat performant en 2026
Pour choisir le bon contrat, ne vous arrêtez pas à la notoriété de l’assureur. Analysez la structure de frais : ils sont le principal frein à votre performance future. Privilégiez les contrats proposant une « architecture ouverte », qui donne accès à une large gamme d’unités de compte (ETF, SCPI, fonds thématiques) plutôt qu’aux seuls fonds maison de la banque.
Fiscalité de l’assurance-vie : comprendre l’imposition de vos gains · Découvrez les règles d’imposition applicables aux rachats de votre contrat d’assurance-vie et les conditions pour bénéficier d’exonérations.
| Type de frais | Niveau raisonnable | À éviter absolument |
|---|---|---|
| Frais de versement | 0 % | > 2 % |
| Frais de gestion UC | < 0,7 % | > 1 % |
| Frais d’arbitrage | 0 € | > 0,5 % |
Assurez-vous que le contrat propose une gestion pilotée ou sous mandat si vous ne souhaitez pas gérer vos arbitrages vous-même. Cette option permet de déléguer la répartition de votre épargne à des professionnels qui ajusteront votre exposition au risque selon l’évolution des marchés et votre horizon de placement.
L’assurance vie est-elle faite pour vous ?
L’assurance vie est un placement pertinent si elle s’inscrit dans une stratégie patrimoniale de moyen ou long terme. Elle convient aux épargnants qui cherchent à combiner sécurité (fonds euros), diversification (UC) et transmission. En revanche, si votre objectif est le financement d’un projet à très court terme (moins de 3 ans) ou si vous refusez toute exposition aux marchés financiers, d’autres solutions plus liquides ou moins risquées sont préférables.
La réussite dépend de votre usage : en minimisant les frais, en diversifiant vos supports et en maintenant une régularité dans vos versements, vous transformez ce contrat en un moteur de croissance pour votre patrimoine.