Publicado por: Clemence Bispo Batailly — Editor Chefe
O prémio de seguro é o montante pago à seguradora em troca das garantias previstas no seu contrato. Financia a cobertura de possíveis reclamações e ajuda a agrupar riscos entre segurados. O montante, a data de pagamento e quaisquer alterações no pagamento estão incluídos nas condições especiais e no aviso de caducidade. Ao vê-los, é possível distinguir o preço total, o pagamento mensal e o nível real de proteção.
O que um prémio de seguro realmente paga
O prémio corresponde ao preço do seguro durante um determinado período, na maioria das vezes 12 meses. Ele permanece devido, mesmo se não houver reclamações: você paga o acesso às garantias, não o reembolso de danos já declarados. Após assinatura, e cada renovação tacitamente renovada, a seguradora fixa o seu montante de acordo com as características do risco e as garantias escolhidas.
Risco, taxas e impostos: componentes de preços
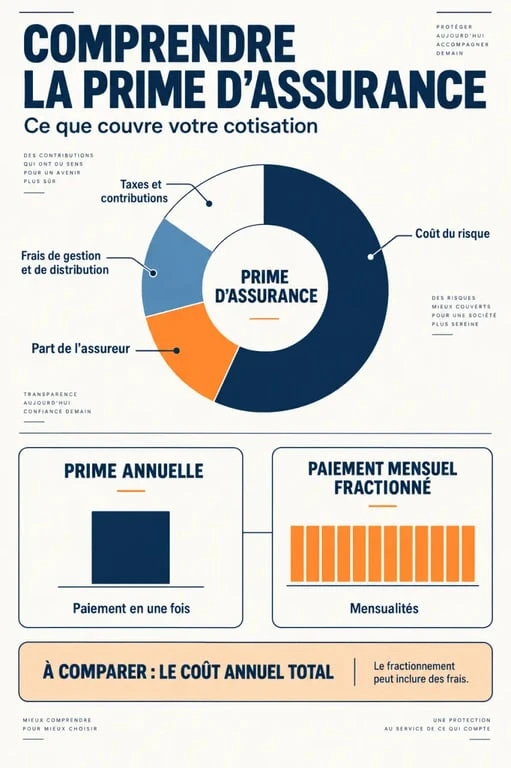
Um prémio de seguro não cobre apenas o custo previsível da compensação. Em geral, inclui Percentagem de risco, financiar os créditos de todos os segurados, bem como os custos de gestão e distribuição. Uma parte também vai para a seguradora para realizar negócios. Os impostos e contribuições podem ser adicionados à tarifa.
Dependendo dos documentos, você pode cumprir as condições de prémio líquido, prémio bruto e montante total pago. A sua definição precisa pode variar de contrato para contrato. Por conseguinte, os pormenores indicados nos termos contratuais continuam a ser a referência para compreender o que realmente paga.
Esta organização baseia-se na mutualização. Os segurados pagam prémios no mesmo pacote para que os afectados por um evento garantido possam ser compensados. Um prémio pode, assim, parecer elevado para uma pessoa que nunca declarou uma reclamação, enquanto corresponde à cobertura de um risco cujo custo potencial é elevado.
Recurso premium, premium e premium: não confunda documentos
Em linguagem comum, Prémio et Contribuições são frequentemente usados como sinônimos. A sombra é mais prática. O prémio refere-se geralmente ao custo global da cobertura, enquanto o prémio pode referir-se a cada um dos pagamentos periódicos. Num fundo mutualista, o termo contribuição é também muito comum.
| Termo | O que significa | A verificar |
|---|---|---|
| Prémio anual | O preço da cobertura para o ano de seguro | Garantias, impostos e maturidade principal |
| Contribuições mensais, trimestrais ou semestrais | Taxa de liquidação deste montante | Número de quotizações e eventuais custos de repartição |
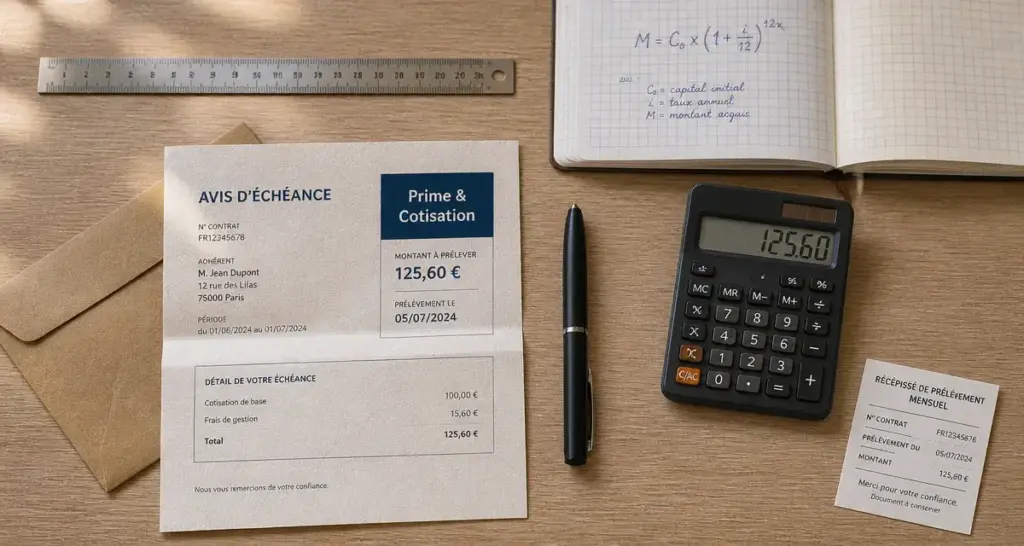
| Chamada ou aviso de caducidade premium | O documento que solicita o pagamento | Montante, prazo, período abrangido e evolução pautal |
Um pagamento mensal não transforma necessariamente um prémio anual em doze contratos independentes. Ele está a espalhar as regras. Por exemplo, um prémio de 1.200 euros pode ser dividido em 12 pagamentos de 100 euros, aos quais podem ser acrescentados custos. Comparar apenas pagamentos mensais pode, portanto, mascarar o Custo total anual.
Os critérios que variam o montante
A tarifa depende da extensão da protecção, da probabilidade de uma catástrofe e do seu custo potencial. Garantias gerais, limites máximos elevados e menos exclusões podem aumentar o prémio. Por outro lado, uma franquia maior muitas vezes reduz o preço, mas deixa uma parte maior às suas custas em um desastre.
O perfil e o bom
No seguro automóvel, uso de veículos, perfil de condução, histórico de desintegração, modelo e localização de estacionamento podem afetar os preços. Na habitação, o endereço, o status de proprietário ou inquilino, superfície, outbuildings e valores estão incluídos na avaliação. Para um suplemento de saúde, idade, fórmula e reforços influenciam a quantidade.
O seguro de empréstimo também segue as condições específicas do contrato. As contribuições podem ser calculadas sobre o capital em dívida ou sobre o capital inicial. No primeiro caso, o seu montante pode ser alterado com o capital remanescente a reembolsar; no segundo, as contribuições podem permanecer fixas de acordo com o montante emprestado. O método previsto na oferta e as condições contratuais devem ser verificados.
A seguradora avalia assim o risco declarado aquando da celebração do contrato. Informações incorretas, uma mudança na utilização do imóvel ou uma alteração no seu valor podem afetar a tarifa e a extensão da cobertura.
Comparar com garantias equivalentes, não a preço igual
Uma comparação útil começa com as necessidades básicas: responsabilidade civil, roubo, danos à água, assistência, hospitalização ou incapacidade de acordo com o contrato. Em seguida, verifique limites de compensação, deduções, tempos de espera e exclusões. Uma oferta mais barata pode ser adaptada se remover uma garantia desnecessária. É muito menos assim se reduzir a protecção num risco significativo para si.
Antes de escolher, examinar as cláusulas com um cenário concreto, como danos à água em uma sala equipada ou um acidente responsável. Uma exclusão, limite máximo ou dedutível pode alterar significativamente a compensação no momento do pedido. Por conseguinte, o montante do prémio não é suficiente para medir o nível real de protecção.
Por que o prêmio aumenta e quais opções você tem
Um aumento pode resultar de uma cláusula de indexação prevista no contrato, alterações de um índice, ajustamento pautal geral, adição de garantias ou alteração de risco. No seguro automóvel, um malus ou algumas reivindicações também pode ter um efeito. O aumento do risco deve ser declarado quando previsto nas regras aplicáveis ao contrato.
Uma mudança, uma nova utilização profissional do veículo ou um aumento do valor segurado podem alterar a tarifa. O prémio depende não só do período passado, mas também pode mudar quando as características de risco ou garantias mudam.
Após recepção do aviso de caducidade, comparar o novo montante com o ano anterior e procurar a explicação nas condições específicas. Identificar a cláusula de revisão ou ajustamento da contribuição e a data em que o aumento é aplicável.
Dependendo da razão do aumento e das estipulações contratuais, pode existir uma possibilidade de rescisão, com um período muitas vezes entre 15 dias e 1 mês depois dos contratos. Não pare as taxas sem medidas formais. Peça uma explicação por escrito, verifique os termos e condições de rescisão e manter trocas com a seguradora.
Pagar a tempo, gerir pagamentos não pagos e processar o prémio nas empresas
O aviso de caducidade indica o montante solicitado, o período abrangido e a data de liquidação. O pagamento pode ser anual, mensal, trimestral ou semestral, por imposição, transferência ou outros meios aceites. O pagamento anual pode evitar repartir os custos quando previsto. No entanto, exige maior fluxo de caixa ao mesmo tempo.
A separação facilita a gestão orçamental, mas o seu custo global deve ser verificado. Adicionar pagamentos antecipados e quaisquer custos, em seguida, comparar este total com o montante de um pagamento anual. Esta verificação permite-lhe escolher um ritmo adequado sem confundir facilidade de pagamento e redução de preços.
Em caso de atraso no pagamento
O não pagamento não deve ser ignorado. Para os contratos sujeitos ao Código de Seguros, o prémio é geralmente pago no âmbito do 10 jours da sua maturidade. Após notificação, as garantias podem ser suspensas 30 dias depois. A rescisão pode então ocorrer 10 dias após este período adicional. Estes mecanismos são regulados, nomeadamente, pelos artigos L. 113-2, L. 113-3 e R. 113-4 do Código dos Seguros.
No entanto, as condições do contrato e a natureza do seguro devem ser verificadas, nomeadamente no caso de um contrato de saúde mútuo ou colectivo. Os prazos e os efeitos de um pagamento não pago podem depender do regime aplicável e dos termos subscritos.
Se a dificuldade for pontual, contacte a seguradora antes do prazo para possíveis soluções. Uma suspensão significa que uma perda que ocorra durante este período não pode ser coberta. O pagamento do montante tardio não recupera automaticamente as garantias perdidas durante a suspensão.
Contabilidade de um prémio
Nas empresas, os prémios de seguro são geralmente cobertos por serviços externos, incluindo conta 616 e as suas subdivisões 6161 a 6165, consoante a natureza do seguro. A liquidação pode passar pelas contas 401 e 512.
No caso de um prémio abranger um período superior ao final do exercício, a parte relativa ao exercício seguinte pode ser tratada como despesas registadas antecipadamente da conta 486. Esta regularização permite associar os encargos ao período em causa. Um profissional de contabilidade poderá adaptar a escrita ao plano e situação contábil da empresa.