Le contrat le moins cher ne garantit pas la meilleure protection pour votre budget. Pour comparer efficacement les offres en France en 2026, il est nécessaire d’aligner les devis sur des garanties identiques, puis d’analyser les éléments qui restent à votre charge : franchise, plafonds d’indemnisation, vétusté et exclusions. Un tarif d’appel séduisant pour un studio peut s’avérer insuffisant pour une maison, une colocation ou un logement contenant des équipements de valeur.
Les prix bas : ce qu’ils disent réellement de votre assurance
Une assurance habitation dite « pas chère » correspond à une formule dont la cotisation est réduite car le logement, le profil de l’assuré ou le niveau de couverture présentent un risque limité. Ce tarif ne désigne pas un assureur systématiquement moins onéreux que ses concurrents. La surface, l’adresse, le nombre de pièces, le statut d’occupation, la valeur du mobilier, les sinistres antérieurs et les options choisies expliquent les écarts de prix constatés entre deux devis.
Les prix d’appel servent de repères et non de tarifs garantis. À titre d’exemple, des offres débutaient à 64, 82 et 98 euros par an lors d’une mise à jour effectuée le 8 septembre 2026. Certains assureurs annoncent des tarifs d’appel à 2,17 euros par mois. Ces montants doivent être mis en perspective avec votre profil et le contenu précis de la formule. Une assurance économique pour un appartement peu exposé ne se compare pas directement à une multirisque pour une maison avec dépendances.
| Profil ou situation | Tarif moyen annuel indiqué | Point de vigilance prioritaire |
|---|---|---|
| Étudiant | 124 euros | Capital mobilier et responsabilité civile |
| Locataire | 161 euros | Risques locatifs et dégâts des eaux |
| Locataire meublé | 141 euros | Inventaire des biens personnels |
| Propriétaire non occupant | 164 euros | Garantie PNO et périodes de vacance |
| Propriétaire occupant | 267 euros | Bâtiment, mobilier et garanties extérieures |
| Occupant à titre gratuit | 179 euros | Responsabilité vis-à-vis du propriétaire |
Ces moyennes confirment qu’un budget inférieur à 100 euros par an est atteignable pour certains profils, notamment dans un petit logement avec peu de biens. Une formule économique pour un étudiant en studio de 20 m² à Paris peut se situer entre 49 et 55 euros par an. À l’opposé, une maison de 100 m² représente un coût moyen d’environ 391 euros par an.
Comparer les formules sans se laisser guider par la seule cotisation
Économique, confort ou maximale : quel niveau est cohérent ?
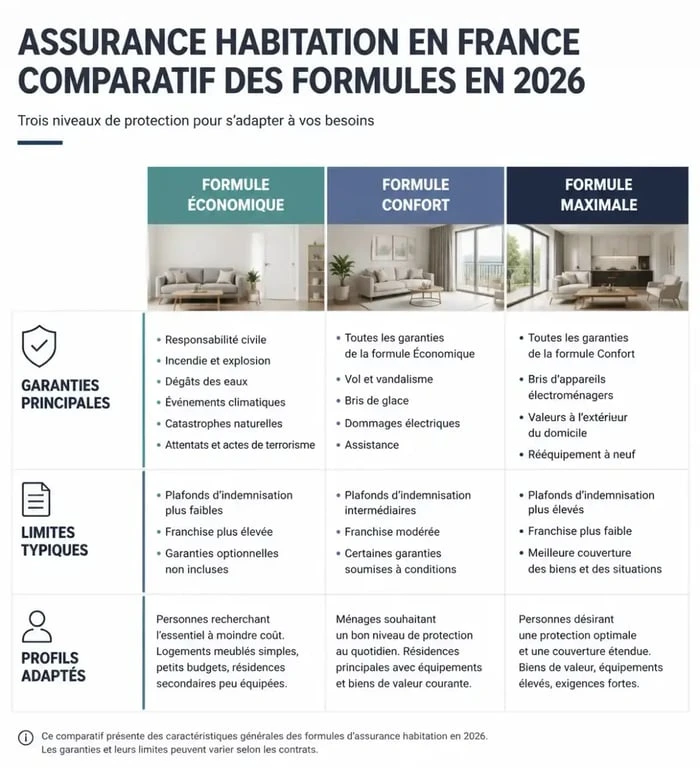
La formule économique couvre le socle utile : responsabilité civile, incendie, explosion, dégâts des eaux et événements climatiques prévus au contrat. Elle répond aux besoins d’un locataire ou d’un étudiant dont le mobilier est limité. Les garanties vol, vandalisme, bris de glace, dommages électriques, assistance renforcée, protection juridique ou rééquipement à neuf sont souvent absentes, optionnelles ou plafonnées.
La couverture confort étoffe ce socle avec davantage de garanties sur les biens et les incidents du quotidien, pour un coût moyen de 158 euros par an. La formule maximale s’adapte aux maisons, aux mobiliers de valeur ou aux équipements extérieurs, avec un coût moyen atteignant 260 euros par an. Les intitulés diffèrent selon les assureurs : seul le tableau de garanties permet de comparer les contrats objectivement.
Les quatre lignes qui font la différence lors d’un sinistre
Avant de valider une offre, vérifiez les points suivants :
- La franchise : c’est la somme restant à votre charge. L’augmenter réduit la cotisation, mais peut rendre un petit dégât des eaux coûteux.
- Les plafonds : ils limitent le montant versé pour le mobilier, les bijoux, les appareils électriques ou le relogement.
- Les exclusions : le défaut d’entretien, l’absence de protection exigée contre le vol, l’infiltration progressive ou les objets non déclarés réduisent la couverture.
- La règle de vétusté : sans option valeur à neuf ou rééquipement à neuf, l’indemnité d’un appareil ancien est souvent inférieure à son prix de remplacement.
Un contrat se lit comme une maille serrée : les garanties visibles sont les fils principaux, mais les nœuds se trouvent dans les conditions d’application. Une garantie « dégâts des eaux » n’a pas la même utilité si la recherche de fuite, les dommages au mobilier ou les frais de relogement sont limités. Comparer ces articulations est plus utile que de comparer deux prix mensuels isolés.
Les garanties à conserver selon votre statut d’occupation
Pour un locataire, l’assurance des risques locatifs est obligatoire : elle couvre les dommages causés au logement par incendie, explosion ou dégât des eaux. Une assurance multirisque habitation incluant la responsabilité civile vie privée est plus protectrice, car elle indemnise aussi les dommages causés à un voisin ou à un tiers.
Le propriétaire occupant n’est pas soumis à cette obligation générale, mais une assurance reste recommandée pour protéger le bâtiment et ses biens. En copropriété, une responsabilité civile minimale est requise. Le propriétaire non occupant doit envisager une assurance PNO, surtout si le logement est loué, vacant entre deux locations ou utilisé comme résidence secondaire.
| Situation | Socle à privilégier | Extensions à évaluer |
|---|---|---|
| Étudiant ou locataire | Risques locatifs, responsabilité civile, dégâts des eaux | Vol, ordinateur, assistance, assurance scolaire |
| Colocataire | Responsabilité civile et capital mobilier | Vol et clarification des biens communs |
| Propriétaire occupant | Dommages au bâtiment, incendie, eau, catastrophes naturelles | Jardin, piscine, dépendances, dommages électriques |
| PNO | Responsabilité civile propriétaire et dommages au logement | Vacance locative et recours des locataires |
Ne déclarez pas un capital mobilier au hasard. Dressez une liste rapide des meubles, appareils, vêtements, matériel informatique et objets de valeur, puis estimez leur coût de remplacement. Sous-évaluer ce montant pour gagner quelques euros peut conduire à une indemnisation insuffisante. À l’inverse, retirer les options sans rapport avec votre logement, comme une couverture piscine pour un appartement, permet d’alléger utilement la prime.
Obtenir un devis comparable et réduire le prix sans fragiliser la protection
La méthode la plus fiable consiste à demander plusieurs devis en conservant les mêmes paramètres : adresse, surface, nombre de pièces, statut, valeur de mobilier et garanties prioritaires. Un comparateur en ligne accélère cette étape, mais la sélection finale doit reposer sur les conditions contractuelles et non sur un classement ou un prix d’appel.
Les réglages qui peuvent faire baisser la cotisation
- Choisissez une franchise un peu plus élevée uniquement si vous pouvez l’assumer en cas de sinistre.
- Déclarez les dispositifs de sécurité réellement installés, comme une serrure adaptée ou une alarme, si le formulaire le permet.
- Supprimez les options devenues inutiles et adaptez le contrat après un déménagement ou un achat important.
- Comparez au moment du renouvellement, mais aussi lorsque votre logement ou la valeur de vos biens évoluent.
Préparez avant la simulation l’adresse exacte, le type de logement, sa surface, le nombre de pièces, la date d’entrée, le statut d’occupation, les dépendances éventuelles et une estimation du mobilier. Vous obtiendrez ainsi un devis personnalisé pertinent, évitant une souscription fondée sur des informations incomplètes.
Changer d’assureur après un an de contrat
Après un an d’ancienneté, la loi Hamon permet de résilier l’assurance habitation à tout moment. Le nouvel assureur peut effectuer les démarches de résiliation pour éviter une interruption de garantie. Vérifiez la date d’effet du nouveau contrat, l’absence de doublon de cotisation et les éventuels sinistres en cours avant de finaliser le changement. La véritable économie consiste à conserver une protection claire le jour où vous devez l’utiliser.