Le TAEA, ou Taux Annuel Effectif d’Assurance, mesure le coût de l’assurance liée à un prêt. Exprimé en pourcentage annuel, il permet d’isoler le prix de l’assurance emprunteur dans le coût global du crédit. C’est un repère utile pour lire une offre de prêt, comparer plusieurs contrats et distinguer l’assurance des intérêts bancaires.
Le TAEA, c’est quoi exactement ?
Le TAEA correspond au taux qui mesure exclusivement le coût de l’assurance emprunteur. Cette assurance protège la banque et l’emprunteur lorsque le remboursement du prêt devient difficile après un décès, une perte totale et irréversible d’autonomie (PTIA), une invalidité ou une incapacité de travail. Selon les contrats, une garantie contre la perte d’emploi peut également être proposée.
Dans la pratique, l’assurance de prêt est souvent demandée pour obtenir un crédit immobilier, même si son contenu et son tarif varient fortement d’un assureur à l’autre. Le TAEA rend cette dépense plus lisible. Au lieu de considérer uniquement une cotisation en euros sur une échéance mensuelle, l’emprunteur dispose d’un indicateur annuel qui facilite la comparaison.
Ce taux ne doit toutefois pas être examiné seul. Il renseigne sur le poids de l’assurance dans le financement, mais ne permet pas de savoir si les garanties correspondent à votre situation, si les exclusions sont nombreuses ou si les délais de franchise sont longs.
TAEA et TAEG : deux taux qui ne répondent pas à la même question
La confusion est fréquente, car les deux sigles se ressemblent. Le TAEG, ou Taux Annuel Effectif Global, évalue le coût total du crédit. Il intègre notamment les intérêts, les frais de dossier, les frais de garantie et, lorsqu’elle est exigée pour obtenir le prêt, l’assurance emprunteur. Le TAEA isole la part attribuable à cette assurance.
| Indicateur | Ce qu’il mesure | Utilité principale |
|---|---|---|
| TAEA | Le coût annuel effectif de l’assurance emprunteur | Comparer des assurances de prêt |
| TAEG | Le coût global annuel du crédit, assurance comprise lorsqu’elle est requise | Comparer des financements dans leur ensemble |
| Coût total de l’assurance | Le montant cumulé payé en euros sur la durée du prêt | Mesurer l’impact réel sur le budget |
Un TAEA faible est généralement favorable lorsque la quotité et les garanties sont identiques. Toutefois, un contrat moins cher peut couvrir moins de situations. Comparer une assurance décès seule avec une assurance couvrant le décès, la PTIA, l’invalidité et l’incapacité n’a pas de sens sans examiner le niveau de protection proposé.
Comment calculer le TAEA à partir de l’offre de prêt ?
La formule de référence est simple :
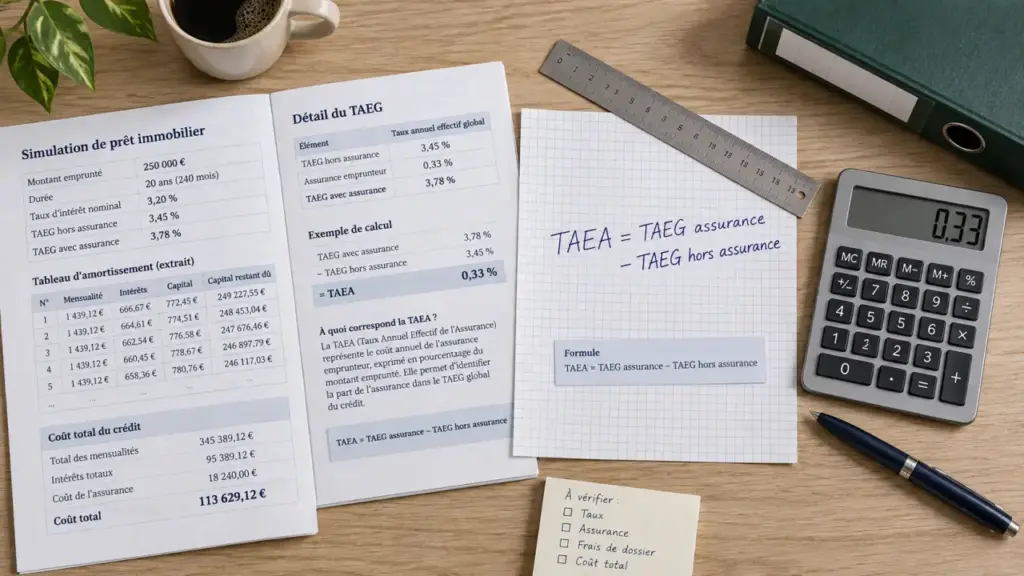
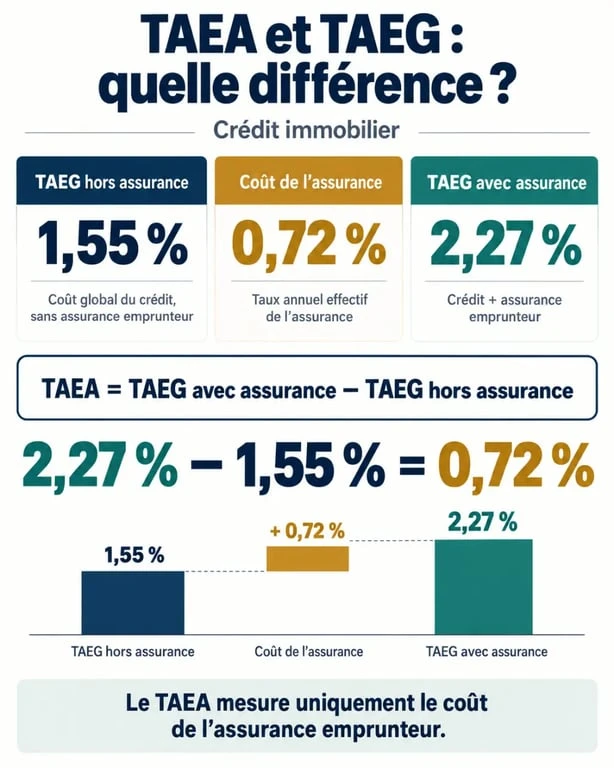
TAEA = TAEG avec assurance − TAEG hors assurance
Il suffit donc de soustraire le TAEG du crédit sans assurance au TAEG du crédit avec assurance. La différence obtenue indique l’incidence effective de l’assurance sur le coût annuel du financement.
Un exemple chiffré pour comprendre
Pour un emprunt de 150 000 euros sur 20 ans, avec un taux nominal de 1,5 %, une mensualité hors assurance de 723,82 euros, des frais de dossier de 500 euros et une prime d’assurance de 50 euros par mois, l’échéance avec assurance atteint 773,82 euros. Si le TAEG hors assurance est de 1,55 % et le TAEG avec assurance de 2,27 %, le TAEA est de 0,72 %.
Le taux annuel d’assurance indiqué dans une grille tarifaire et le TAEA ne sont pas nécessairement identiques. Dans cet exemple, le taux annuel d’assurance est de 0,4 %, tandis que le TAEA atteint 0,72 %. Le premier correspond à un taux de cotisation présenté selon une méthode donnée. Le second traduit l’effet de l’assurance dans le calcul effectif du crédit. Pour prendre une décision, regardez aussi la prime mensuelle et le coût total indiqué en euros.
Où trouver le TAEA et ce qui le fait varier
Le TAEA doit être communiqué dans les documents liés à l’assurance et au crédit, notamment dans l’offre de prêt, la proposition d’assurance, le contrat et la fiche standardisée d’information. Cette obligation de transparence s’inscrit dans les règles d’information prévues par le Code de la consommation, dont l’article L.313-8 est fréquemment cité pour le crédit immobilier.
Le niveau du TAEA dépend de plusieurs paramètres : l’âge, l’état de santé, le tabagisme, la profession, les activités présentant un risque particulier, le montant emprunté et la durée du prêt. Les garanties souscrites influencent également le tarif, tout comme la quotité choisie.
Quotité et mode de calcul des primes
La quotité désigne le pourcentage du capital couvert par l’assurance. Pour deux co-emprunteurs, une couverture à 50 % chacun représente une quotité totale de 100 %. Une couverture à 100 % pour chacun porte cette quotité à 200 %. La protection est alors plus large, mais le coût peut augmenter.
Il faut aussi identifier la base de calcul des cotisations. Certaines primes sont calculées sur le capital initial et restent généralement stables. D’autres sont révisées selon le capital restant dû et peuvent diminuer à mesure que le prêt est remboursé. Imaginez le tableau d’amortissement comme une rampe qui descend progressivement : une prime indexée sur le capital restant dû suit cette pente, tandis qu’une prime calculée sur le capital initial reste sur un palier fixe. Deux TAEA proches peuvent ainsi produire une répartition mensuelle très différente au fil des années.
Comparer une assurance emprunteur sans se limiter au pourcentage
Le TAEA est un bon point de départ, mais une comparaison fiable suppose de mettre en regard des garanties équivalentes. Vérifiez la couverture décès et PTIA, puis les garanties d’invalidité permanente totale ou partielle, d’incapacité temporaire totale et, le cas échéant, de perte d’emploi. Examinez aussi les exclusions, les limitations liées à certaines professions ou pratiques sportives, ainsi que les délais de carence et de franchise.
- Comparez le TAEA pour une même quotité et un capital comparable.
- Demandez le coût mensuel et le coût global de l’assurance en euros.
- Vérifiez si les primes sont fixes ou variables dans le temps.
- Assurez-vous que les garanties correspondent aux exigences de la banque.
- Contrôlez les conditions de prise en charge avant de choisir le contrat le moins cher.
La délégation d’assurance permet de choisir un assureur différent de celui proposé par la banque. Grâce à la loi Lagarde de 2010, puis aux évolutions apportées par la loi Hamon de 2014 et la loi Lemoine de 2022, il est possible de choisir ou de changer son assurance emprunteur, sous réserve de présenter des garanties équivalentes à celles exigées par le prêteur.
Avant de souscrire ou de remplacer un contrat, réalisez plusieurs simulations avec les mêmes paramètres : montant, durée restante, profil assuré, quotité et niveau de garanties. Un devis détaillé permettra de comparer le TAEA, les cotisations et les conditions de couverture. Vous pourrez ainsi réduire le coût de l’assurance sans affaiblir votre protection.