Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
La prévoyance santé protège principalement contre les conséquences financières d’un arrêt de travail, d’une invalidité ou d’un décès. Contrairement à la mutuelle, elle ne vise pas d’abord le remboursement des consultations ou des médicaments : elle peut verser des indemnités, une rente ou un capital. Son intérêt dépend de vos revenus, de vos proches et des protections dont vous bénéficiez déjà.
Soins et revenus : deux besoins de protection différents
L’expression « prévoyance santé » peut désigner des offres aux contours variables. Pour comprendre un contrat, regardez surtout ce qui déclenche la prestation et ce qu’elle finance. Une hospitalisation peut entraîner à la fois des dépenses médicales et une interruption d’activité : ces deux conséquences ne relèvent pas nécessairement de la même assurance.
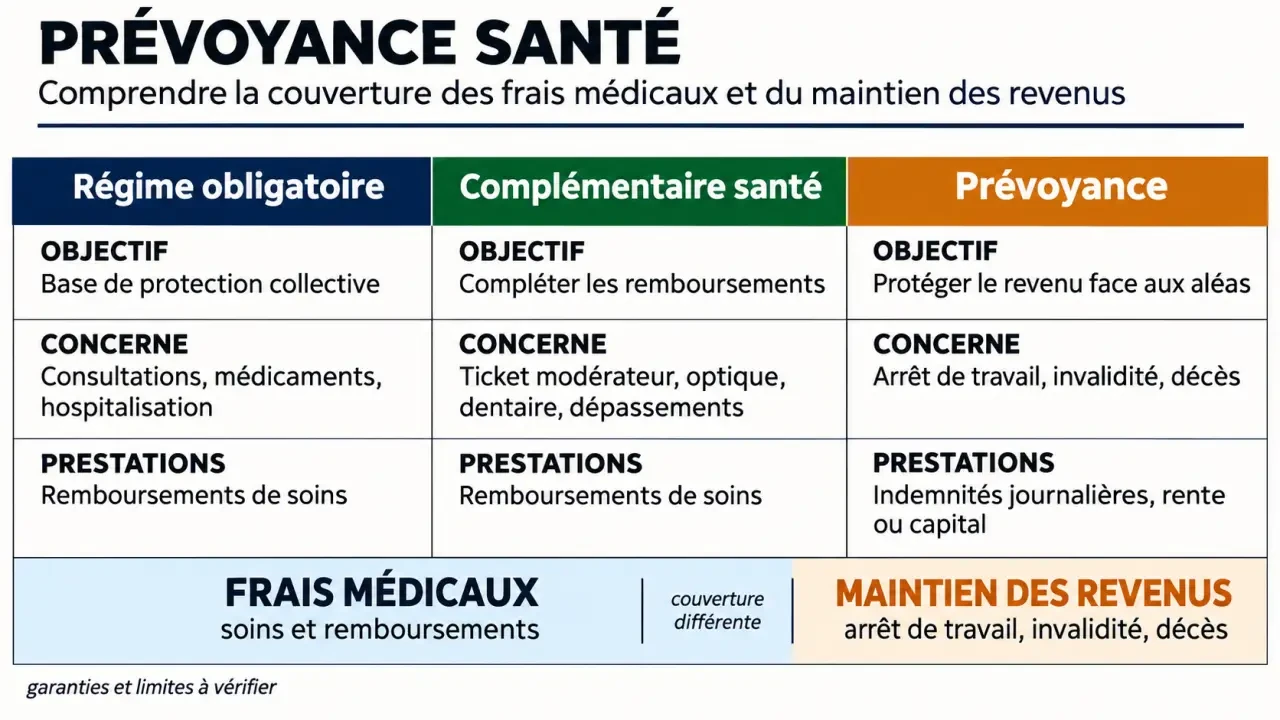
| Protection | Rôle principal | Prestations possibles | Limites à vérifier |
|---|---|---|---|
| Régime obligatoire | Assurer une protection sociale de base selon votre statut | Remboursements de soins, indemnités journalières, pension d’invalidité ou prestations décès sous conditions | Conditions d’ouverture des droits, montants et durées |
| Complémentaire santé | Compléter les remboursements de l’Assurance Maladie | Prise en charge de frais médicaux selon les garanties | Plafonds, dépenses couvertes et reste à charge |
| Assurance prévoyance | Atténuer les conséquences financières des risques couverts | Indemnités journalières, rente ou capital | Franchises, exclusions, calcul et durée des prestations |
Selon la DREES, citée par AG2R La Mondiale, plus de 95 % de la population française dispose d’une couverture complémentaire. Cette couverture largement répandue ne signifie pas que les revenus sont également protégés. Une bonne prise en charge des soins ne garantit aucunement le maintien du salaire pendant un arrêt prolongé.
Dans le secteur privé, l’employeur finance au moins 50 % de la cotisation de complémentaire santé collective. Cette obligation ne doit pas être confondue avec les règles de prévoyance, qui dépendent notamment de la catégorie professionnelle et des dispositions collectives applicables.
Arrêt de travail, invalidité, décès : les prestations à distinguer
L’incapacité temporaire : soutenir le revenu pendant l’arrêt
Une maladie ou un accident peut empêcher temporairement de travailler. Lorsqu’une garantie incapacité est prévue, des indemnités journalières complémentaires peuvent être versées selon les conditions du contrat. Elles s’articulent avec les prestations du régime obligatoire et, pour un salarié, avec un éventuel maintien de salaire par l’employeur.
Le versement n’est pas forcément immédiat ni illimité. Le contrat précise la franchise, le revenu de référence, le montant assuré et la durée maximale d’indemnisation. Par exemple, une personne hospitalisée peut être bien remboursée pour ses soins tout en subissant une baisse de ressources : c’est cette seconde difficulté que la prévoyance peut atténuer.
L’invalidité : faire face à une diminution durable de capacité
Une garantie invalidité peut prévoir une rente lorsque la capacité de travail est durablement réduite et que les critères contractuels sont remplis. La reconnaissance par le régime obligatoire ne déclenche pas nécessairement à elle seule la garantie de l’assureur. Il faut examiner le seuil retenu, le barème et la manière dont votre activité professionnelle est prise en compte.
Certains contrats couvrent aussi la perte totale et irréversible d’autonomie, ou proposent une protection contre la dépendance. Ces garanties répondent à des définitions spécifiques : elles ne sont ni synonymes d’invalidité ni systématiquement incluses.
Le décès : apporter des ressources aux bénéficiaires
La garantie décès peut prévoir un capital versé aux bénéficiaires désignés, une rente au conjoint ou une rente éducation pour les enfants. Des options, comme un doublement du capital en cas de décès accidentel, existent dans certaines offres, notamment celles présentées par Malakoff Humanis. Elles doivent être expressément prévues au contrat.
L’assurance décès se distingue de l’assurance obsèques : la première vise la protection financière des bénéficiaires, tandis que la seconde contribue au financement des funérailles. Vérifiez la finalité du contrat et actualisez la clause bénéficiaire après un changement familial.
Votre statut détermine les garanties à examiner en priorité
Pour un salarié, le premier réflexe consiste à demander la notice de prévoyance collective à l’employeur. Elle permet de connaître les risques couverts, les bénéficiaires et les prestations prévues. Une couverture individuelle peut être pertinente si une lacune subsiste, mais elle ne doit pas être souscrite sans examiner les règles de cumul.
La prévoyance individuelle n’est pas une obligation générale. Une couverture collective peut en revanche être obligatoire selon les règles applicables à l’entreprise ou à certaines catégories de salariés. Lors d’un départ, vérifiez les conditions d’un éventuel maintien des garanties : il ne faut pas supposer qu’elles continuent automatiquement.
Pour un indépendant ou un professionnel libéral, l’analyse commence par les droits du régime obligatoire et de la caisse professionnelle. Leurs prestations et conditions varient. Il faut ensuite distinguer la protection du revenu personnel de celle des frais professionnels, qui nécessite éventuellement une garantie spécifique.
Certains travailleurs non salariés peuvent bénéficier d’une déduction fiscale des cotisations dans le cadre d’un contrat de prévoyance Madelin, sous conditions et dans certaines limites. L’éligibilité, les plafonds et le traitement fiscal doivent être vérifiés selon la situation et la réglementation applicable, sans faire de l’avantage fiscal le premier critère de choix.
Pour un demandeur d’emploi ou un retraité, les garanties accessibles et utiles diffèrent : une protection liée à un revenu professionnel ne répond pas nécessairement au besoin. Les garanties décès ou autonomie peuvent davantage compter. Pour les intérimaires, il convient de consulter les documents du dispositif professionnel et de distinguer l’espace prévoyance, consacré aux prestations correspondantes, de l’espace santé destiné aux remboursements médicaux.
Dimensionner sa protection à partir du budget du foyer
Le bon niveau de couverture ne correspond pas forcément à votre salaire intégral. Il doit d’abord répondre au montant nécessaire pour préserver l’équilibre du foyer, après prise en compte des ressources qui continueraient à être perçues.
- Listez les charges essentielles : logement, alimentation, énergie, crédits et dépenses des enfants.
- Recensez les ressources maintenues : prestations obligatoires, maintien de salaire, garanties collectives et revenus du conjoint.
- Estimez l’écart à financer et la durée pendant laquelle votre épargne pourrait l’absorber.
- Examinez séparément les conséquences d’un arrêt temporaire, d’une invalidité durable et d’un décès.
Pensez la prévoyance comme un tuteur : elle doit soutenir les points fragiles du budget, pas recouvrir indistinctement toutes les dépenses. Repérez surtout le moment où l’équilibre risque de céder, par exemple à la fin du maintien de salaire. Une frise indiquant les dates de relais entre employeur, régime obligatoire et assureur révèle parfois un manque de protection qu’un simple montant mensuel ne montre pas.
Réévaluez ce diagnostic après une naissance, une séparation, un changement d’activité ou un départ à la retraite. Une garantie adaptée à une situation passée peut devenir insuffisante ou perdre son utilité.
Comparer les contrats au-delà du montant annoncé
Deux prestations affichées au même montant peuvent fonctionner très différemment. Une prestation forfaitaire repose sur le montant convenu, selon les conditions contractuelles. Une prestation indemnitaire tient compte de la perte de revenus et des autres indemnisations selon les modalités prévues. Le cumul de plusieurs contrats ne garantit donc pas un versement intégral de chacun.
- Carence et franchise : distinguez la période suivant l’adhésion pendant laquelle certaines garanties ne s’appliquent pas du délai avant indemnisation après un sinistre.
- Exclusions : examinez les événements, activités ou situations de santé non couverts.
- Limites : contrôlez plafonds, durée des versements et âges de fin de garantie.
- Adhésion et cotisations : vérifiez les formalités médicales éventuelles et les modalités d’évolution du tarif.
- Déclaration : repérez les délais, justificatifs et interlocuteurs nécessaires pour demander une prestation.
Avant de signer, demandez une explication écrite de l’articulation avec vos protections existantes. Le contrat pertinent est celui qui couvre un besoin identifié, avec des conditions de versement compréhensibles et une cotisation soutenable dans la durée.