Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
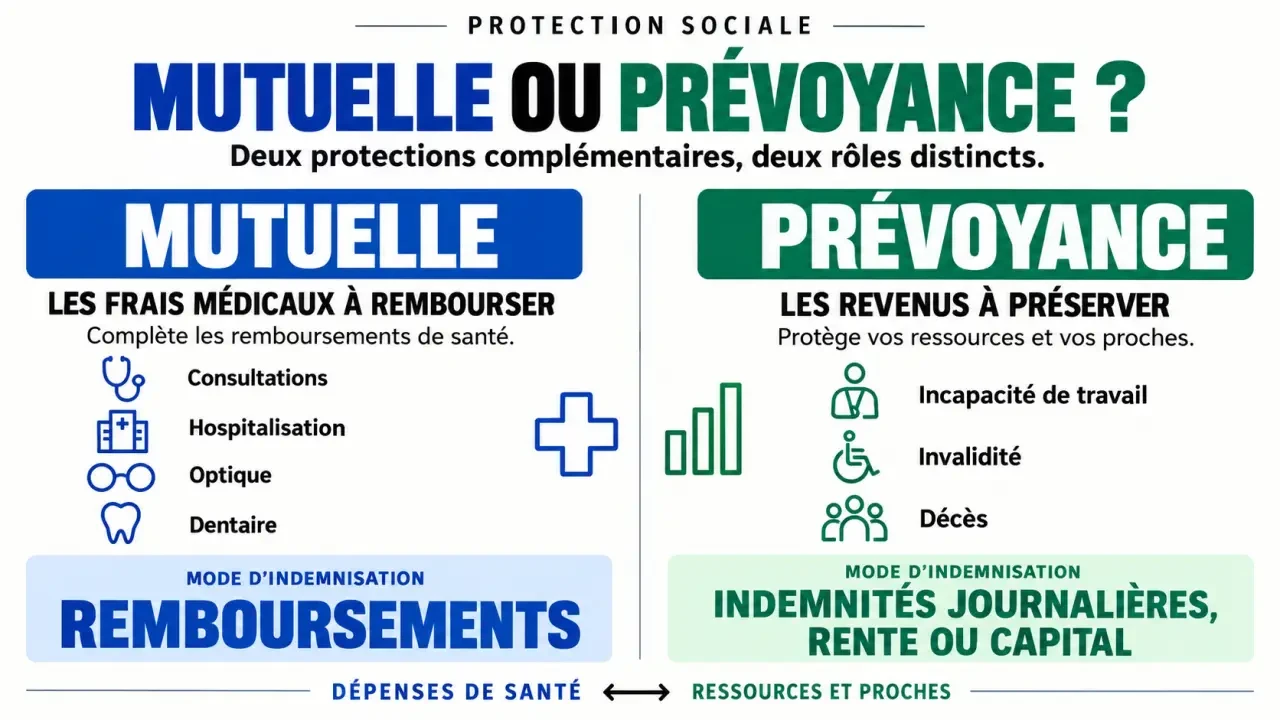
La mutuelle rembourse des dépenses de santé ; la prévoyance protège vos revenus et vos proches lorsqu’une maladie, un accident ou un décès bouleverse votre situation. Ces deux protections répondent donc à des besoins différents. Une bonne couverture hospitalisation ne garantit pas le paiement de votre loyer pendant un arrêt de travail. Pour choisir l’une, l’autre ou les deux, commencez par distinguer les frais à rembourser des ressources à préserver.
Une même maladie peut déclencher deux besoins distincts
Une opération peut entraîner des consultations, une hospitalisation et des séances de rééducation. Votre complémentaire santé intervient sur ces dépenses, selon ses garanties, généralement après l’Assurance Maladie. Si cette opération vous empêche de travailler, une autre difficulté apparaît : vos revenus peuvent diminuer tandis que vos charges continuent. C’est sur ce second volet qu’une assurance prévoyance peut intervenir.
La mutuelle ne compense pas, en tant que couverture santé, une perte de salaire. Inversement, une garantie de maintien de revenus ne rembourse pas vos lunettes ou vos soins dentaires. Un même organisme peut commercialiser les deux protections, mais celles-ci restent distinctes.
| Point de comparaison | Mutuelle santé | Prévoyance |
|---|---|---|
| Besoin principal | Réduire le reste à charge médical | Limiter les conséquences financières d’un risque couvert |
| Événements concernés | Consultation, soins, hospitalisation, équipement optique ou dentaire | Incapacité de travail, invalidité, décès ; dépendance selon le contrat |
| Prestations | Remboursements ou prise en charge par tiers payant | Indemnités journalières, rente ou capital |
| Limites déterminantes | Plafonds, forfaits, base de remboursement | Franchise, exclusions, durée et montant d’indemnisation |
Dans le langage courant, « mutuelle » désigne souvent toute complémentaire santé. Juridiquement, celle-ci peut être proposée par une mutuelle, une entreprise d’assurance ou une institution de prévoyance, relevant respectivement du Code de la mutualité, du Code des assurances ou du Code de la sécurité sociale. Le nom de l’organisme ne suffit donc pas à identifier les garanties souscrites.
Ce que vous pouvez réellement attendre des garanties
En santé, un remboursement dépend de sa base de calcul
La complémentaire santé peut couvrir le ticket modérateur, c’est-à-dire la part de la base de remboursement non prise en charge par l’Assurance Maladie, sous réserve des règles applicables. Selon la formule, elle rembourse aussi certains dépassements d’honoraires, le forfait journalier hospitalier ou une chambre particulière. L’optique, le dentaire et les aides auditives comportent leurs propres plafonds et conditions.
Attention aux pourcentages : une garantie à 100 % de la base de remboursement ne signifie pas que toute facture sera intégralement remboursée. Elle correspond généralement au total Assurance Maladie et complémentaire, dans la limite de cette base. Les dépassements peuvent donc rester à votre charge, ainsi que certaines participations non remboursables par les contrats responsables.
En prévoyance, chaque risque a ses conditions d’indemnisation
L’incapacité temporaire de travailler peut donner lieu au versement d’indemnités journalières. Une invalidité peut ouvrir droit à une rente selon le degré retenu et la définition contractuelle. En cas de décès, un capital ou une rente peut être versé aux bénéficiaires prévus, avec parfois une rente éducation pour les enfants.
La dépendance nécessite une garantie spécifique, intégrée ou souscrite séparément. De même, une assurance obsèques vise le financement des funérailles : elle ne remplace pas nécessairement un capital destiné à protéger durablement la famille. Aucune de ces garanties n’est automatiquement incluse dans tout contrat de prévoyance.
Votre statut détermine ce qui est déjà couvert
Salarié du privé : vérifier avant de compléter
L’employeur doit proposer une complémentaire santé collective à ses salariés, sauf situations particulières prévues par les textes, et financer au moins 50 % de la cotisation obligatoire. Des dispenses d’adhésion existent sous conditions. La couverture du conjoint et des enfants dépend du dispositif retenu : elle n’est pas systématiquement obligatoire ni financée dans les mêmes proportions.
La prévoyance collective obéit à d’autres règles. Son caractère obligatoire et son contenu dépendent notamment de la catégorie professionnelle et de la convention collective ; des obligations spécifiques concernent les cadres pour le décès. Demandez la notice de garanties et les règles de maintien de salaire. Disposer d’une mutuelle d’entreprise ne prouve pas que vous bénéficiez d’une protection suffisante en arrêt prolongé.
Indépendant, agent public ou retraité : changer de grille de lecture
Pour un travailleur non salarié, les prestations du régime obligatoire varient selon l’activité et la situation. Il faut vérifier leur montant et leurs conditions avant d’estimer le complément nécessaire. Si l’activité s’arrête, les dépenses professionnelles peuvent persister : une garantie de frais généraux répond à un besoin différent du maintien du revenu personnel.
Dans la fonction publique, les droits statutaires et les dispositifs collectifs varient selon le versant, l’employeur et le calendrier de déploiement. Consultez votre service des ressources humaines plutôt que de transposer les règles du privé. À la retraite, la garantie d’arrêt de travail perd généralement son utilité, tandis que les besoins de santé, de protection du conjoint ou de dépendance méritent une nouvelle évaluation.
Faut-il cumuler mutuelle et prévoyance ? Faites le test du budget
Les deux contrats sont pertinents lorsque vous avez à la fois des dépenses de santé à couvrir et un équilibre financier dépendant de vos revenus. Cela concerne particulièrement les foyers avec enfants, les personnes seules assumant toutes leurs charges et les indépendants dont l’activité repose sur leur présence. Leur cumul ne signifie toutefois pas qu’il faut choisir les garanties maximales partout.
Pensez à votre foyer comme à un cocon dont il faut préserver le fonctionnement, pas seulement les murs. Après un accident, le problème n’est pas uniquement la facture médicale : qui accompagne les enfants, assure les trajets ou remplace une aide habituellement apportée gratuitement ? Vérifiez les prestations d’assistance et leurs conditions d’activation. Elles peuvent éviter qu’une incapacité temporaire ne désorganise tout le quotidien, sans pour autant constituer un revenu de remplacement.
Pour mesurer votre besoin, partez des dépenses indispensables : logement, alimentation, crédits, garde d’enfants et charges professionnelles éventuelles. Déduisez les ressources qui resteraient réellement disponibles pendant l’arrêt : prestations obligatoires, maintien employeur et autres revenus du foyer. Le montant non couvert constitue un repère plus utile que votre seul salaire habituel.
Les vérifications à faire avant de signer
Comparez les contrats à garanties équivalentes, pas seulement à cotisation égale. En santé, privilégiez les postes que vous utilisez ou dont le reste à charge serait difficile à absorber. En prévoyance, examinez d’abord les situations susceptibles de déséquilibrer durablement votre budget.
- Les délais : distinguez le délai de carence après l’adhésion de la franchise applicable après un sinistre.
- Le calcul des prestations : vérifiez si le montant est forfaitaire ou lié à la perte réelle de revenus, et comment les autres indemnités sont déduites.
- Les exclusions : examinez les restrictions concernant certaines affections, activités sportives ou circonstances d’accident.
- La définition de l’invalidité : vérifiez si elle tient compte de votre profession ou de toute activité professionnelle.
- La durée de protection : repérez les plafonds, limites d’âge et conditions de cessation des garanties.
Demandez enfin une explication écrite de l’indemnisation prévue dans votre propre situation. Réévaluez votre protection après une naissance, une séparation, un changement d’activité ou un départ à la retraite. Le bon équilibre associe des soins accessibles et des ressources protégées, sans payer pour des garanties devenues inutiles.