Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Un arrêt de travail peut réduire les revenus sans faire disparaître le loyer, les mensualités de crédit ou les dépenses familiales. La prévoyance individuelle sert à amortir les conséquences financières d’une maladie, d’un accident ou d’un décès, selon les garanties souscrites. Elle complète les protections existantes, mais ne remplace ni la mutuelle santé ni systématiquement la couverture de l’employeur. Son intérêt dépend surtout de ce qui resterait réellement à votre charge.
Une protection financière, pas une seconde mutuelle
La prévoyance individuelle est un contrat souscrit à titre personnel auprès d’un assureur. En contrepartie de cotisations, celui-ci prévoit des prestations lorsqu’un événement couvert survient : indemnités, rente, capital ou services d’assistance. Toutes les garanties ne figurent pas dans chaque contrat ; une assurance décès seule ne protège pas automatiquement contre la perte de revenus pendant un arrêt maladie.
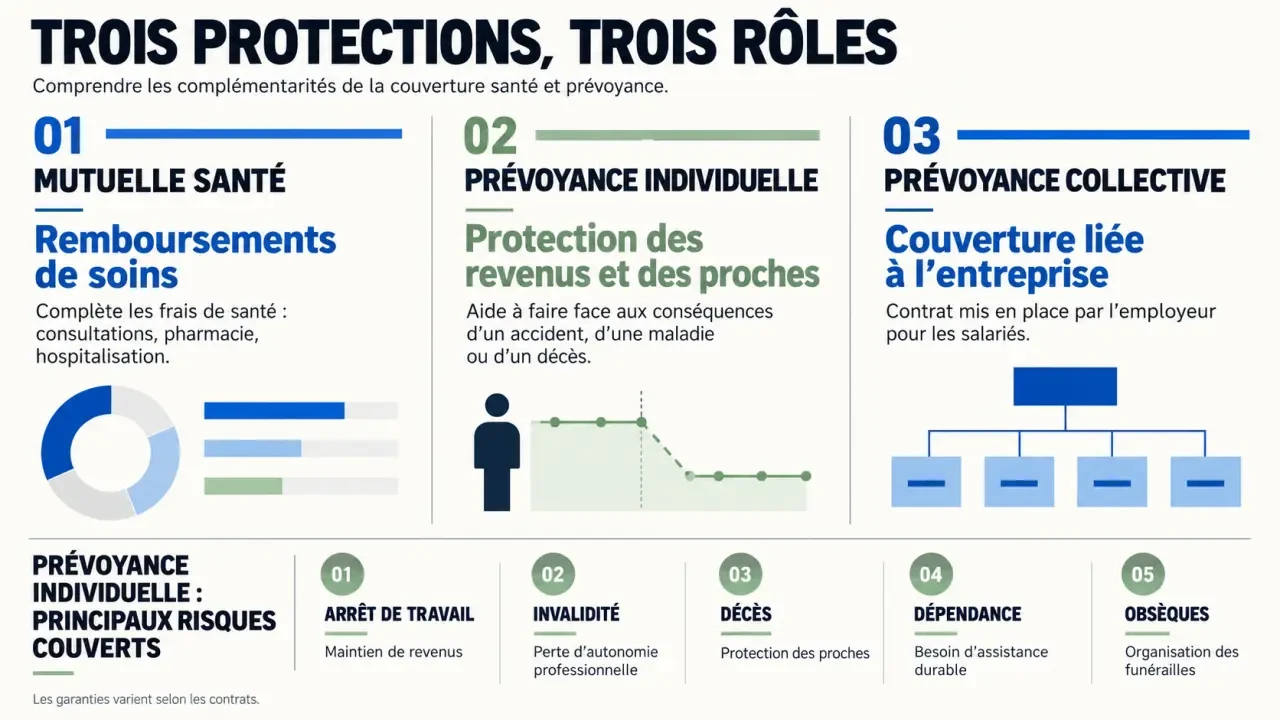
La distinction avec la complémentaire santé tient à la dépense couverte. La mutuelle participe au remboursement des soins restant à charge après l’intervention de l’Assurance maladie, dans les limites du contrat. La prévoyance vise principalement les conséquences financières de l’événement, par exemple une diminution de salaire ou les besoins des proches après un décès.
| Protection | Rôle principal | Souscription |
|---|---|---|
| Mutuelle santé | Compléter les remboursements des dépenses de santé | Individuelle ou collective |
| Prévoyance individuelle | Protéger les revenus ou les proches selon les garanties choisies | À titre personnel |
| Prévoyance collective | Couvrir certains risques prévus par le régime de l’entreprise | Mise en place par l’employeur |
Les cotisations des contrats de prévoyance de risque sont généralement versées à fonds perdus : elles financent une protection, pas une réserve d’argent récupérable. Si aucun événement garanti ne survient pendant la couverture, elles ne sont normalement pas remboursées. Il faut donc distinguer cette assurance d’un produit d’épargne, notamment de l’assurance-vie.
Partir des situations à couvrir plutôt que du nom du contrat
Arrêt de travail et invalidité : deux besoins distincts
La garantie incapacité peut verser des indemnités lorsque l’assuré ne peut temporairement plus exercer son activité après une maladie ou un accident couvert. Elles interviennent selon les conditions contractuelles, souvent après une franchise. L’hospitalisation peut également faire l’objet d’une garantie spécifique, sans être une condition systématique d’indemnisation de l’arrêt de travail.
L’invalidité correspond à une réduction durable des capacités, évaluée selon les critères du contrat. Elle peut donner lieu à une rente ou à un capital. La reconnaissance par la Sécurité sociale ne suffit pas nécessairement à déclencher la prestation de l’assureur : le taux retenu et la définition professionnelle ou fonctionnelle doivent être examinés.
Décès, dépendance et obsèques : des réponses différentes
Une garantie décès prévoit le versement d’un capital ou d’une rente aux bénéficiaires désignés. Elle peut aider à financer les charges courantes ou les études des enfants. Le capital décès éventuellement versé par la Sécurité sociale obéit à ses propres conditions et ne doit pas être assimilé à une protection suffisante pour chaque famille.
La dépendance concerne le besoin d’aide pour certains actes de la vie quotidienne, avec des critères de déclenchement propres au contrat. L’assurance obsèques vise, elle, le financement et éventuellement l’organisation des funérailles. Des services de rapatriement de corps peuvent être proposés, mais leur périmètre géographique et leurs conditions doivent être vérifiés.
Enfin, une protection limitée aux accidents ne couvre pas nécessairement la maladie. Une assurance accidents de la vie, une garantie blessures et une prévoyance couvrant l’incapacité n’ont pas non plus des déclencheurs identiques. Le nom commercial ne permet donc jamais, à lui seul, de connaître l’étendue de la couverture.
Évaluer le manque à couvrir selon sa situation
Avant de demander un devis, rassemblez les informations sur vos droits : prestations du régime obligatoire, maintien de salaire éventuel et notice de prévoyance collective. L’objectif n’est pas de multiplier les contrats, mais d’identifier le revenu qui manquerait et pendant combien de temps votre budget pourrait l’absorber.
Le bon pivot de réflexion n’est pas toujours votre salaire : c’est le fonctionnement du foyer. Une personne qui perçoit peu de revenus peut assurer les trajets scolaires, l’aide à un proche ou une grande partie des tâches domestiques. Son indisponibilité entraîne alors des dépenses de remplacement. Cartographier ces tâches, leur relais possible et leur coût révèle des besoins qu’une simple comparaison des revenus laisse invisibles.
- Salarié : vérifiez les montants et durées de couverture de l’entreprise avant d’ajouter une protection individuelle.
- Travailleur non salarié : examinez les prestations liées à votre statut et la possibilité de continuer à supporter vos charges personnelles. Les frais professionnels peuvent nécessiter une garantie distincte.
- Parent ou emprunteur : confrontez les besoins des proches aux garanties déjà prévues, notamment par l’assurance emprunteur.
- Retraité : privilégiez l’analyse des besoins pertinents, comme le décès, les obsèques ou la dépendance, plutôt qu’une garantie de revenus professionnels.
Certains travailleurs non salariés peuvent bénéficier d’un cadre fiscal favorable sous conditions. Une éventuelle déductibilité ne doit toutefois pas guider le choix avant l’adéquation des garanties.
Prévoyance collective : vérifier les doublons et les ruptures de couverture
La prévoyance collective est mise en place par l’entreprise, notamment selon les obligations conventionnelles applicables. Pour les cadres concernés, l’employeur doit financer une couverture de prévoyance comprenant prioritairement le risque décès. Cela ne signifie pas que tous les salariés disposent d’une protection identique, ni que tous les risques sont intégralement couverts.
Une prévoyance individuelle peut compléter une garantie absente ou insuffisante. Cependant, deux contrats ne permettent pas toujours de cumuler intégralement les prestations. Une indemnisation peut tenir compte de la perte réelle de revenus et des sommes déjà reçues. Demandez si les prestations sont forfaitaires ou indemnitaires et quelles règles de cumul s’appliquent.
Lors d’un départ de l’entreprise, le maintien des garanties n’est pas automatique dans toutes les situations. Une portabilité gratuite peut exister sous conditions, notamment en lien avec la prise en charge par l’assurance chômage. Une démission n’ouvre donc pas systématiquement les mêmes droits qu’un licenciement. Au départ à la retraite, vérifiez séparément les possibilités de maintien ou de souscription individuelle : ne supposez pas que la prévoyance suivra les règles de la complémentaire santé.
Comparer les contrats sur leurs conditions de versement
Le prix dépend notamment des garanties, des montants assurés, de l’âge et du profil de risque. Selon le produit, la souscription peut comporter des formalités médicales. Pour comparer utilement, demandez des propositions reposant sur les mêmes besoins et lisez la notice, pas seulement le tableau commercial.
- Délais : distinguez la carence après souscription de la franchise avant indemnisation d’un sinistre.
- Exclusions : vérifiez les activités, affections ou circonstances non couvertes.
- Prestations : contrôlez plafonds, durée de versement, seuils d’invalidité et âge de fin des garanties.
- Évolution : examinez les règles de révision des cotisations et les possibilités d’adaptation du contrat.
- Démarches : identifiez les justificatifs et délais de déclaration exigés.
Les indemnités d’incapacité ou la rente d’invalidité reviennent généralement à l’assuré. En cas de décès, la clause bénéficiaire détermine les destinataires des prestations : sa rédaction doit correspondre à la situation familiale et être réexaminée après un changement important.
Une protection adaptée doit permettre de répondre clairement à trois questions : quel événement déclenche le versement, qui reçoit quelle somme, et pendant combien de temps ? Si ces réponses restent floues, demandez une explication écrite avant de souscrire.