Publicado por: Clemence Bispo Batailly — Editor Chefe
O seguro de saúde protege principalmente contra as consequências financeiras de uma paralisação de trabalho, incapacidade ou morte. Ao contrário do fundo mutualista, não cobre o reembolso de consultas ou medicamentos: pode pagar uma compensação, uma anuidade ou capital. Seu interesse depende de sua renda, de seus entes queridos e das proteções que já usufrui.
Cuidados e rendimentos: duas necessidades de protecção diferentes
Expressão « seguro de doença » podem designar propostas com contornos variáveis. Para entender um contrato, olhar acima de tudo o que desencadeia o serviço e o que financia. A hospitalização pode resultar em despesas médicas e interrupção da atividade: estas duas consequências não são necessariamente cobertas pelo mesmo seguro.
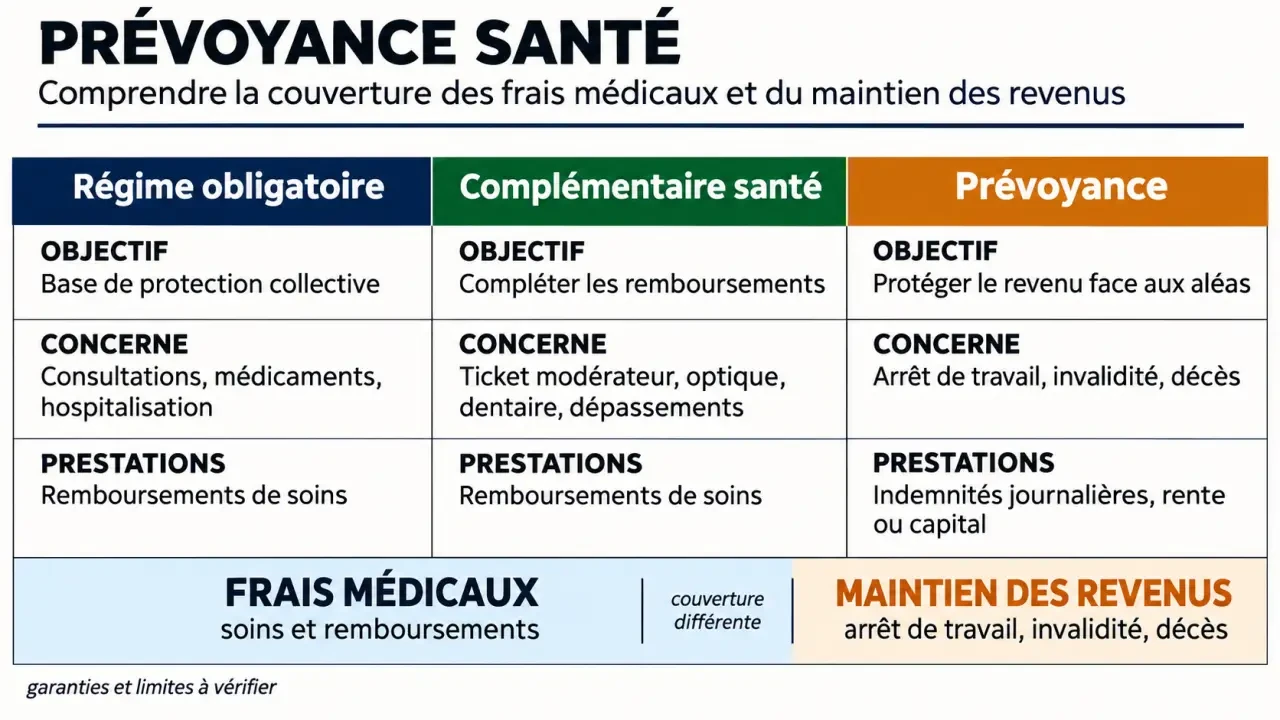
| Protecção | Papel principal | Possíveis benefícios | Limitações a verificar |
|---|---|---|---|
| Regime obrigatório | Fornecer proteção social básica de acordo com seu status | Reembolsos de cuidados de saúde, subsídios diários, pensão de invalidez ou prestações de morte condicionais | Condições de direito, montantes e duração |
| Saúde adicional | Restituição do seguro de doença | Cobertura das despesas médicas de acordo com as garantias | Limites máximos, despesas cobertas e retidas |
| Seguro provisional | Mitigação das consequências financeiras dos riscos cobertos | Subsídios diários, anuidades ou capitais | Subsídios, exclusões, cálculo e duração das prestações |
Segundo DREES, citado pela AG2R La Mondiale, Mais de 95% da população francesa tem cobertura adicionalEsta ampla cobertura não significa que o rendimento também esteja protegido. Bons cuidados não garantem a manutenção dos salários durante uma parada prolongada.
No setor privado, o empregador financia pelo menos 50% da contribuição suplementar de saúde coletiva. Esta obrigação não deve ser confundida com as regras de disposição, que dependem, nomeadamente, da categoria profissional e das disposições colectivas aplicáveis.
Paralisação do trabalho, incapacidade, morte: os benefícios a distinguir
Incapacidade temporária: rendimento de apoio durante a paragem
Uma doença ou acidente pode impedir temporariamente o trabalho. Quando são fornecidas garantias de incapacidade, Subsídios diários suplementares Podem ser pagos de acordo com as condições do contrato. Estão ligadas às prestações do regime obrigatório e, para um trabalhador, à eventual retenção de salários pelo empregador.
O pagamento não é necessariamente imediato ou ilimitado. O contrato deve especificar o dedutível, o rendimento de referência, o montante segurado e o período máximo de compensação. Por exemplo, uma pessoa hospitalizada pode ser bem reembolsada pelo seu cuidado, enquanto sofre uma diminuição dos recursos: esta é a segunda dificuldade que a provisão pode aliviar.
Deficiência: enfrentar uma redução sustentável da capacidade
Uma garantia de invalidez pode prever uma anuidade quando a capacidade de trabalho é permanentemente reduzida e os critérios contratuais são cumpridos. O reconhecimento pelo regime obrigatório não provoca necessariamente a garantia da seguradora. O limiar, a escala e a forma como a sua actividade profissional é tida em conta devem ser examinados.
Alguns contratos também cobrem a perda total e irreversível de autonomia, ou oferecem proteção contra dependência. Essas garantias atendem a definições específicas: não são sinônimos de deficiência nem sistematicamente incluídas.
Morte: fornecimento de recursos aos beneficiários
A garantia de morte pode prever o pagamento de capital a beneficiários designados, uma pensão conjugal ou uma pensão de educação para crianças. Opções, como duplicar capital em caso de morte acidental, existem em algumas ofertas, incluindo as apresentadas por Malakoff Humanis. Devem ser expressamente previstas no contrato.
O seguro de morte difere do seguro de funeral: o primeiro é para proteção financeira dos beneficiários, enquanto o segundo é para financiamento de funeral. Verificar a finalidade do contrato e atualizar a cláusula de beneficiário após uma mudança familiar.
O seu estatuto determina as garantias a considerar como prioridade
Para um empregadoO primeiro reflexo é pedir ao empregador o certificado de pensão coletiva. Fornece informações sobre os riscos cobertos, os beneficiários e as prestações concedidas. A cobertura individual pode ser relevante se existir uma deficiência, mas não deve ser subscrita sem examinar as regras de acumulação.
A disposição individual não é uma obrigação geral. Todavia, a cobertura colectiva pode ser obrigatória de acordo com as regras aplicáveis à empresa ou a certas categorias de trabalhadores. Ao sair, verifique as condições para a eventual manutenção das garantias: não se deve presumir que continuem automaticamente.
Para um profissional independente ou liberalA análise começa com os direitos do regime obrigatório e do fundo profissional. Seus benefícios e condições variam. A protecção do rendimento pessoal deve ser distinguida da protecção das despesas profissionais, que podem exigir uma garantia específica.
Alguns trabalhadores independentes podem beneficiar de uma dedução fiscal das contribuições ao abrigo de um contrato de pensão Madelin, sob certas condições e limitações. A elegibilidade, os limites máximos e o tratamento fiscal devem ser verificados de acordo com a situação e os regulamentos aplicáveis, sem fazer da vantagem fiscal o primeiro critério de escolha.
Para um candidato a emprego ou reformado, as garantias acessíveis e úteis diferem: a protecção ligada ao rendimento profissional não corresponde necessariamente à necessidade. As garantias de morte ou autonomia podem contar mais. Para os trabalhadores temporários, os documentos do regime profissional devem ser consultados e a área de provisionamento dedicada às prestações correspondentes deve ser distinguida da área de saúde para os reembolsos médicos.
Dimensionamento da sua protecção contra o orçamento das famílias
O nível certo de cobertura não corresponde necessariamente ao seu salário completo. Deve, em primeiro lugar, satisfazer o montante necessário para manter o equilíbrio do agregado familiar, depois de ter em conta os recursos que continuarão a ser recolhidos.
- Listar as despesas essenciais: habitação, alimentação, energia, créditos e despesas de crianças.
- Identificar os recursos retidos: benefícios obrigatórios, manutenção de salários, garantias coletivas e renda do cônjuge.
- Estimar a lacuna a ser financiada e o tempo de suas economias poderiam absorver.
- Considere separadamente as consequências da cessação temporária, incapacidade duradoura e morte.
Pense na previsão como guardiã: deve apoiar os pontos frágeis do orçamento, não cobrir todas as despesas sem distinção. Mais importante ainda, encontrar o momento em que o equilíbrio é provável de rendimento, por exemplo, no final da retenção. Um friso que mostra as datas de retransmissão entre empregador, regime obrigatório e seguradora revela, por vezes, uma falta de protecção que um montante mensal simples não demonstra.
Reavaliar esse diagnóstico após o nascimento, separação, mudança de atividade ou aposentadoria. Uma garantia adaptada a uma situação passada pode tornar-se insuficiente ou perder a sua utilidade.
Comparar contratos para além do montante anunciado
Dois benefícios apresentados na mesma quantidade podem funcionar de forma muito diferente. Uma prestação de montante fixo baseia-se no montante acordado, de acordo com as condições contratuais. Uma vantagem compensatória tem em conta a perda de rendimentos e outras compensações na forma como são concedidas. Por conseguinte, a cumulação de vários contratos não garante um pagamento integral de cada um deles.
- Disparidade e franqueza: Separar o período após a adesão durante o qual certas garantias não se aplicam ao período anterior à compensação após um pedido.
- Exclusões: Revisão de eventos descobertos, atividades ou situações de saúde.
- Limites: limites de controlo, duração dos pagamentos e idades de fim de garantia.
- Composição e contribuições: verificar as formalidades médicas e os termos e condições da tarifa.
- Declaração: Identificar o tempo, a justificação e os interlocutores necessários para solicitar um benefício.
Antes de assinar, peça uma explicação escrita da articulação com suas proteções existentes. O contrato relevante é aquele que cobre uma necessidade identificada, com condições de pagamento compreensíveis e uma contribuição duradoura.