Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
En France, un propriétaire n’est généralement pas obligé d’assurer son logement hors copropriété. En copropriété, il doit au minimum couvrir sa responsabilité civile, qu’il occupe le bien ou non. Mais cette obligation minimale ne garantit pas le remboursement de ses propres dommages. Pour choisir une assurance habitation propriétaire, il faut donc distinguer le statut du logement, son usage et les dépenses que l’on ne pourrait pas supporter après un sinistre.
Obligation légale et protection du logement : deux choses différentes
La responsabilité civile indemnise les tiers lorsque votre responsabilité est engagée ; l’assurance dommages protège votre bien selon les garanties souscrites. Cette distinction explique pourquoi un contrat conforme à l’obligation légale peut rester insuffisant pour préserver votre patrimoine.
Comme le rappelle Service-Public, chaque copropriétaire doit être assuré contre les risques de responsabilité civile dont il doit répondre, comme occupant ou non-occupant. L’assurance collective souscrite pour l’immeuble ne dispense pas de cette obligation individuelle. Demandez au syndic le périmètre du contrat collectif pour identifier ce qui concerne les parties communes et, éventuellement, certaines parties privatives.
Hors copropriété, une maison individuelle ou un immeuble détenu par un propriétaire unique n’est généralement pas soumis à cette obligation d’assurance habitation. Cela ne supprime pas la responsabilité du propriétaire : sans couverture adaptée, il peut devoir financer les réparations de son bien et l’indemnisation de tiers.
Enfin, ne déduisez pas le régime juridique de l’apparence du bâtiment. Une maison peut appartenir à une copropriété horizontale. À l’inverse, plusieurs appartements peuvent constituer un immeuble en monopropriété. Vérifiez le statut du bien dans les documents de propriété, plutôt que de vous fier à sa seule configuration.
Occupé, loué ou vacant : choisir le contrat selon l’usage réel
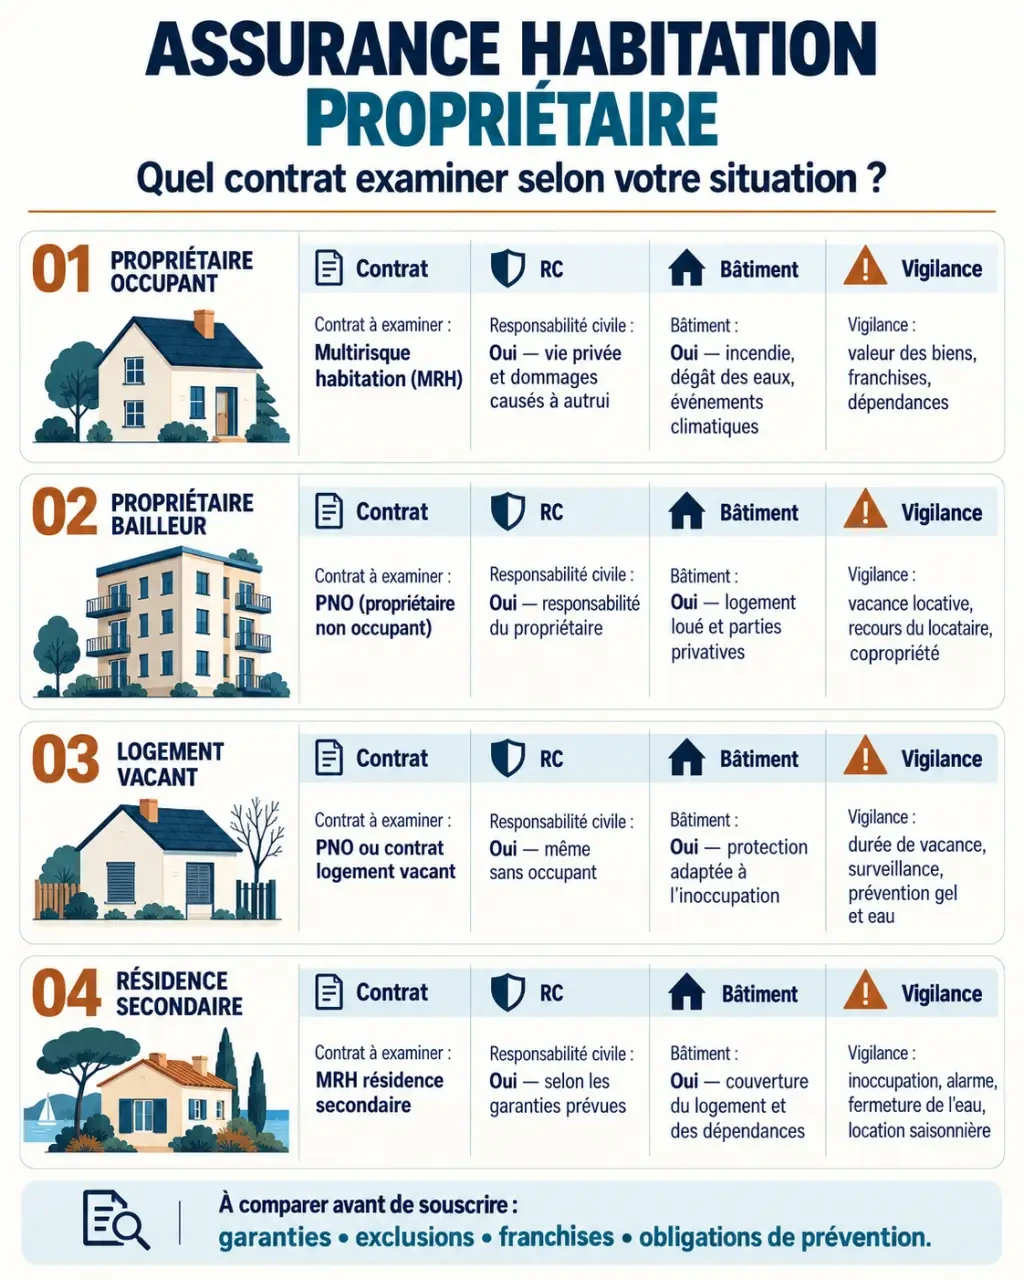
Le propriétaire bailleur est un propriétaire non occupant lorsqu’il loue son logement. La catégorie des non-occupants comprend aussi des biens vacants. En revanche, une résidence secondaire utilisée personnellement appelle généralement un contrat adapté à cet usage, et non automatiquement une assurance PNO.
| Situation | Contrat à examiner | Point de vigilance |
|---|---|---|
| Résidence principale occupée | Multirisque habitation propriétaire occupant | Bâtiment, mobilier et responsabilité civile |
| Logement mis en location | Assurance propriétaire non occupant, ou PNO | Risques relevant du bailleur et biens lui appartenant |
| Bien vacant entre deux locations | PNO acceptant la vacance locative | Durée d’inoccupation et mesures de prévention |
| Résidence secondaire | Assurance adaptée à une occupation intermittente | Vol, absence prolongée et équipements extérieurs |
L’assurance du locataire ne remplace pas celle du bailleur
Pour une location d’habitation soumise à l’obligation d’assurance, le locataire doit couvrir les risques locatifs. Le bailleur demande l’attestation à l’entrée dans les lieux, puis chaque année. Cette assurance ne couvre pas nécessairement les dommages relevant de la responsabilité du propriétaire, ni l’ensemble de ses aménagements. La PNO apporte une protection complémentaire, dans les limites de son contrat ; elle ne reprend pas automatiquement tout sinistre refusé par l’assureur du locataire.
Pensez aux assurances comme à un ensemble de rouages : contrat du locataire, PNO et assurance de l’immeuble doivent s’articuler sans laisser de zone oubliée. Pour tester cet assemblage, prenez un scénario concret : une canalisation privative fuit entre deux locations et endommage l’appartement inférieur. Demandez qui couvre la recherche de fuite, les dommages chez vous et ceux du voisin. Cette vérification révèle davantage qu’une simple comparaison des intitulés de garanties.
Signaler les périodes sans occupant
Un logement vide peut subir un dégât des eaux découvert tardivement. Vérifiez les clauses d’inhabitation, notamment pour le vol, ainsi que les exigences concernant le chauffage, la fermeture des arrivées d’eau ou la surveillance. Une location meublée, saisonnière ou de courte durée doit également être déclarée : un contrat prévu pour une location classique n’est pas nécessairement adapté.
Les garanties à retenir pour éviter les dépenses les plus lourdes
Une multirisque habitation, ou MRH, réunit plusieurs protections, mais son nom ne signifie pas que tous les événements sont couverts. Examinez les garanties en fonction du bâtiment, de vos biens et de votre capacité à financer un reste à charge.
- Incendie et dégât des eaux : vérifiez les dommages immobiliers couverts, la recherche de fuite et les frais annexes.
- Événements climatiques : contrôlez les conditions applicables à la tempête, à la neige et au gel, distinctes du régime des catastrophes naturelles.
- Vol et vandalisme : examinez les moyens de fermeture exigés, les circonstances couvertes et les restrictions en cas d’absence.
- Bris de glace et dommages électriques : identifiez les équipements concernés et leurs plafonds spécifiques.
- Responsabilité civile et recours des voisins et des tiers : vérifiez le périmètre des dommages pris en charge.
Les dépendances, caves, clôtures, panneaux solaires ou équipements de jardin ne sont pas systématiquement couverts comme le logement principal. Déclarez-les expressément. Pour le mobilier, procédez pièce par pièce et conservez factures, photographies et justificatifs des objets de valeur.
Pour un bailleur, distinguer loyers impayés et perte de loyers
La garantie loyers impayés, ou GLI, répond au défaut de paiement du locataire, sous conditions d’éligibilité et de déclaration. Une garantie perte de loyers après un sinistre couvert répond à une autre situation : le logement ne peut plus être loué à la suite des dommages. Les dégradations immobilières et la protection juridique peuvent aussi faire l’objet de garanties spécifiques. Ne supposez pas qu’elles sont incluses dans une PNO.
Enfin, une assurance ne remplace pas l’entretien. Un défaut d’entretien peut engager votre responsabilité tout en soulevant une exclusion contractuelle. Faites préciser la différence entre les conséquences éventuellement garanties et la réparation de l’élément défectueux lui-même.
Prix et devis : comparer ce qui restera réellement à payer
Le prix dépend notamment de l’adresse, de la surface, du type de logement, de son usage, des dépendances, du capital mobilier et des garanties. LesFurets annonce un prix moyen de 272 € par an pour un propriétaire occupant, pour ses données affichées d’octobre 2026. Ce repère commercial n’est pas un tarif applicable à votre bien et ne permet pas, seul, d’estimer une PNO.
Pour la garantie loyers impayés, la fourchette annoncée est de 3 % à 4 % du montant annuel des loyers garantis, charges comprises. Comparez aussi les conditions d’acceptation du locataire, les plafonds et la durée de prise en charge.
Demandez plusieurs devis établis avec des caractéristiques identiques, puis contrôlez ces points :
- Les franchises : montant fixe ou proportionnel, applicable à chaque garantie.
- Les plafonds : montant maximal par sinistre, par objet ou par catégorie de biens.
- La vétusté : déduction liée à l’ancienneté et conditions d’un éventuel remboursement en valeur à neuf.
- Les exclusions : inoccupation, entretien, équipements non déclarés ou usages particuliers.
- Les modalités d’indemnisation : justificatifs, expertise, délais et éventuel versement différé après travaux.
Avant de souscrire, relisez les conditions générales et particulières, vérifiez la date d’effet et assurez la continuité avec l’ancien contrat. Faites confirmer par écrit les réponses concernant votre situation. Le bon contrat n’est pas seulement celui dont la cotisation est basse : c’est celui dont vous comprenez la couverture et pouvez supporter le reste à charge.