Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
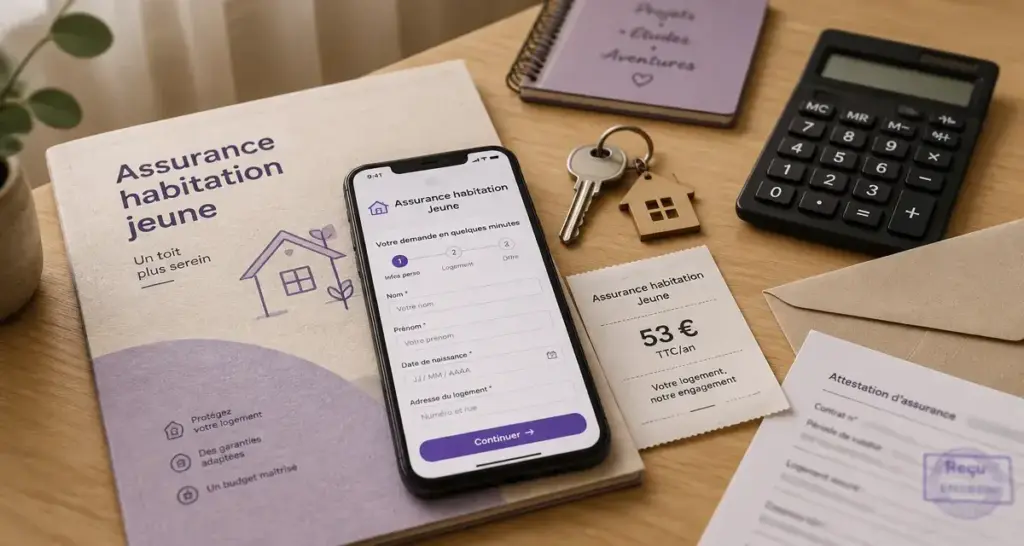
Premier logement, premier bail, première question : faut-il vraiment s’assurer, et à quel prix ? Oui, l’assurance habitation est exigée du locataire, et une assurance habitation jeune permet de le faire à petit budget. Certaines offres spécialisées s’affichent à partir de 53 € TTC par an, soit 4,42 € par mois. Reste à savoir qui y a droit, ce qui est couvert et ce qui ne l’est pas.
Qui peut souscrire une assurance habitation jeune ?
L’âge, premier critère d’éligibilité
Une formule jeune s’adresse à une tranche d’âge précise. Chez StudyAssur, elle va de 18 à 32 ans. Le Crédit Agricole propose sa formule jeune aux 18 à 30 ans. L’écart paraît mince, mais il peut décider du contrat : vérifiez la limite avant de comparer les prix, car passé cet âge, le contrat standard s’applique.
Étudiant, jeune actif, freelance : le statut compte moins que le bail
Ce qui compte surtout, c’est d’être locataire du logement. Certaines offres revendiquent une éligibilité indépendante du statut professionnel. Elles couvrent donc aussi bien les étudiants que les jeunes actifs, les personnes en recherche d’emploi, les freelances ou celles en reconversion. Si vous êtes hébergé gratuitement ou sous-locataire, la situation est différente : demandez à l’assureur comment votre cas est traité avant de souscrire.
Quels logements peuvent être assurés ?
Selon les offres, une chambre, un studio, un appartement ou une maison peuvent être couverts. StudyAssur mentionne des logements de 1 à 6 pièces. Que le logement soit meublé ou vide, il faut le déclarer correctement, car cela influence le périmètre de la couverture.
Les garanties incluses et leurs limites réelles
Incendie, dégât des eaux, événements climatiques
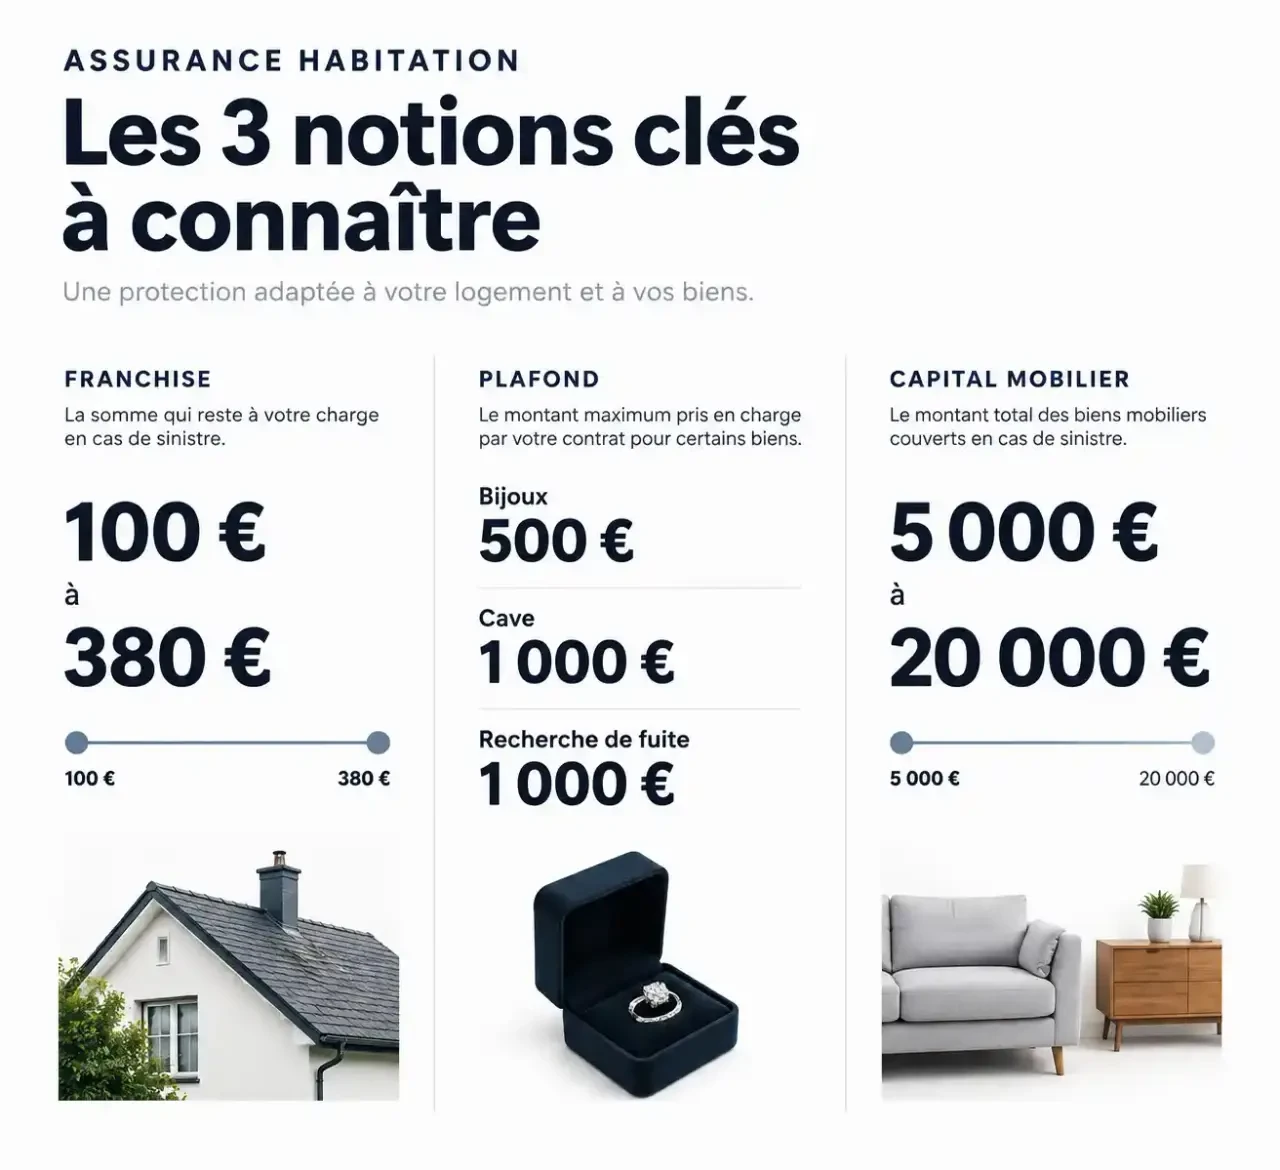
Ces trois garanties répondent aux principaux risques matériels d’un logement. Le détail contractuel de la MAIF donne un bon repère : une franchise de 100 € pour l’incendie et l’explosion, 100 € pour certains événements climatiques et 380 € pour d’autres. Une condition de déclenchement peut aussi porter sur la force du vent, avec une vitesse moyenne de 145 km/h ou des rafales de 215 km/h. Lisez ces seuils : ils déterminent si la tempête de votre quartier sera indemnisée.
Assurance habitation : obligatoire pour le locataire ? · L’ANIL explique l’obligation pour le locataire de s’assurer contre les risques locatifs courants comme l’incendie ou le dégât des eaux, et ce qui se passe à défaut.
Biens mobiliers et plafonds à connaître
Vos meubles, électroménagers, équipements informatiques et multimédias, matériels de sport, montres et bijoux sont protégés, mais pas sans limite. Dans le contrat MAIF, les biens situés en cave ou dépendance sont plafonnés à 1 000 €, les frais de recherche de fuite aussi, et les montres et bijoux à 500 €. Si vous possédez un ordinateur de valeur ou une guitare, ces plafonds comptent plus que le prix annoncé.
Franchise, plafond, capital mobilier : trois mots à vulgariser
La franchise est la somme qui reste à votre charge après un sinistre. Le plafond est le maximum que l’assureur paiera pour une garantie donnée. Le capital mobilier est la valeur globale de vos affaires que vous déclarez. Pensez à une boucle : la valeur déclarée détermine le prix, le prix détermine le confort de votre budget, et après un sinistre la boucle se referme, car l’indemnisation est calculée sur ce que vous avez déclaré. Un capital sous-estimé fait économiser quelques euros par mois, mais il peut laisser un trou au moment où il faut racheter un ordinateur et une télévision.
| Notion | Ce qu’elle change pour vous | Repère observé |
|---|---|---|
| Franchise | Somme déduite de l’indemnité | 100 € à 380 € selon l’événement (MAIF) |
| Plafond | Montant maximal remboursé | 500 € bijoux, 1 000 € caves et fuites |
| Capital mobilier | Valeur de vos biens déclarée | 5 000 € à 20 000 € (StudyAssur) |
Colocation : bail commun ou baux individuels ?
Un seul bail, un seul contrat
Avec un bail unique, les colocataires sont liés ensemble au logement. Un contrat unique peut alors couvrir tout le monde. StudyAssur annonce jusqu’à 6 colocataires dans le même logement. L’avantage est la simplicité et un coût partagé, mais chacun est concerné par un sinistre survenu dans le logement.
Des baux séparés, une couverture pour chacun
Avec des baux individuels, chaque colocataire est locataire de sa chambre et assure sa propre situation. C’est plus indépendant, notamment si l’un de vous part ou si un nouveau arrive. Avant de choisir, vérifiez que le contrat prévoit le départ d’un colocataire ou l’arrivée d’un autre, un point que les pages d’offres traitent peu.
Combien ça coûte, et comment souscrire ?
Ce qui fait varier le prix
Le tarif d’appel de 53 € TTC par an est un point de départ. Il dépend du type de logement, de la formule et du capital mobilier choisi. Plus vous déclarez de biens, plus la cotisation monte. Comparez toujours à niveau de garanties égal, en regardant franchises et plafonds, pas seulement le prix mensuel.
Souscription en ligne et attestation
La souscription se fait en ligne, avec paiement sécurisé, et l’attestation d’assurance peut être délivrée immédiatement chez StudyAssur, sans justificatif annoncé. C’est pratique le jour de la remise des clés, puisque le bailleur peut la réclamer. Préparez malgré tout l’adresse du logement, le type de bail et une estimation de vos biens.
Exclusions et vérifications avant de signer
Avant de valider, passez le contrat au crible avec cette liste :
- la tranche d’âge et le type de logement admis ;
- les franchises par garantie, surtout pour le climat ;
- les plafonds pour caves, bijoux et recherche de fuite ;
- les exclusions, souvent dispersées dans les conditions générales ;
- la façon de modifier le contrat en cas de déménagement ou de départ d’un colocataire.
Si un point reste flou, demandez une réponse écrite à l’assureur. Un contrat peu cher qui ne couvre pas ce qui vous appartient n’est pas une bonne affaire.