Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Dans un immeuble en copropriété, l’assurance collective protège l’immeuble et la responsabilité du syndicat des copropriétaires. Elle ne remplace pas les contrats individuels des occupants, des bailleurs ou des locataires. Pour être correctement couvert, il faut distinguer les parties communes des parties privatives, identifier le responsable du dommage et vérifier les garanties prévues au contrat.
Ce qui est obligatoire : responsabilité civile collective et assurance individuelle
Depuis la loi ALUR de 2014, le syndicat des copropriétaires doit être assuré au minimum au titre de sa responsabilité civile. Cette garantie intervient lorsque les parties communes, un équipement collectif ou une personne agissant pour la copropriété cause un dommage à un tiers. Une tuile qui tombe, une canalisation commune qui fuit ou un accident lié à un défaut d’entretien peuvent ainsi engager la responsabilité de la copropriété.
Le contrat est souscrit par le syndic, qu’il soit professionnel ou bénévole, au nom du syndicat des copropriétaires. La prime est ensuite intégrée aux charges de copropriété. Elle est répartie entre les copropriétaires selon les règles prévues par le règlement de copropriété.
Chaque propriétaire conserve une obligation propre
Chaque copropriétaire, qu’il occupe son logement ou le mette en location, doit également disposer d’une assurance responsabilité civile. Un propriétaire bailleur choisit généralement une assurance propriétaire non occupant (PNO). Elle est notamment utile lorsque le logement est vacant ou lorsque l’assurance du locataire ne couvre pas une situation donnée. De son côté, le locataire doit assurer les risques locatifs avec une assurance habitation adaptée.
La responsabilité civile est le socle légal : elle indemnise les dommages causés à autrui. Elle ne couvre pas automatiquement les dégâts matériels subis par l’immeuble ou par un appartement. Ces dommages relèvent des garanties de biens prévues par une assurance multirisque.
Assurance collective, habitation, PNO : qui couvre quoi ?
Une assurance copropriété efficace repose sur plusieurs contrats complémentaires, et non sur une protection unique. Le tableau ci-dessous permet de comprendre le rôle de chacun avant de comparer les devis.
| Contrat | Souscripteur | Zone principalement protégée | Rôle en cas de sinistre |
|---|---|---|---|
| Responsabilité civile de la copropriété | Syndic pour le syndicat des copropriétaires | Parties communes et responsabilité collective | Indemnise les tiers victimes d’un dommage imputable à la copropriété |
| Multirisque immeuble | Syndic pour la copropriété | Bâtiment, équipements et espaces communs | Couvre notamment les dommages matériels selon les garanties choisies |
| Assurance habitation | Copropriétaire occupant ou locataire | Lot privatif et biens personnels | Protège le logement, le mobilier et la responsabilité de l’occupant |
| Assurance PNO | Propriétaire bailleur | Lot mis en location ou vacant | Complète la couverture du bailleur et protège son bien |
La multirisque immeuble protège le bâti
La multirisque immeuble n’est pas systématiquement imposée par la loi, sauf si le règlement de copropriété la rend obligatoire. Elle reste toutefois utile dans la plupart des immeubles, car elle ajoute une couverture des dommages aux biens. Selon le contrat, elle peut inclure les dégâts des eaux, l’incendie, l’explosion, la foudre, les tempêtes, la grêle, la neige, les catastrophes naturelles, le bris de glace, le vandalisme ou le vol dans les parties communes.
Les équipements collectifs doivent être déclarés avec précision : ascenseur, chaufferie, portail, local à vélos, cave, parking, piscine ou espaces verts. Une garantie large en apparence peut laisser de côté un aménagement extérieur, un effondrement ou certains dommages électriques si ces éléments ne figurent pas dans les conditions souscrites.
Choisir les garanties sans se contenter du prix
Comparer une assurance copropriété uniquement sur le montant de la cotisation peut provoquer une mauvaise surprise au moment du sinistre. Les écarts entre les contrats concernent souvent la franchise, les plafonds d’indemnisation, la vétusté appliquée, les exclusions et les délais d’assistance.
Les points à vérifier avant de demander un devis
- La valeur et la surface réellement assurées, pour limiter le risque de sous-assurance ;
- Les franchises applicables à chaque type de sinistre ;
- La prise en charge de la recherche de fuite et des frais de remise en état ;
- Les garanties pour les caves, les garages, les locaux techniques et les aménagements extérieurs ;
- La protection juridique, utile en cas de litige avec un voisin, un prestataire ou un assureur ;
- La responsabilité civile du syndic bénévole, lorsqu’il existe ;
- Les exclusions liées au défaut d’entretien, aux travaux ou à un bâtiment inoccupé.
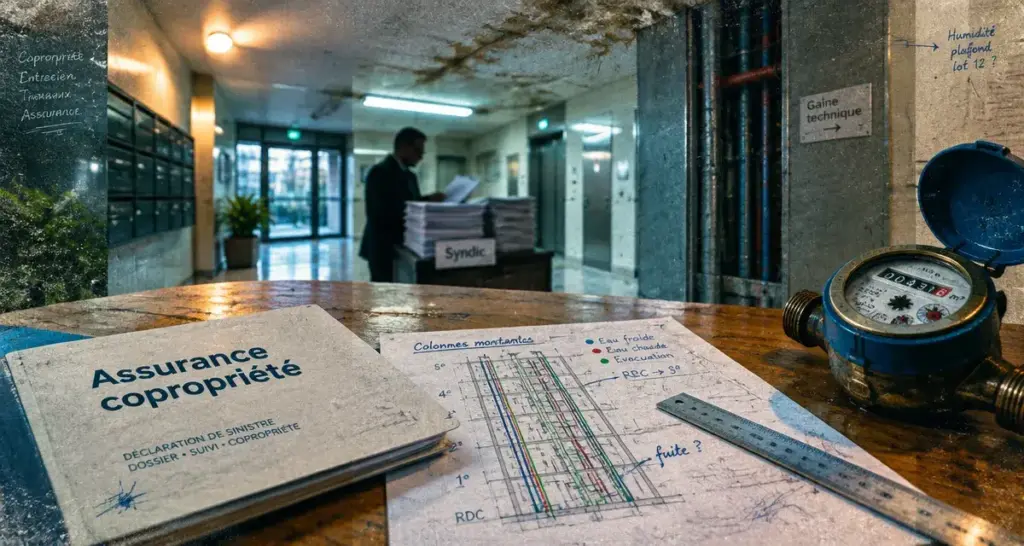
Un dégât des eaux peut traverser une gaine technique, un plafond, une cloison et plusieurs lots. Pourtant, chaque espace peut relever d’un contrat différent. Cartographier les colonnes montantes, les vannes d’arrêt, les toitures-terrasses et les limites entre lots privatifs et équipements collectifs aide le syndic à obtenir une couverture cohérente. Cette préparation facilite aussi l’identification de l’origine du dommage.
Pour obtenir un devis pertinent, le syndic prépare généralement les caractéristiques du bâtiment, le nombre de lots, les équipements, la localisation, l’année de construction et le relevé de sinistralité. L’assureur peut également demander des photos de la façade, des caves ou des sous-sols, ainsi que du hall ou des escaliers. Ces informations évitent surtout de souscrire un contrat standard mal adapté à l’immeuble.
Après un dégât des eaux ou un incendie : la bonne déclaration au bon interlocuteur
Le premier réflexe consiste à limiter les dommages : couper l’eau si cela est possible sans danger, protéger les biens et prévenir rapidement le syndic lorsqu’une partie commune est en cause. Il faut ensuite conserver les preuves : photos datées, constats, factures, coordonnées des voisins touchés et description précise des circonstances.
L’origine du sinistre guide la déclaration
Une fuite provenant d’une canalisation collective, d’une toiture ou d’une façade relève en principe de l’assureur de l’immeuble. Le syndic effectue alors la déclaration. Si la fuite vient d’un robinet, d’un flexible ou d’un appareil situé dans un appartement, l’occupant doit prévenir son assureur habitation. Le propriétaire bailleur peut aussi déclarer le sinistre à son assureur PNO.
Lorsqu’un doute subsiste ou que plusieurs lots sont touchés, chacun a intérêt à avertir son assureur. Le syndic peut ensuite centraliser les informations concernant les parties communes et les différents logements affectés. Cette coordination évite qu’une déclaration reste en attente parce que l’origine du sinistre n’est pas encore établie.
La recherche de fuite ne doit pas être confondue avec la réparation de la cause ni avec la remise en état des dommages. Ces trois postes peuvent être traités différemment selon les contrats. Avant d’engager des travaux non urgents, il est donc préférable de vérifier les garanties et de savoir si une expertise est nécessaire.
La convention IRSI simplifie certains dossiers
La convention IRSI organise l’indemnisation de nombreux dégâts des eaux et incendies en immeuble lorsque les dommages matériels ne dépassent pas 5 000 € HT. Elle évite que chaque victime doive coordonner seule plusieurs assureurs. Selon le cas, un assureur gestionnaire est désigné pour suivre le dossier, organiser la recherche de fuite et coordonner l’indemnisation.
Deux niveaux sont notamment distingués : les dommages inférieurs à 1 600 € HT, puis ceux compris entre 1 600 € HT et 5 000 € HT. Au-delà de 5 000 € HT, la convention IRSI ne s’applique pas. L’expertise, l’étude des responsabilités et les recours entre assureurs suivent alors un traitement plus classique.
La convention facilite la procédure, mais elle ne dispense pas de déclarer rapidement le sinistre ni de vérifier la franchise prévue par son contrat. Elle ne modifie pas non plus la nécessité d’identifier l’origine du dommage et la zone touchée.
Réduire le risque et garder un contrat adapté à l’immeuble
La prévention protège les résidents et le budget de la copropriété. Un entretien documenté de la toiture, des évacuations d’eaux pluviales, des joints de façade, des canalisations et des dispositifs de sécurité réduit les sinistres récurrents. Il donne aussi au syndic des éléments concrets si l’assureur demande des informations sur l’état du bâtiment.
Le contrat mérite d’être réexaminé avant une assemblée générale, après des travaux importants, l’installation d’un équipement collectif, la transformation d’un local ou une succession de sinistres. L’objectif est d’ajuster le niveau de protection au risque réel, sans multiplier les options. Une copropriété avec sous-sol, chaufferie, commerces ou toiture-terrasse n’a pas les mêmes besoins qu’un petit immeuble sans équipement commun.
Enfin, un copropriétaire non assuré reste personnellement exposé aux conséquences financières d’un sinistre dont il est responsable. Informer les occupants des obligations de chacun, conserver les attestations utiles et signaler rapidement toute anomalie au syndic limitent les conflits lorsque la copropriété doit agir vite.