Publicado por: Clemence Bispo Batailly — Editor Chefe
Uma paralisação de trabalho pode reduzir a renda sem remover aluguel, crédito mensal ou despesas familiares. A pensão pessoal é utilizado para atenuar as consequências financeiras da doença, acidente ou morte, dependendo das garantias concedidas. Suplementa as proteções existentes, mas não substitui a saúde mútua ou a cobertura sistemática do empregador. Seu interesse depende acima de tudo do que realmente permanecerá à sua disposição.
Protecção financeira, não mútua
A provisão individual é um contrato pessoal com uma seguradora. Em troca de contribuições, proporciona benefícios quando ocorre um evento coberto: subsídios, anuidades, capital ou serviços de assistência. Nem todas as garantias estão incluídas em cada contrato; o seguro de morte por si só não protege automaticamente contra a perda de rendimento durante uma paralisação de doença.
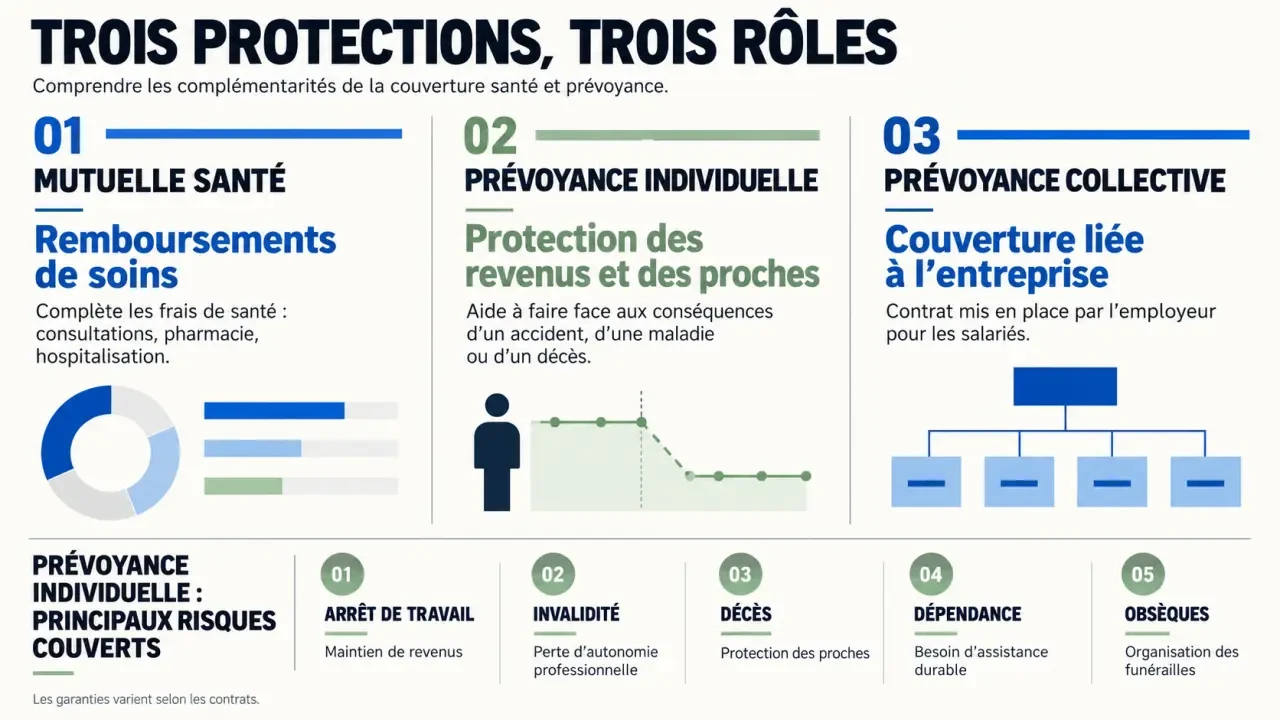
A distinção com saúde suplementar deve-se às despesas cobertas. O fundo mutualista contribui para o reembolso dos cuidados que subsistem após a intervenção do seguro de doença, dentro dos limites do contrato. Previsão visa principalmente consequências financeiras do eventoPor exemplo, redução dos salários ou das necessidades dos familiares após a morte.
| Protecção | Papel principal | Assinatura |
|---|---|---|
| Saúde mútua | Reembolso total das despesas de saúde | Individual ou colectivo |
| Disposição individual | Protecção dos rendimentos ou familiares de acordo com as garantias escolhidas | Pessoal |
| Planeamento colectivo | Abrange determinados riscos abrangidos pelo regime de empresas | Criação pelo empregador |
As contribuições para contratos de seguro de risco são geralmente pagas Com fundos perdidos : financiam uma protecção, não uma reserva de dinheiro recuperável. Se nenhum evento garantido ocorrer durante a cobertura, normalmente não é reembolsado. Por conseguinte, este seguro deve distinguir-se de um produto de poupança, nomeadamente de um seguro de vida.
De situações para cobrir em vez de nome do contrato
Paralisação do trabalho e deficiência: duas necessidades distintas
A garantia de incapacidade pode pagar uma indemnização se o segurado não puder exercer temporariamente a sua actividade após uma doença ou acidente cobertos. Intervêm de acordo com as condições contratuais, muitas vezes após uma franquia. A hospitalização pode também estar sujeita a uma garantia específica, sem ser uma condição sistemática para a compensação da interrupção do trabalho.
A deficiência é uma redução duradoura da capacidade, avaliada de acordo com os critérios do contrato. Pode dar origem a uma anuidade ou capital. O reconhecimento pela segurança social não é necessariamente suficiente desencadeando o benefício da seguradora: a taxa utilizada e a definição profissional ou funcional devem ser examinadas.
Morte, vício e funeral: respostas diferentes
Uma garantia de morte prevê o pagamento de capital ou de uma anuidade aos beneficiários designados. Pode ajudar a financiar despesas de vida ou estudos infantis. Qualquer capital de morte pago pela Segurança Social fica sujeito às suas próprias condições e não é tratado como protecção suficiente para cada família.
A dependência diz respeito à necessidade de assistência para certos atos da vida diária, com critérios de desencadeamento específicos para o contrato. O seguro funeral destina-se a financiar e possivelmente organizar o funeral. Podem ser oferecidos serviços de repatriamento, mas o seu âmbito geográfico e condições devem ser verificados.
Por último, a protecção limitada aos acidentes não abrange necessariamente as doenças. Um seguro de acidentes de vida, uma garantia de lesão e um plano de seguro de invalidez também não têm os mesmos gatilhos. A denominação comercial, portanto, nunca permite que a extensão da capa seja conhecida por si mesma.
Avaliar o défice de acordo com a situação
Antes de solicitar uma cotação, recolha informações sobre os seus direitos: prestações do regime obrigatório, manutenção de qualquer salário e aviso de bem-estar colectivo. O objetivo não é multiplicar contratos, mas identificar a renda que estaria faltando e por quanto tempo seu orçamento poderia absorver.
O centro direito de reflexão nem sempre é o seu salário: é o funcionamento do lar. Uma pessoa que recebe pouca renda pode prover viagens escolares, assistência a um parente ou uma grande parte do trabalho doméstico. Sua indisponibilidade resulta em despesas de substituição. Mapear essas tarefas, seus possíveis relés e seu custo revela necessidades que uma simples comparação de rendas deixa invisível.
- Empregado: verificar a quantidade e duração da cobertura da empresa antes de adicionar cobertura individual.
- Trabalhadores independentes: Reveja seus benefícios de status e a possibilidade de continuar a suportar suas despesas pessoais. As taxas profissionais podem exigir uma garantia separada.
- Pai ou mutuário: comparar as necessidades dos familiares com as garantias já concedidas, em especial pelo seguro de mutuário.
- Aposentado: priorizar a análise de necessidades relevantes, como morte, funeral ou dependência, em vez de uma garantia de renda profissional.
Alguns trabalhadores independentes podem beneficiar de um quadro fiscal favorável em condições. No entanto, qualquer dedutibilidade não deverá orientar a escolha antes da adequação das garantias.
Planejamento coletivo: verificar duplicatas e pausas de cobertura
O seguro coletivo é estabelecido pela empresa, em especial de acordo com as obrigações do tratado aplicável. No caso dos gestores em causa, o empregador deve financiar uma prestação de seguro que cubra o risco de morte. Isto não significa que todos os trabalhadores tenham a mesma protecção ou que todos os riscos estejam totalmente cobertos.
Uma pensão individual pode complementar uma garantia inexistente ou insuficiente. No entanto, dois contratos nem sempre permitem a acumulação total de benefíciosA compensação pode ter em conta a perda efectiva de rendimentos e os montantes já recebidos. Pergunte se as prestações são montantes fixos ou indemnizações e que regras de cumulação se aplicam.
Ao deixar a empresa, a manutenção de garantias não é automática em todas as situações. A livre portabilidade pode existir em condições, nomeadamente no que respeita à cobertura do seguro de desemprego. Por conseguinte, uma demissão não dá sistematicamente origem aos mesmos direitos que o despedimento. Após a aposentadoria, verifique separadamente as possibilidades de retenção individual ou assinatura: não assuma que a previsão seguirá as regras do suplemento de saúde.
Comparar os contratos nas suas condições de pagamento
O preço depende, em particular, de garantias, montantes segurados, idade e perfil de risco. Dependendo do produto, a assinatura pode incluir formalidades médicas. Para comparar de forma útil, peça propostas com base nas mesmas necessidades e leia o folheto informativo, e não apenas a tabela comercial.
- Prazos: Separar a deficiência após a assinatura do dedutível antes da compensação de um crédito.
- Exclusões: Controlo das actividades, condições ou circunstâncias não abrangidas.
- Benefícios: Limites máximos de controlo, período de pagamento, limiares de invalidez e idade de fim de garantia.
- Evolução: Examinar as regras de revisão das contribuições e as possibilidades de adaptação do contrato.
- Passos: Identificar a documentação de apoio e os prazos de comunicação necessários.
As prestações de incapacidade ou as pensões de invalidez são geralmente da responsabilidade do segurado. Em caso de morte, a cláusula beneficiária determina os beneficiários das prestações: a sua redacção deve corresponder à situação familiar e ser revista após uma alteração significativa.
A protecção adequada deve responder claramente a três perguntas: Que evento desencadeia o pagamento, quem recebe que dinheiro, e por quanto tempo? Se estas respostas não estiverem claras, peça uma explicação escrita antes de assinar.