Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Une faillite bancaire ne signifie pas automatiquement la perte de votre argent. En France, la garantie des dépôts protège les clients lorsque leurs fonds deviennent indisponibles, dans la limite de règles précises. Les comptes sont additionnés par personne et par établissement, puis comparés au plafond applicable. Il faut toutefois distinguer les dépôts bancaires, les livrets réglementés, les fonds confiés à une néobanque et les titres financiers.
Ce qui se passe réellement lors d’une faillite bancaire
Une banque reçoit des dépôts à court terme et accorde notamment des crédits remboursés plus tard. C’est la transformation de maturité. Ce modèle fonctionne tant que l’établissement dispose de liquidités suffisantes et conserve la confiance de ses clients. Une perte importante, une mauvaise gestion des risques ou une ruée bancaire peuvent cependant rendre les retraits impossibles.
Calcul du montant garanti par le FGDR
Une ruée bancaire ne concerne pas uniquement la solvabilité. Plus les clients retirent rapidement leur argent, plus le manque de liquidités devient visible. Cette situation peut accélérer les retraits et fragiliser davantage l’établissement. La garantie des dépôts apporte un cadre d’indemnisation connu. Elle réduit ainsi l’intérêt de retirer précipitamment tous ses avoirs par crainte de les perdre.
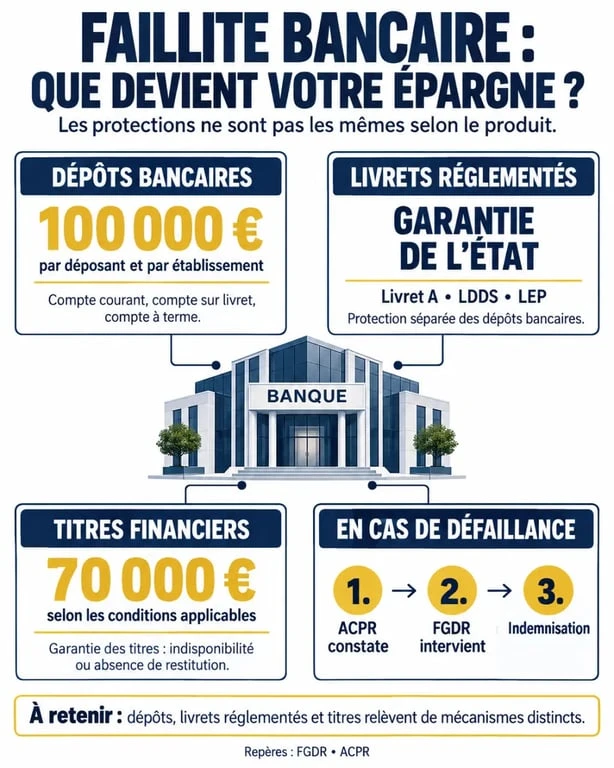
Pour le client, l’événement déclencheur est l’indisponibilité des dépôts. En France, l’Autorité de contrôle prudentiel et de résolution (ACPR) constate cette situation. Le Fonds de Garantie des Dépôts et de Résolution (FGDR) intervient ensuite pour indemniser les déposants des établissements relevant de son dispositif. Cette protection est automatique : il n’est pas nécessaire de souscrire une assurance spécifique auprès de sa banque.
Le plafond de 100 000 € : comment le calculer sans se tromper
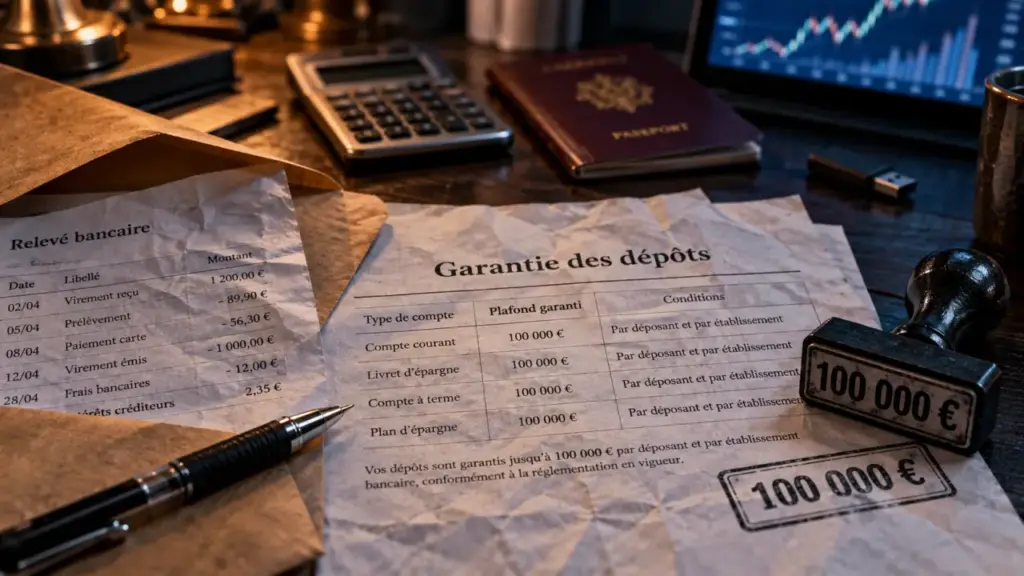
La garantie des dépôts atteint 100 000 € par déposant et par établissement. Ce plafond ne s’applique donc ni à chaque compte, ni à chaque agence, ni à chaque marque commerciale prise isolément. Tous les dépôts détenus auprès du même établissement sont additionnés avant l’application de la limite.
Comptes individuels, comptes joints et plusieurs banques
Un compte courant, un livret bancaire et un compte à terme ouverts à votre seul nom dans la même banque entrent dans le même calcul. Si leur total atteint 125 000 €, la garantie des dépôts reste plafonnée à 100 000 €. En revanche, 80 000 € dans une banque et 80 000 € dans une autre correspondent à deux garanties distinctes, à condition qu’il s’agisse bien de deux établissements différents.
Pour un compte joint, la part de chaque cotitulaire est prise en compte. Sauf répartition différente établie, les fonds sont présumés répartis à parts égales. Ainsi, un compte joint crédité de 120 000 € et détenu par deux personnes correspond en principe à 60 000 € pour chacune. Cette somme s’ajoute ensuite aux autres dépôts personnels de chaque titulaire dans la même banque.
| Situation | Règle de protection | Point de vigilance |
|---|---|---|
| Comptes et livrets bancaires | 100 000 € par personne et par établissement | Les soldes sont cumulés |
| Compte joint | Part attribuée à chaque cotitulaire | Elle s’ajoute aux comptes individuels |
| Deux banques différentes | Un plafond par établissement | Vérifier l’entité juridique réelle |
| Livret A, LDDS, LEP | Garantie de l’État distincte | Ne pas les confondre avec le plafond bancaire classique |
Quels produits sont protégés, et lesquels relèvent d’un autre régime ?
La garantie des dépôts vise notamment les comptes courants, les comptes sur livret, les comptes à terme, les PEL, les CEL, les PEP bancaires ainsi que les comptes espèces attachés à un PEA, un PER ou un compte-titres. Les dépôts en espèces sont le cœur du mécanisme. En revanche, tout produit distribué par une banque ne bénéficie pas automatiquement du même plafond.
Les livrets réglementés sont garantis séparément
Le Livret A, le LDDS et le LEP bénéficient d’une garantie de l’État, opérée par le FGDR. Cette protection est distincte de la garantie des dépôts bancaires de 100 000 €. Leur solde ne vient donc pas réduire le plafond applicable à vos autres comptes et livrets bancaires dans le même établissement.
Dépôts temporaires élevés, assurance-vie et crypto-actifs
Certains dépôts exceptionnels temporaires peuvent ouvrir droit à une protection supplémentaire allant jusqu’à 500 000 €. Ils doivent correspondre à des situations éligibles, comme la vente d’un bien immobilier d’habitation ou certaines indemnités, et avoir été encaissés moins de trois mois avant la défaillance. Les indemnités liées à la réparation de dommages corporels ne sont pas plafonnées.
L’assurance-vie ne relève pas de la garantie des dépôts, pas plus que les crypto-actifs. Les actions, les obligations et les parts d’OPC ne sont pas des dépôts bancaires. Leur traitement dépend de la conservation des titres et, en cas de défaillance de l’intermédiaire, de la garantie des titres. Avant de concentrer une somme importante, identifiez donc la nature exacte du produit et l’entité qui le détient.
Néobanque, filiale étrangère ou établissement de paiement : vérifier le statut
Le mot « néobanque » décrit une expérience client, pas un statut juridique. Une application peut être une banque agréée, une filiale d’un groupe bancaire, un établissement de paiement ou un établissement de monnaie électronique. La protection des fonds dépend de cette qualification et de l’entité qui détient réellement votre argent.
Comprendre la garantie des dépôts, titres et cautions · Découvrez le site officiel du FGDR et les protections prévues pour les clients des secteurs bancaire et financier.
Lorsqu’une néobanque est un établissement de crédit adhérent au FGDR, ses dépôts peuvent relever de la garantie des dépôts. Si elle agit comme établissement de paiement ou établissement de monnaie électronique, les fonds des clients doivent être protégés par un compte de cantonnement ou une assurance spéciale. Selon ce statut, ils ne relèvent pas de la garantie bancaire classique du FGDR.
Une filiale étrangère constituée en France peut relever du dispositif français. À l’inverse, une succursale d’une banque établie dans un autre pays de l’Espace économique européen dépend en principe du fonds de garantie de son pays d’origine. Avant d’y déposer une épargne de précaution, consultez les informations contractuelles de l’établissement et les listes disponibles auprès du FGDR.
Indemnisation et titres : les démarches utiles après une défaillance
Après la déclaration d’indisponibilité par l’ACPR, l’établissement transmet les informations nécessaires au FGDR. Celui-ci arrête les comptes et calcule les droits de chaque client. L’indemnisation doit être mise à disposition dans un délai maximal de sept jours ouvrables. Le client reçoit les instructions pour accéder à l’Espace Sécurisé d’Indemnisation, communiquer un IBAN afin de recevoir un virement ou, selon les modalités proposées, demander une lettre-chèque avec avis de réception.
Vérifiez attentivement le décompte reçu : solde des comptes, identité des titulaires et prise en compte d’un compte joint. Vous disposez de deux mois pour contester le calcul ou déclarer un dépôt exceptionnel temporaire. Si nécessaire, ouvrez rapidement un compte dans un autre établissement pour recevoir vos revenus et déplacer vos prélèvements, vos virements récurrents et vos moyens de paiement.
Les actions et obligations restent votre propriété
Les titres financiers conservés par une banque ou un courtier ne sont pas intégrés au bilan de l’intermédiaire : ils restent la propriété du client. En cas de défaillance, ils doivent donc pouvoir être restitués ou transférés. Si une restitution devient impossible, la garantie des titres peut intervenir jusqu’à 70 000 € par personne et par établissement adhérent, selon l’Autorité des marchés financiers. Les espèces liées à un compte-titres sont couvertes jusqu’à 70 000 €, ou jusqu’à 100 000 € lorsque l’intermédiaire est une banque.
Pour sécuriser votre situation, conservez vos relevés, contrôlez l’intitulé juridique de votre établissement et répartissez les liquidités qui dépassent le plafond entre plusieurs banques. Les informations officielles de l’ACPR, du FGDR et de l’AMF permettent de vérifier les règles applicables à votre cas.