Publicado por: Clemence Bispo Batailly — Editor Chefe
Falha bancária não significa automaticamente perda de seu dinheiro. Em França, a garantia de depósito protege os clientes quando os seus fundos ficam indisponível, dentro dos limites das regras precisas. As contas são acrescentadas por pessoa e por instituição e, em seguida, comparadas com o limite máximo aplicável. No entanto, há que distinguir entre depósitos bancários, brochuras regulamentadas, fundos confiados a um neobanco e títulos financeiros.
O que realmente acontece numa falência bancária
Um banco recebe depósitos de curto prazo, incluindo créditos reembolsados posteriormente. É o transformação da maturidadeEste modelo funciona desde que a instituição tenha liquidez suficiente e mantenha a confiança dos seus clientes. Perda significativa, má gestão do risco ou uma corrida bancária podem, no entanto, tornar as retiradas impossíveis.
Cálculo do montante garantido pela FGDR
Uma corrida bancária não é apenas sobre solvência. Quanto mais rápido os clientes retiram seu dinheiro, mais visível é a falta de dinheiro. Esta situação pode acelerar as retiradas e enfraquecer ainda mais o estabelecimento. A garantia de depósito fornece um quadro de compensação conhecido. Reduz assim o interesse de retirar apressadamente todos os seus bens por medo de os perder.
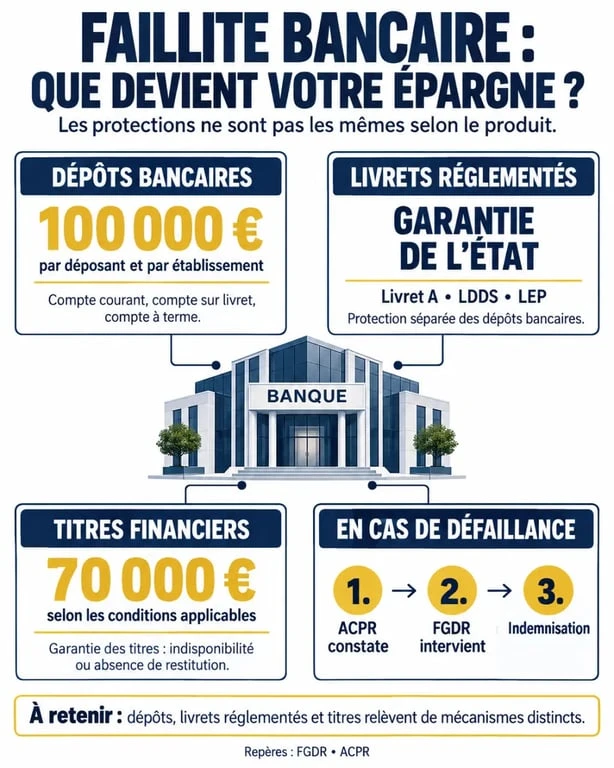
Para o cliente, o evento gatilho é oindisponibilidade de depósitosEm França, a Autoridade de Supervisão e Resolução (ACPR) regista esta situação. O Fundo de Garantia e Resolução de Depósitos (FGDR) intervém então para compensar os depositantes das instituições abrangidas pelo seu regime. Esta protecção é automática: não é necessário adquirir um seguro específico ao seu banco.
Limite máximo de 100 000 € : como calculá-lo sem erro
Garantia de depósito alcançada 100 000 € por requerente e instituiçãoEste limite máximo não se aplica, portanto, a cada conta, agência ou marca tomada isoladamente. Todos os depósitos detidos junto da mesma instituição são adicionados antes da aplicação do limite.
Contas individuais, contas conjuntas e vários bancos
Uma conta corrente, uma carteira bancária e uma conta de futuro aberta apenas pelo seu nome no mesmo banco são incluídas no mesmo cálculo. Se o seu total for 125 000 €a garantia de depósito permanece limitada a 100 000 €. Em contraste, 80.000 € em um banco e 80.000 € Por outro lado, há duas garantias distintas, desde que estejam envolvidas duas instituições diferentes.
Para uma conta conjunta, é tida em conta a parte de cada co-proprietário. Salvo disposição em contrário, presume-se que os fundos são distribuídos de forma equitativa. Uma conta conjunta de 120.000 € e detido por duas pessoas corresponde, em princípio, a 60.000 € Para cada um. Este montante é então adicionado aos outros depósitos pessoais de cada titular no mesmo banco.
| Situação | Regra de protecção | Ponto de vigilância |
|---|---|---|
| Contas e livros bancários | 100 000 € por pessoa e instituição | Os saldos são acumulados |
| Conta conjunta | Parte atribuída a cada co-proprietário | Acrescenta às contas individuais |
| Dois bancos diferentes | Um limite máximo por estabelecimento | Verificar a entidade jurídica efectiva |
| Livro A, LDDS, SARA | Garantia estatal separada | Não os confunda com o tradicional tecto bancário |
Que produtos são protegidos e quais são abrangidos por outro regime?
A garantia de depósito deve incluir contas à ordem, contas livres, contas de futuros, LEP, LEC, PIP bancários e contas em numerário associadas a uma conta PEA, PIR ou valores mobiliários. Os depósitos em numerário são o núcleo do mecanismo. No entanto, qualquer produto distribuído por um banco não beneficia automaticamente do mesmo limite máximo.
As brochuras regulamentadas são garantidas separadamente
Livro A, LDDS e SARA beneficiam de Garantia estatalpela FGDR. Esta protecção é distinta da garantia de 100 000 depósitos bancários. €O seu saldo não reduz, portanto, o limite aplicável às suas outras contas bancárias e livros no mesmo estabelecimento.
Depósitos temporários elevados, seguros de vida e criptoactivos
Alguns depósitos temporários excepcionais podem beneficiar de uma protecção adicional até 500 000 €. Devem corresponder a situações elegíveis, tais como a venda de imóveis residenciais ou certos subsídios, e foram descontados menos de três meses antes do incumprimento. A compensação por danos pessoais não é limitada.
O seguro de vida não está coberto por garantias de depósito, nem são cripto-ativos. As acções, obrigações e acções da OPC não são depósitos bancários. O seu tratamento depende da retenção de títulos e, em caso de incumprimento do intermediário, da garantia de títulos. Antes de concentrar uma grande quantia, identificar a natureza exata do produto e da entidade que o detém.
Novo banco, filial estrangeira ou instituição de pagamento: situação de verificação
A palavra « neobank » descreve uma experiência do cliente, não um status legal. Um pedido pode ser um banco licenciado, uma filial de um grupo bancário, uma instituição de pagamento ou uma instituição de moeda electrónica. A proteção de fundos depende dessa qualificação e da entidade que realmente detém seu dinheiro.
Compreender a garantia de depósitos, títulos e garantias · Descubra o site oficial da FGDR e as proteções fornecidas aos clientes nos setores bancário e financeiro.
Se um neobanco for uma instituição de crédito membro da FGDR, os seus depósitos podem ser cobertos pela garantia de depósito. Se actuar como instituição de pagamento ou instituição de moeda electrónica, os fundos dos clientes devem ser protegidos por uma conta de canto ou por um seguro especial. Ao abrigo deste estatuto, não estão abrangidos pela garantia bancária tradicional da FGDR.
Uma filial estrangeira constituída em França pode ser abrangida pelo regime francês. Por outro lado, um ramo de um banco estabelecido noutro país do Espaço Económico Europeu depende, em princípio, do fundo de garantia do seu país de origem. Antes de depositar uma poupança de precaução, consulte as informações contratuais da instituição e as listas disponíveis no FGDR.
Compensação e títulos: passos úteis após o fracasso
Após a declaração de indisponibilidade pelo ACPR, a instituição transmitirá à RDA as informações necessárias. Este último pára as contas e calcula os direitos de cada cliente. A compensação deve ser disponibilizada num prazo máximo de sete dias úteis. O cliente recebe instruções para acessar a Área de Compensação Segura, contatar um IBAN para receber uma transferência ou, conforme proposto, solicitar uma carta de cheque com aviso de recepção.
Verifique cuidadosamente o extrato recebido: saldo das contas, identidade dos titulares e inclusão de uma conta anexa. Você tem dois meses contestar o cálculo ou declarar um depósito excepcional temporário. Se necessário, abra rapidamente uma conta em outra instituição para receber seus rendimentos e mover suas taxas, transferências recorrentes e meios de pagamento.
Ações e obrigações permanecem sua propriedade
Os títulos financeiros detidos por um banco ou corretor não estão incluídos no balanço do intermediário: continuam a ser propriedade do cliente. Em caso de falha, devem, portanto, poder ser devolvidos ou transferidos. Se uma restituição se tornar impossível, a garantia dos títulos pode chegar a 70.000 € por pessoa e por instituição participante, de acordo com a Autorité des marchés financiers. O dinheiro da conta de títulos está coberto até 70.000 €, ou até 100.000 € Se o intermediário for um banco.
Para garantir sua situação, mantenha seus registros, verifique o título legal de sua instituição e aloque o dinheiro que excede o teto entre vários bancos. Informações oficiaisACPR, FGDR eMFA permitir que você verifique as regras aplicáveis ao seu caso.