Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Pour réduire les dépenses mensuelles, commencez par les paiements qui reviennent automatiquement, puis attaquez le gaspillage et les achats non prévus. L’objectif n’est pas de tout supprimer : il s’agit de payer moins pour vos besoins réels et de retrouver une marge sans fragiliser votre santé, votre logement ou vos déplacements indispensables.
Repérer les économies utiles avant de se fixer des limites
Reprenez vos relevés bancaires des derniers mois, vos paiements en espèces et vos factures annuelles. Notez chaque dépense, même modeste, dans un carnet, un tableur ou une application. Pour les prélèvements peu reconnaissables, retrouvez le service concerné avant de décider quoi supprimer.
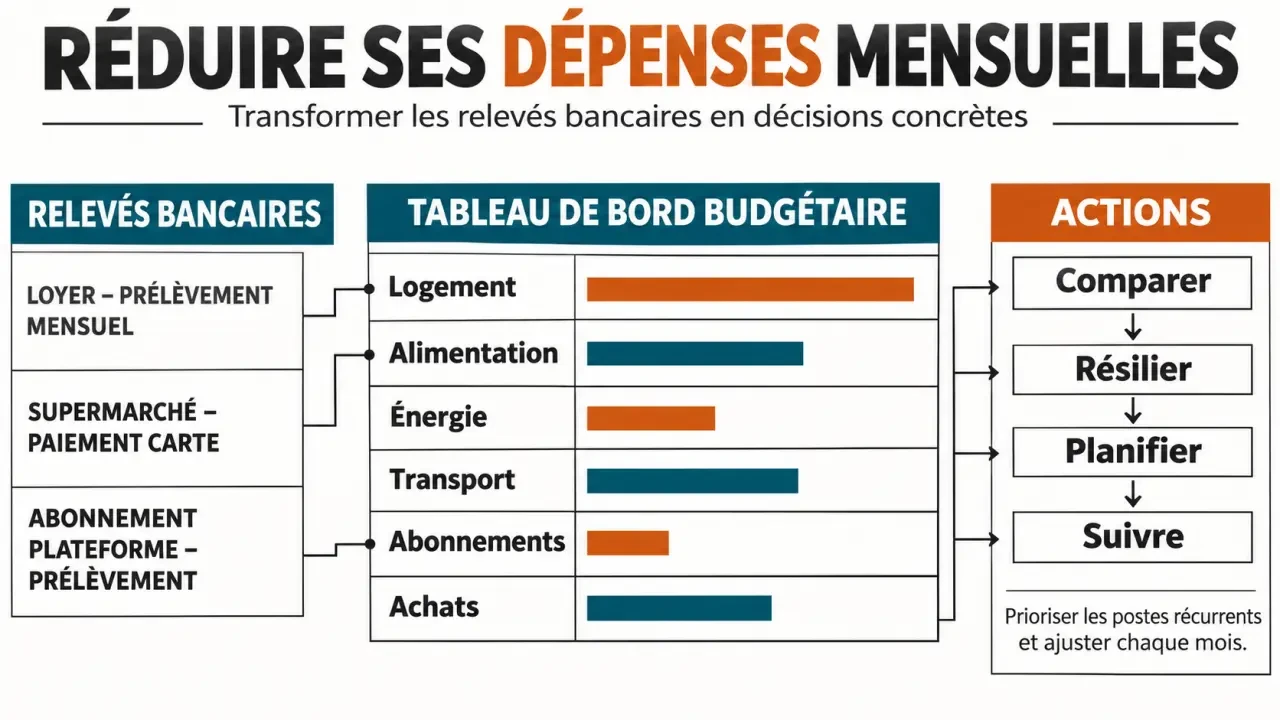
Une dépense fixe n’est pas forcément indispensable, et une dépense variable n’est pas forcément superflue. Un abonnement vidéo revient à date fixe, mais reste facultatif ; les courses alimentaires fluctuent, mais répondent à un besoin essentiel. Classez donc les montants selon leur fréquence et leur utilité.
| Type de dépense | Exemples | Décision à envisager |
|---|---|---|
| Récurrente indispensable | Loyer, assurance obligatoire | Vérifier le contrat et les aides possibles |
| Récurrente ajustable | Forfait mobile, abonnement de loisirs | Réduire l’offre ou résilier si inutile |
| Variable indispensable | Alimentation, trajets professionnels | Limiter le gaspillage et organiser les achats |
| Occasionnelle | Équipement, cadeaux, entretien | Anticiper et constituer une réserve |
Pour les dépenses annuelles prévisibles, divisez le montant par douze et réservez cette somme chaque mois. Cela évite de considérer une facture d’assurance ou un entretien comme un imprévu.
Priorisez ensuite les actions selon le gain attendu, l’effort demandé et le délai d’effet. Supprimer un abonnement inutilisé est généralement plus simple que déménager. Une vente d’objet apporte une recette ponctuelle ; un contrat moins cher réduit durablement les sorties d’argent.
Alléger les contrats sans perdre les protections nécessaires
Comparer le coût réel plutôt que le prix d’appel
Rassemblez les contrats d’électricité, de gaz, d’internet, de téléphonie et d’assurance. Pour chacun, relevez le tarif, les options, la durée d’engagement et les éventuels frais de départ. Comparez sur une même période, en intégrant la fin des promotions et les frais d’installation. Une mensualité réduite ne signifie pas toujours une facture annuelle plus faible.
Trouver un Point Conseil Budget près de chez vous · Consultez l’annuaire officiel des Points Conseil Budget labellisés pour bénéficier d’un diagnostic, d’un accompagnement budgétaire et d’informations sur vos droits sociaux.
En assurance, comparez les garanties, les exclusions, les plafonds d’indemnisation et les franchises : cette dernière correspond à la somme qui peut rester à votre charge après un sinistre. Repérez les doubles couvertures, mais ne résiliez pas avant d’avoir vérifié que la protection restante répond à vos besoins et obligations.
- Adaptez votre forfait mobile à votre consommation réelle de données.
- Supprimez les options payantes que vous n’utilisez pas.
- Résiliez les abonnements oubliés et conservez une confirmation.
- Vérifiez les conditions de changement de contrat et la continuité du service.
Diminuer la consommation du logement sans investir à l’aveugle
Suivez les consommations d’énergie, pas seulement les prélèvements : une mensualité peut être ajustée sans que votre usage ait diminué. Utilisez les programmes éco adaptés, séchez le linge à l’air libre lorsque c’est possible et fermez les volets la nuit. Pour le chauffage, Nirio évoque jusqu’à 7 % d’économies pour une baisse de 1 °C ; le résultat dépend toutefois du logement et des usages. Préservez une température adaptée aux occupants.
Avant tout achat d’équipement « économique », comparez son coût au gain plausible. Si le logement pèse trop lourd, vérifiez vos droits auprès de la CAF et les possibilités locales. Un déménagement mérite un calcul complet : dépôt de garantie, transport, frais d’installation et conséquences sur les trajets.
Organiser les courses et les déplacements pour éviter les dépenses en chaîne
Faire partir les repas de ce que vous possédez déjà
Avant les courses, regardez le réfrigérateur, le congélateur et les placards. Prévoyez quelques repas compatibles avec votre emploi du temps, puis rédigez une liste des ingrédients manquants. Gardez une solution rapide à la maison pour les soirées chargées : un programme trop ambitieux risque de finir en commande de repas.
Les dépenses fonctionnent parfois comme un domino : un repas non anticipé entraîne une livraison, puis des frais et des suppléments. Le meilleur levier n’est alors pas de chercher un code promotionnel, mais d’éviter le premier basculement. Repérez vos situations déclencheuses — retour tardif, placards vides, déjeuner oublié — et préparez une réponse simple pour chacune.
Comparez les prix au kilo ou au litre et testez les marques distributeurs sur les produits qui vous conviennent. Une promotion n’est intéressante que si vous consommerez la quantité achetée. Placez les produits les plus anciens devant, respectez les conditions de conservation et congelez les portions adaptées avant qu’elles ne soient perdues. Privilégiez aussi les produits de saison lorsque leur prix est avantageux.
Calculer le coût des trajets, pas seulement celui du carburant
Pour une voiture, additionnez assurance, entretien, stationnement, réparations et coût d’achat, en plus du carburant. Groupez les déplacements lorsque cela reste pratique. Comparez ensuite les alternatives réellement accessibles : covoiturage, transports collectifs, marche ou vélo selon la distance, la sécurité et vos contraintes.
Si vous êtes salarié du secteur privé, vérifiez la prise en charge des abonnements éligibles de transports publics ou de services publics de location de vélos : l’employeur doit en rembourser au moins 50 %, selon les conditions applicables. Consultez également les tarifs sociaux ou réduits proposés localement.
Freiner les achats non prévus sans bannir les loisirs
Avant un achat non indispensable, laissez passer un délai de réflexion et posez-vous trois questions : quel besoin précis cet objet couvre-t-il, possédez-vous déjà une solution et quel sera son coût total ? Ajoutez les accessoires, consommables, livraisons ou abonnements nécessaires. Reporter un achat n’est pas encore une économie s’il intervient finalement le mois suivant.
La seconde main, le reconditionné, l’emprunt et les dons peuvent réduire le coût d’équipement. Vérifiez toutefois l’état, la compatibilité, les garanties et les possibilités de retour. Pour un appareil, une batterie usée ou une réparation immédiate peut effacer l’avantage du prix affiché.
Conservez une enveloppe de plaisir réaliste, même modeste, plutôt qu’une interdiction difficile à tenir. Bibliothèques, événements gratuits et tarifs réduits peuvent maintenir des sorties sans alourdir le budget. Les aides aux loisirs ou au sport dépendent de critères et de dispositifs susceptibles d’évoluer : vérifiez les conditions auprès des organismes concernés.
Mesurer les résultats et adapter le budget chaque mois
Construisez votre budget prévisionnel avec les revenus effectivement disponibles, les charges essentielles, les provisions annuelles et une limite réaliste pour les dépenses ajustables. Avec des revenus irréguliers, appuyez-vous sur une base prudente plutôt que sur votre meilleur mois.
Faites un point rapide chaque semaine, puis un bilan mensuel. Comparez les dépenses prévues et réelles par catégorie. Si l’alimentation dépasse régulièrement l’enveloppe malgré peu de gaspillage, revoyez le montant prévu plutôt que de vous imposer un objectif intenable.
- Vérifiez que les résiliations et changements tarifaires ont bien pris effet.
- Distinguez les baisses récurrentes des économies exceptionnelles.
- Réservez, si possible, une partie de la marge aux dépenses irrégulières et aux imprévus.
- Choisissez la prochaine action en fonction de son intérêt réel, sans tout bouleverser.
Si les dépenses essentielles dépassent les revenus malgré ces ajustements, le problème ne se résout pas uniquement par de petites économies. Vérifiez les droits non sollicités et rapprochez-vous d’un travailleur social ou d’un Point conseil budget. Reprendre le contrôle consiste aussi à demander un accompagnement avant que les difficultés ne s’accumulent.