Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Domiciliation bancaire : quel compte choisir et comment éviter les mauvais prélèvements ?
La domiciliation bancaire consiste à désigner le compte sur lequel un organisme peut prélever une somme ou verser un paiement. Elle concerne notamment une facture d’énergie, un abonnement, un salaire ou le remboursement d’un crédit. Un exemple concret permet de comprendre les informations à transmettre, le fonctionnement du mandat SEPA et les vérifications à effectuer avant de valider l’opération.
Un exemple de domiciliation bancaire pour une facture d’électricité
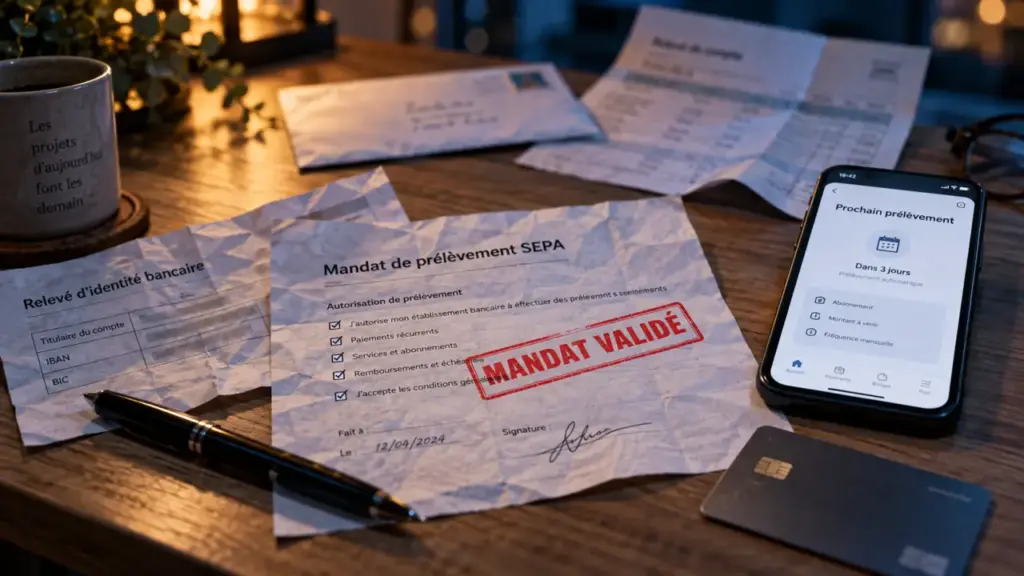
Claire ouvre un contrat d’électricité pour son nouvel appartement. Le fournisseur lui propose un prélèvement automatique mensuel. Pour le mettre en place, Claire transmet un relevé d’identité bancaire, ou RIB, correspondant à son compte courant. Elle signe aussi un mandat de prélèvement SEPA, parfois directement en ligne.
Le compte courant de Claire devient alors le compte domicilié. C’est lui qui sera débité à chaque échéance. Le fournisseur dispose des coordonnées bancaires nécessaires au prélèvement, tandis que la banque exécute les débits lorsque les conditions du mandat sont remplies.
| Élément | Dans cet exemple | Utilité |
|---|---|---|
| Créancier | Le fournisseur d’électricité | Il demande le paiement des factures |
| Compte domicilié | Le compte courant de Claire | Il est débité chaque mois |
| RIB | IBAN et BIC du compte | Il identifie le compte à utiliser |
| Mandat SEPA | Accord donné par Claire | Il autorise les prélèvements |
La domiciliation ne donne donc pas au fournisseur la possibilité de prélever n’importe quel montant à n’importe quel moment. Elle organise un paiement récurrent entre un créancier identifié et un compte précis. Claire doit conserver la référence de son mandat et vérifier le premier prélèvement, notamment si la mensualité a été estimée avant une première relève de consommation.
Les informations demandées pour domicilier un compte
Dans la plupart des cas, la démarche reste rapide. L’organisme demande un RIB et recueille l’autorisation de prélèvement. Le document contient notamment l’IBAN, qui identifie le compte dans l’espace bancaire européen, ainsi que le BIC, parfois demandé selon le circuit de paiement utilisé. Le nom du titulaire doit également correspondre à la demande.
Le RIB ne remplace pas l’autorisation de prélèvement
Communiquer un RIB indique le compte à utiliser, mais le prélèvement repose sur le mandat SEPA. Celui-ci précise l’identité du créancier et comporte une référence unique de mandat. Lors d’une souscription en ligne, l’accord peut être donné par validation électronique. Il est utile de télécharger ou d’archiver la confirmation, surtout pour un contrat long ou une mensualité importante.
Le compte choisi peut être différent du compte principal
Un foyer peut utiliser un compte joint pour le loyer, l’assurance habitation et les dépenses communes, tout en conservant un compte individuel pour ses achats personnels. Dans ce cas, la domiciliation bancaire doit reprendre le RIB du compte joint. Le titulaire vérifie que les cotitulaires ont bien accès aux mouvements et que le solde disponible couvre les échéances prévues.
Comprendre la différence entre domiciliation, virement et changement de banque
Ces notions sont proches, mais elles ne désignent pas la même opération. La domiciliation bancaire indique le compte choisi pour recevoir ou payer un flux. Un virement est une opération ponctuelle ou programmée vers un bénéficiaire. Le changement de banque consiste à déplacer ou à recréer ces habitudes de paiement sur un nouveau compte.
- Pour un salaire, l’employeur reçoit le RIB du salarié et verse la rémunération sur le compte indiqué.
- Pour un abonnement téléphonique, l’opérateur reçoit un mandat SEPA pour débiter la facture.
- Pour rembourser un proche, le titulaire effectue généralement un virement. Il n’y a pas de domiciliation à mettre en place.
- Pour un prêt, la banque peut prévoir une échéance prélevée sur le compte indiqué dans l’offre de crédit.
Lors d’un changement de banque, tous les paiements ne se présentent pas forcément le même jour. Une facture trimestrielle, une régularisation annuelle ou un abonnement oublié peut apparaître plusieurs semaines après le transfert des opérations courantes. Garder l’ancien compte approvisionné pendant la transition et dresser la liste des créanciers réduit le risque de rejet d’un prélèvement légitime faute de provision.
Modifier ou arrêter une domiciliation bancaire sans se tromper
Changer de compte domicilié peut se révéler nécessaire après l’ouverture d’un compte joint, une séparation, un déménagement ou une réorganisation du budget. Communiquer un nouveau RIB ne suffit pas toujours. Il faut vérifier auprès de l’organisme concerné si un nouveau mandat SEPA est nécessaire. Tant que la modification n’est pas confirmée, l’ancien compte peut rester celui qui sera prélevé.
La méthode la plus sûre pour changer de compte
- Recenser les prélèvements récurrents sur les derniers relevés bancaires.
- Prévenir chaque créancier depuis son espace client, par formulaire ou par le canal indiqué.
- Transmettre le nouveau RIB et signer un nouveau mandat si l’organisme le demande.
- Conserver la confirmation de prise en compte et vérifier la prochaine échéance.
- Ne pas clôturer l’ancien compte avant d’avoir contrôlé les opérations en attente.
Si le prélèvement paraît inconnu, erroné ou injustifié, il faut contacter rapidement le créancier et la banque. Il est aussi possible de révoquer un mandat auprès du créancier pour mettre fin aux prélèvements futurs. Une opposition sur un prélèvement répond à une situation plus ciblée. Elle ne remplace pas nécessairement la résiliation du contrat à l’origine de la facture.
Les contrôles utiles avant de donner ses coordonnées bancaires
Un RIB doit être transmis à un interlocuteur clairement identifié : employeur, bailleur institutionnel, fournisseur, assureur, administration ou entreprise avec laquelle une relation contractuelle existe. Avant de renseigner ses coordonnées sur un site, il est prudent de vérifier son adresse, la nature exacte de la demande et le montant ou la périodicité annoncés.
Une bonne domiciliation bancaire laisse une trace claire : nom du créancier, référence du mandat, compte concerné, fréquence et date prévisible du prélèvement. Ce suivi est utile pour les couples, les indépendants et les personnes qui séparent les dépenses fixes des dépenses quotidiennes. La simplicité du prélèvement ne dispense pas de consulter régulièrement les relevés.
L’exemple de Claire résume le principe : un RIB identifie le compte, un mandat autorise le prélèvement et le suivi des échéances permet de garder la maîtrise du budget. La domiciliation bancaire facilite alors l’organisation des paiements tout en limitant le risque de débits difficiles à retrouver.