Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Bankin’ s’adresse aux personnes qui veulent consulter leurs comptes et leurs dépenses au même endroit. L’application transforme une suite de paiements, de prélèvements et de virements en une lecture plus claire du budget. Cet avis examine son fonctionnement, ses points forts, ses limites et les profils auxquels elle convient le mieux.
Ce que Bankin’ permet de voir dès les premiers jours
Bankin’ fonctionne comme un agrégateur de comptes. Après la synchronisation des établissements compatibles, l’application rassemble les soldes et les mouvements sur une même interface, sur mobile comme dans l’espace personnel web. Elle ne remplace pas la banque : elle facilite la lecture de la situation financière globale.
Vérifiez l’agrément d’un professionnel financier ou assureur · Consultez les registres officiels REGAFI et REFASSU pour vérifier qu’un professionnel est autorisé par l’ACPR.
Une vue consolidée utile pour suivre son budget
Le premier bénéfice consiste à ne plus ouvrir plusieurs applications bancaires pour connaître son solde disponible ou vérifier une dépense. Bankin’ regroupe les comptes classiques et affiche les transactions dans une chronologie facile à parcourir. Cette centralisation devient particulièrement pratique pour un foyer qui utilise plusieurs banques, un compte courant et une carte dédiée aux achats du quotidien.
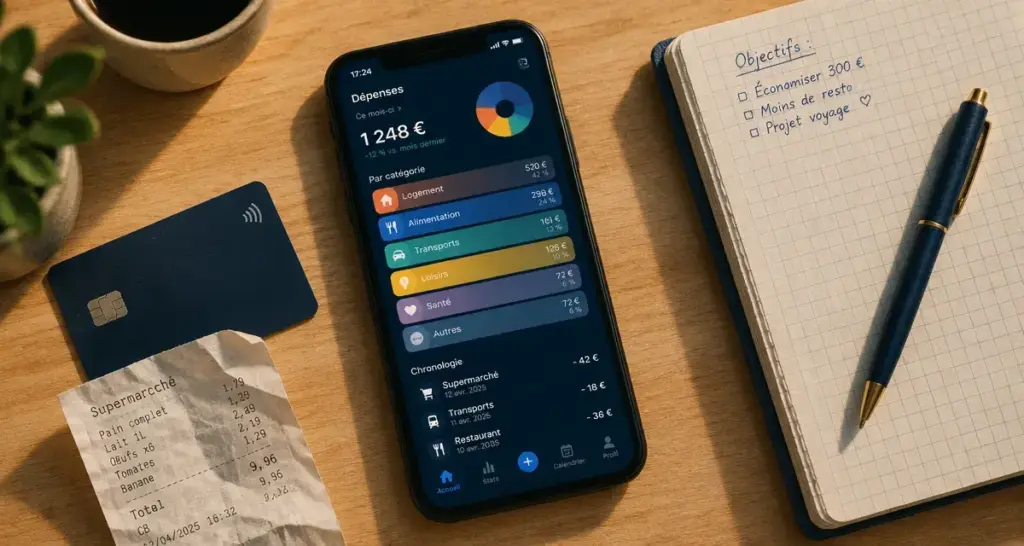
La catégorisation automatique classe les opérations par grands postes, comme l’alimentation, le logement, le transport, les loisirs ou les abonnements. Un graphique en camembert permet de visualiser la répartition des dépenses. L’application ne remplace pas une comptabilité détaillée, mais elle fournit une base rapide pour repérer les postes qui occupent une place trop importante dans le mois.
La synchronisation réduit aussi le temps consacré au suivi manuel. Une fois les comptes connectés, les nouvelles opérations apparaissent dans l’interface selon la qualité de la connexion avec chaque établissement. Il reste nécessaire de vérifier les informations affichées, notamment lorsqu’un compte est récemment ouvert, fermé ou peu utilisé.
Budget, alertes et projets : des fonctions orientées action
Le budget automatique, les alertes personnalisées et les objectifs d’épargne donnent une dimension plus concrète au suivi. Au lieu de constater un dépassement lorsque le compte approche du découvert, l’utilisateur peut repérer une tendance et ajuster ses dépenses. Ces outils sont surtout utiles lorsque les revenus et les charges se répètent d’un mois à l’autre.
Bankin’ met également en avant des offres de cashback auprès de plus de 400 marques, ainsi que des services liés à la réduction de certaines factures ou au financement de projets. Selon les offres proposées, il est possible d’emprunter de 100 € à 1 000 €. La renégociation de certaines factures peut aussi participer à la recherche d’économies.
La valeur de ces services dépend toutefois des habitudes de chacun. Le cashback reste intéressant lorsqu’il s’applique à un achat prévu. Il perd son intérêt s’il pousse à dépenser davantage. De la même façon, une offre de crédit ne règle pas un déséquilibre budgétaire récurrent : elle répond au mieux à un besoin de trésorerie ponctuel.
Fiabilité et sécurité : ce qu’il faut comprendre avant de connecter ses comptes
Donner accès à ses mouvements bancaires à une application financière demande une vérification sérieuse. Bankin’ a été créée en 2011 et son activité d’agrégation s’inscrit dans le cadre de la DSP2. Cette réglementation organise l’accès aux données bancaires avec l’accord explicite de l’utilisateur. L’application est agréée par l’ACPR, sous l’autorité de la Banque de France.
Une connexion en lecture seule, pas un pouvoir de paiement
Le principe de lecture seule est central. L’agrégateur consulte les informations nécessaires à l’affichage des comptes et des transactions, sans pouvoir initier un virement depuis l’application. L’authentification auprès de la banque reste intégrée au parcours sécurisé de l’établissement bancaire.
Bankin’ indique respecter les exigences de la CNIL et de la DSP2, et ne pas vendre ni échanger les données personnelles. Ces éléments apportent un cadre rassurant, mais ils ne dispensent pas de vérifier les autorisations accordées et les comptes réellement connectés.
Quelques réflexes restent indispensables. Utilisez un code robuste sur votre téléphone, activez les protections disponibles sur l’appareil et retirez toute connexion bancaire devenue inutile. Consultez aussi régulièrement la liste des comptes affichés. Une synchronisation n’est pertinente que si elle correspond encore à votre situation.
La gestion budgétaire ressemble à un sablier : le solde visible n’est qu’une photographie du haut, tandis que les prélèvements à venir s’écoulent déjà dans la partie basse. Avant de considérer une somme comme disponible, regardez le calendrier des charges fixes, les paiements différés et les dépenses annuelles. Cette lecture en flux, proche d’un prévisionnel glissant, évite de dépenser un argent déjà engagé.
Les points forts et les limites à accepter
L’avis sur Bankin’ est globalement positif pour un usage simple de gestion des dépenses. L’application privilégie l’accessibilité. Elle aide à repérer des dépenses superflues, à surveiller des abonnements et à retrouver une lecture claire du budget sans construire soi-même un tableau complexe.
| Points appréciables | Limites à anticiper |
|---|---|
| Centralisation de plusieurs comptes sur une interface | Compatibilité plus favorable aux comptes bancaires classiques qu’aux comptes exotiques |
| Catégorisation automatique et graphiques faciles à lire | Sous-catégories et personnalisation parfois insuffisantes pour un budget très détaillé |
| Version gratuite utile pour suivre les dépenses courantes | Les fonctions et les niveaux de service peuvent varier selon les formules |
| Alertes, objectifs et budget automatique accessibles au grand public | La synchronisation dépend de la qualité de connexion avec chaque banque |
La catégorisation automatique fait gagner du temps, mais demande un contrôle
Une transaction correctement classée ne sert pas seulement à améliorer l’affichage : elle influence la perception du budget. Un achat effectué dans une grande enseigne peut mélanger des courses alimentaires, de l’équipement et un cadeau, alors que l’application ne voit qu’un libellé bancaire. Il est donc préférable de contrôler les catégories au début, puis de corriger celles qui reviennent régulièrement.
Cette vérification améliore la qualité de l’analyse sans transformer le suivi en corvée. Après quelques semaines, les erreurs les plus fréquentes deviennent plus faciles à repérer. L’utilisateur conserve ainsi une vision suffisamment fiable des grands postes, même si la répartition n’atteint pas la précision d’un tableau géré manuellement.
La limite apparaît chez les personnes qui veulent ventiler chaque euro, distinguer finement les enveloppes ou intégrer des actifs plus complexes. Bankin’ reste plus confortable pour comprendre ses dépenses et ses comptes courants que pour piloter un patrimoine diversifié ou une stratégie d’investissement précise. Les sous-catégories limitées peuvent alors devenir gênantes.
Bankin’, Linxo ou Finary : choisir selon son niveau de besoin
Le bon choix ne consiste pas à chercher l’application la plus complète dans l’absolu, mais celle qui sera réellement consultée. Bankin’ vise d’abord la simplicité de la gestion budgétaire. Linxo se situe dans un registre proche, centré sur l’agrégation et le suivi bancaire. Finary répond davantage à une logique de suivi patrimonial et d’investissement.
| Outil | Usage le plus naturel | À privilégier si vous recherchez |
|---|---|---|
| Bankin’ | Suivi quotidien des comptes et des dépenses | Une prise en main simple, des catégories et des alertes |
| Linxo | Gestion du budget avec agrégation bancaire | Une alternative comparable à évaluer selon vos banques et vos préférences d’interface |
| Finary | Vision patrimoniale élargie | Un suivi davantage orienté vers les placements et le patrimoine |
La comparaison dépend donc du niveau de détail recherché. Pour suivre les dépenses courantes et plusieurs comptes bancaires, Bankin’ répond à un besoin direct. Pour personnaliser davantage les catégories ou suivre une situation financière plus complexe, il faut examiner la compatibilité des comptes et les fonctions proposées par les autres solutions.
À qui recommander Bankin’ ?
Bankin’ convient bien à un particulier qui souhaite reprendre la main sur ses dépenses, centraliser des comptes classiques ou suivre un budget sans tableur. La version gratuite permet déjà de vérifier si l’interface et la synchronisation répondent aux besoins de base. C’est aussi un choix cohérent pour repérer des abonnements oubliés et visualiser les dépenses variables avant qu’elles ne deviennent difficiles à maîtriser.
L’application peut également convenir à un foyer qui veut disposer d’une vue commune de plusieurs comptes, à condition que les établissements utilisés soient correctement pris en charge. Les alertes et le budget automatique ajoutent un suivi régulier sans imposer une saisie quotidienne de chaque opération.
En revanche, les utilisateurs qui recherchent une personnalisation fine, la gestion de comptes étrangers peu courants ou une vue complète de leurs placements doivent comparer attentivement les solutions. Les comptes classiques sont mieux couverts que les comptes exotiques, et les besoins patrimoniaux dépassent le périmètre de Bankin’.
Le meilleur indicateur reste simple : après quelques semaines, l’application doit aider à prendre une décision concrète, comme réduire une dépense, revoir un abonnement ou ajuster un objectif d’épargne. Si elle sert uniquement à regarder des graphiques, son intérêt restera limité.