Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Une lettre de résiliation de compte bancaire doit demander clairement la fermeture du compte tout en protégeant les opérations déjà engagées. Avant son envoi, vérifiez les prélèvements, les virements et les chèques en circulation, puis prévoyez le transfert du solde définitif. Le modèle ci-dessous peut être copié et adapté à votre situation.
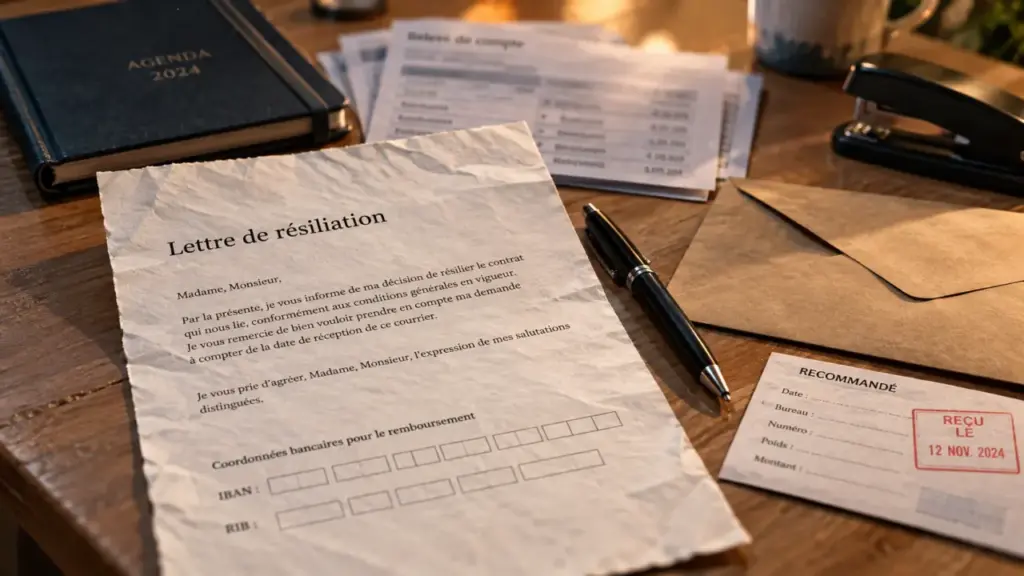
Modèle de lettre de résiliation de compte bancaire à personnaliser
Utilisez une formulation simple, explicite et datée. Adressez le courrier à votre agence ou au service compétent de votre banque. L’envoi en lettre recommandée avec accusé de réception vous permet de conserver une preuve de votre demande et de sa réception.
Vos prénom et nom
Votre adresse
Code postal – Ville
Téléphone – E-mail
Nom de la banque
À l’attention de l’agence ou du service clientèle
Adresse de la banque
Code postal – Ville
À [Ville], le [Date]
Objet : demande de fermeture définitive de mon compte bancaire n° [numéro du compte]
Madame, Monsieur,
Je vous demande par la présente de procéder à la fermeture définitive de mon compte bancaire n° [numéro du compte], ouvert dans votre établissement.
Je vous remercie de prendre les dispositions nécessaires afin que les chèques, virements et autres moyens de règlement déjà émis et encore en circulation soient traités, sous réserve de la provision disponible sur le compte.
Après apurement des opérations en cours, je vous prie de virer le solde définitif créditeur sur le compte suivant :
IBAN : [IBAN du nouveau compte]
BIC : [BIC, si nécessaire]
Je restituerai ou détruirai, selon vos instructions, les moyens de paiement associés à ce compte, notamment la carte bancaire et le chéquier. Je vous remercie également de m’adresser un relevé de compte final ainsi qu’une attestation de clôture.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
Signature
Les mentions à ne pas oublier dans le courrier
Les termes résiliation, fermeture et clôture sont couramment employés pour désigner la même démarche lorsqu’il s’agit d’un compte de dépôt. L’essentiel est d’exprimer sans ambiguïté votre volonté de fermer le compte concerné. Une demande vague, comme « je souhaite changer de banque », ne remplace pas une demande de fermeture définitive.
Identifier le titulaire, la banque et le compte
Votre lettre doit permettre à la banque d’identifier rapidement le dossier. Indiquez vos coordonnées complètes, le nom de l’établissement, l’adresse de l’agence si vous en avez une, ainsi que le numéro du compte. Si vous détenez plusieurs comptes dans la même banque, cette précision évite de fermer le mauvais produit ou de retarder le traitement.
Donner une instruction claire pour le solde final
Précisez comment vous souhaitez récupérer le solde créditeur. Le plus pratique consiste généralement à fournir le RIB du nouveau compte pour demander un virement. Le montant définitif peut toutefois différer du solde affiché le jour de l’envoi : une opération par carte, un chèque ou un prélèvement peut encore être présenté.
Demander les justificatifs de fin de relation
Demandez un relevé de compte final et une attestation de clôture. Ces documents servent de preuve si un organisme continue d’utiliser vos anciennes coordonnées bancaires ou si une opération se présente après la fermeture. Conservez également vos relevés bancaires pendant 5 ans. Ils peuvent être utiles pour vérifier un paiement, justifier une dépense ou résoudre un litige.
Préparer la fermeture sans interrompre vos paiements
La lettre n’est qu’une étape de la procédure. Le point le plus sensible consiste à organiser la continuité financière entre l’ancien et le nouveau compte. Ouvrez votre nouveau compte avant de demander la clôture, sauf si vous n’avez plus aucun encaissement ni paiement à gérer.
Faire l’inventaire des flux entrants et sortants
Examinez plusieurs relevés récents et séparez les sommes qui arrivent sur le compte de celles qui en sortent. Cette vérification permet de repérer les mouvements peu fréquents, souvent oubliés : remboursement de mutuelle, régularisation d’impôts, cotisation annuelle, facture d’énergie ou abonnement renouvelé une fois par an.
| À vérifier | Action à réaliser | Risque si rien n’est fait |
|---|---|---|
| Salaire, retraite, prestations | Transmettre le nouveau RIB à l’employeur, à la CAF, à la Sécurité sociale ou aux organismes concernés | Versement retardé ou envoyé sur un compte fermé |
| Prélèvements automatiques | Modifier la domiciliation bancaire auprès des fournisseurs et créanciers | Rejet, impayé ou frais liés à un paiement non effectué |
| Virements permanents | Les recréer depuis le nouveau compte ou les arrêter | Paiement oublié ou virement annulé |
| Chèques et paiements différés | Maintenir une provision suffisante jusqu’à leur traitement | Rejet de chèque ou incident de paiement |
Ne vous fiez pas uniquement au solde disponible le jour de l’envoi. Consultez aussi le calendrier des encaissements et des paiements attendus : échéances, paiements différés, chèques remis tardivement et opérations annuelles. Cette vérification fait ressortir les flux qui ne figurent pas chaque mois sur le relevé.
Restituer les moyens de paiement au bon moment
La carte bancaire et le chéquier doivent être restitués ou traités selon les consignes de la banque. N’utilisez plus la carte une fois la demande de clôture lancée, sauf si la banque vous confirme que le compte reste utilisable pendant le traitement. Pour les chèques déjà remis à un bénéficiaire, laissez la provision nécessaire jusqu’à leur encaissement effectif.
Envoyer la demande et suivre la clôture
Vous pouvez remettre la lettre en agence, lorsqu’une agence est accessible, ou l’adresser par courrier au service indiqué par la banque. Le recommandé avec accusé de réception est particulièrement utile pour dater précisément votre demande. Une banque en ligne peut prévoir une procédure dans l’espace client, l’envoi de documents dématérialisés ou le retour des moyens de paiement par voie postale. Vérifiez ses modalités avant l’expédition.
- Conservez une copie signée de la lettre et les justificatifs d’envoi.
- Gardez le compte approvisionné tant que des opérations restent possibles.
- Suivez la réception du solde définitif sur le nouveau compte.
- Contrôlez le relevé final et demandez l’attestation de clôture si elle n’a pas été transmise.
- Archivez ces documents avec vos derniers relevés.
La fermeture d’un compte est présentée comme une démarche possible à tout moment et sans motif. En revanche, un solde débiteur, des opérations non réglées ou un crédit en cours nécessitent une vérification préalable avec la banque. La clôture ne supprime pas une dette ni un engagement qui reste à traiter.
Compte joint, banque en ligne et clôture décidée par la banque
Le compte joint nécessite l’accord des co-titulaires
Pour un compte joint, tous les titulaires doivent être d’accord et signer la demande de fermeture. N’utilisez donc pas le modèle individuel sans l’adapter. Mentionnez les identités de chaque co-titulaire, les références du compte commun et les modalités retenues pour le versement du solde. Anticipez également le transfert des prélèvements liés au foyer.
Si la banque prend l’initiative de fermer le compte
La situation diffère lorsque la banque décide elle-même de clôturer le compte. Un préavis de 2 mois est mentionné dans ce cas. Utilisez ce délai pour ouvrir un nouveau compte, communiquer votre nouveau RIB et organiser les opérations restantes. Ne laissez pas les fonds sans suivi : après 10 ans d’inactivité, ils peuvent être transférés à la Caisse des Dépôts.
Une fois la clôture effective, vérifiez que plus aucun prélèvement, virement ou remboursement n’est orienté vers l’ancien compte. L’attestation de clôture et le relevé final permettent de prouver la date de fin du compte et de régulariser rapidement toute opération tardive.