Publicado por: Clemence Bispo Batailly — Editor Chefe
Para reduzir os gastos mensais, comece com pagamentos que retornam automaticamente, depois ataque resíduos e compras não planejadas. O objectivo não é eliminar tudo: é pagar menos pelas suas necessidades reais e recuperar uma margem sem enfraquecer a sua saúde, habitação ou viagens essenciais.
Identificar as economias úteis antes de fixar limites
Pegue seus extratos bancários para os últimos meses, pagamentos em dinheiro e faturas anuais. Observe cada despesa, mesmo modesta, em um notebook, planilha ou aplicativo. Para amostras irreconhecíveis, encontre o serviço antes de decidir o que excluir.
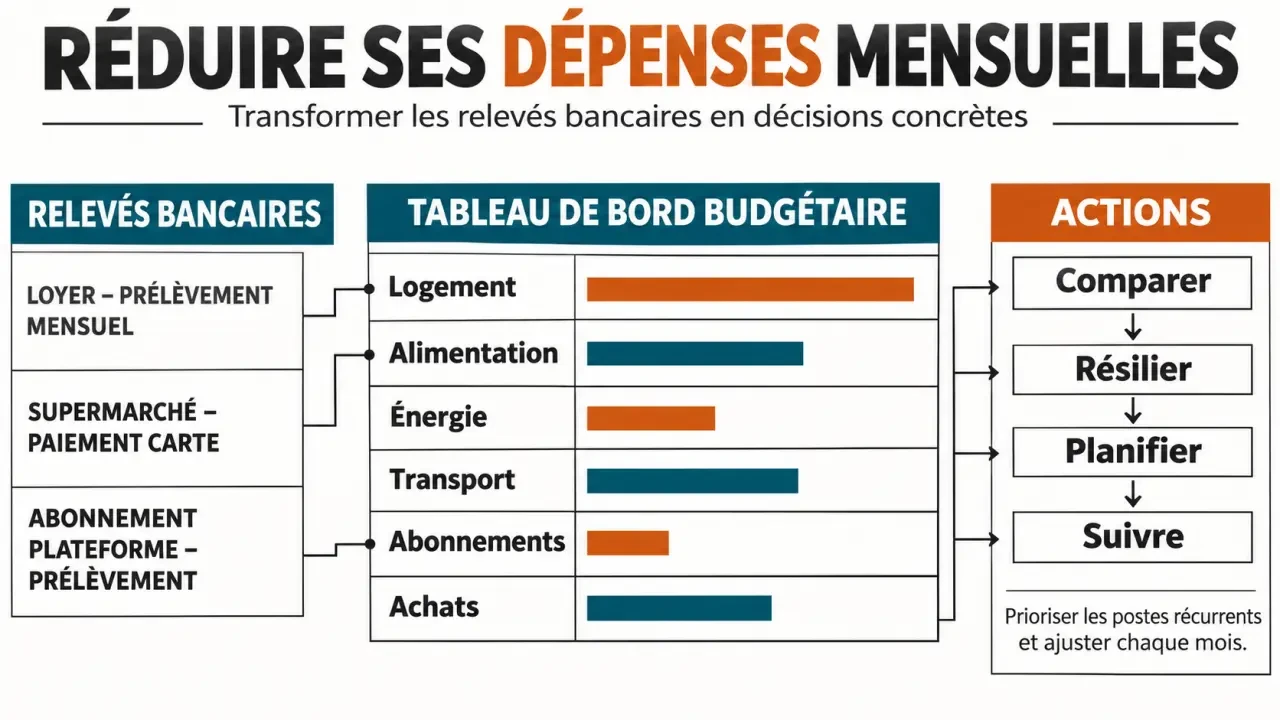
Uma despesa fixa não é necessariamente indispensável, e a despesa variável não é necessariamente supérflua. Uma assinatura de vídeo retorna a uma data fixa, mas permanece opcional; as compras de alimentos flutuam, mas atende a uma necessidade essencial. Classificar os montantes de acordo com a sua frequência e utilidade.
| Tipo de despesas | Exemplos | Decisão a considerar |
|---|---|---|
| Recorrente indispensável | Aluguer, seguro obrigatório | Verificar o contrato e eventuais ajudas |
| Recorrente ajustável | Pacote móvel, subscrição de lazer | Reduzir o fornecimento ou terminar se necessário |
| Variável exigida | Comida, viagens de negócios | Limitação dos resíduos e organização dos contratos públicos |
| Ocasional | Equipamento, presentes, manutenção | Antecipar e estabelecer uma reserva |
Para as despesas anuais previsíveis, dividir o montante por doze e reservar este montante cada mês. Isso evita considerar uma conta de seguro ou manutenção como um imprevisto.
Em seguida, priorizar as ações de acordo com o ganho esperado, o esforço solicitado e o atraso em vigor. Remover uma assinatura não utilizada é geralmente mais simples do que mover. Uma venda de objeto traz uma receita única; um contrato mais barato reduz as saídas de dinheiro.
Iluminar contratos sem perder as proteções necessárias
Compare o custo real em vez do preço da chamada
Recolha de eletricidade, gás, internet, telefone e contratos de seguro. Para cada, taxa, opções, duração da nomeação e possíveis custos de partida. Compare ao longo do mesmo período, integrando o fim das promoções e custos de instalação. Um pagamento mensal reduzido nem sempre significa uma conta anual mais baixa.
Encontre um ponto de dica do orçamento perto de você · Veja o Diretório Oficial de Pontos Consultivos de Orçamento rotulados para beneficiar de um diagnóstico, apoio orçamental e informações sobre seus direitos sociais.
No seguro, compare garantias, exclusões, limites de compensação e dedutíveis: este último é o montante que pode permanecer à sua custa após um crédito. Identificar coberturas duplas, mas não terminar até que você tenha verificado que a cobertura restante atende às suas necessidades e obrigações.
- Adapte seu plano móvel ao seu consumo real de dados.
- Remova as opções pagas que você não usa.
- Fechar assinaturas esquecidas e manter uma confirmação.
- Verifique os termos de mudança de contrato e continuidade do serviço.
Reduzir o consumo de habitação sem investimento cego
Siga o consumo de energia, não apenas amostragem: um pagamento mensal pode ser ajustado sem que seu uso diminua. Use os programas ecológicos, seque a roupa ao ar livre quando possível e feche as persianas à noite. Para aquecimento, Nirio evoca até 7% de economia para uma diminuição de 1 °C; No entanto, o resultado depende da habitação e do uso. Manter uma temperatura adequada para os ocupantes.
Avant tout achat d’équipement « économique », comparez son coût au gain plausible. Si le logement pèse trop lourd, vérifiez vos droits auprès de la CAF et les possibilités locales. Un déménagement mérite un calcul complet : dépôt de garantie, transport, frais d’installation et conséquences sur les trajets.
Organiser les courses et les déplacements pour éviter les dépenses en chaîne
Faire partir les repas de ce que vous possédez déjà
Avant les courses, regardez le réfrigérateur, le congélateur et les placards. Prévoyez quelques repas compatibles avec votre emploi du temps, puis rédigez une liste des ingrédients manquants. Gardez une solution rapide à la maison pour les soirées chargées : un programme trop ambitieux risque de finir en commande de repas.
Les dépenses fonctionnent parfois comme un domino : un repas non anticipé entraîne une livraison, puis des frais et des suppléments. Le meilleur levier n’est alors pas de chercher un code promotionnel, mais d’éviter le premier basculement. Repérez vos situations déclencheuses — retour tardif, placards vides, déjeuner oublié — et préparez une réponse simple pour chacune.
Comparez les prix au kilo ou au litre et testez les marques distributeurs sur les produits qui vous conviennent. Une promotion n’est intéressante que si vous consommerez la quantité achetée. Placez les produits les plus anciens devant, respectez les conditions de conservation et congelez les portions adaptées avant qu’elles ne soient perdues. Privilégiez aussi les produits de saison lorsque leur prix est avantageux.
Calculer le coût des trajets, pas seulement celui du carburant
Pour une voiture, additionnez assurance, entretien, stationnement, réparations et coût d’achat, en plus du carburant. Groupez les déplacements lorsque cela reste pratique. Comparez ensuite les alternatives réellement accessibles : covoiturage, transports collectifs, marche ou vélo selon la distance, la sécurité et vos contraintes.
Si vous êtes salarié du secteur privé, vérifiez la prise en charge des abonnements éligibles de transports publics ou de services publics de location de vélos : l’employeur doit en rembourser au moins 50 %, selon les conditions applicables. Consultez également les tarifs sociaux ou réduits proposés localement.
Freiner les achats non prévus sans bannir les loisirs
Avant un achat non indispensable, laissez passer un délai de réflexion et posez-vous trois questions : quel besoin précis cet objet couvre-t-il, possédez-vous déjà une solution et quel sera son coût total ? Ajoutez les accessoires, consommables, livraisons ou abonnements nécessaires. Reporter un achat n’est pas encore une économie s’il intervient finalement le mois suivant.
La seconde main, le reconditionné, l’emprunt et les dons peuvent réduire le coût d’équipement. Vérifiez toutefois l’état, la compatibilité, les garanties et les possibilités de retour. Pour un appareil, une batterie usée ou une réparation immédiate peut effacer l’avantage du prix affiché.
Conservez une enveloppe de plaisir réaliste, même modeste, plutôt qu’une interdiction difficile à tenir. Bibliothèques, événements gratuits et tarifs réduits peuvent maintenir des sorties sans alourdir le budget. Les aides aux loisirs ou au sport dépendent de critères et de dispositifs susceptibles d’évoluer : vérifiez les conditions auprès des organismes concernés.
Mesurer les résultats et adapter le budget chaque mois
Construisez votre budget prévisionnel avec les revenus effectivement disponibles, les charges essentielles, les provisions annuelles et une limite réaliste pour les dépenses ajustables. Avec des revenus irréguliers, appuyez-vous sur une base prudente plutôt que sur votre meilleur mois.
Faites un point rapide chaque semaine, puis un bilan mensuel. Comparez les dépenses prévues et réelles par catégorie. Si l’alimentation dépasse régulièrement l’enveloppe malgré peu de gaspillage, revoyez le montant prévu plutôt que de vous imposer un objectif intenable.
- Vérifiez que les résiliations et changements tarifaires ont bien pris effet.
- Distinguez les baisses récurrentes des économies exceptionnelles.
- Réservez, si possible, une partie de la marge aux dépenses irrégulières et aux imprévus.
- Choisissez la prochaine action en fonction de son intérêt réel, sans tout bouleverser.
Si les dépenses essentielles dépassent les revenus malgré ces ajustements, le problème ne se résout pas uniquement par de petites économies. Vérifiez les droits non sollicités et rapprochez-vous d’un travailleur social ou d’un Point conseil budget. Reprendre le contrôle consiste aussi à demander un accompagnement avant que les difficultés ne s’accumulent.