Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Une banque en ligne gratuite peut réellement réduire vos frais, à condition que votre usage respecte les règles de l’offre. L’absence de cotisation mensuelle ne garantit ni une carte physique gratuite, ni des retraits illimités, ni des paiements sans frais à l’étranger. Pour choisir, comparez d’abord le coût de vos opérations habituelles, puis les conditions d’accès et les services indispensables. La prime de bienvenue vient ensuite.
La gratuité doit couvrir votre quotidien, pas seulement le compte
Une offre annoncée gratuite concerne généralement un ensemble précis de services. La tenue du compte peut être sans frais tandis que la carte, son expédition ou certaines opérations restent facturées. Il faut donc distinguer le prix du compte, le prix de la carte et le coût d’utilisation.
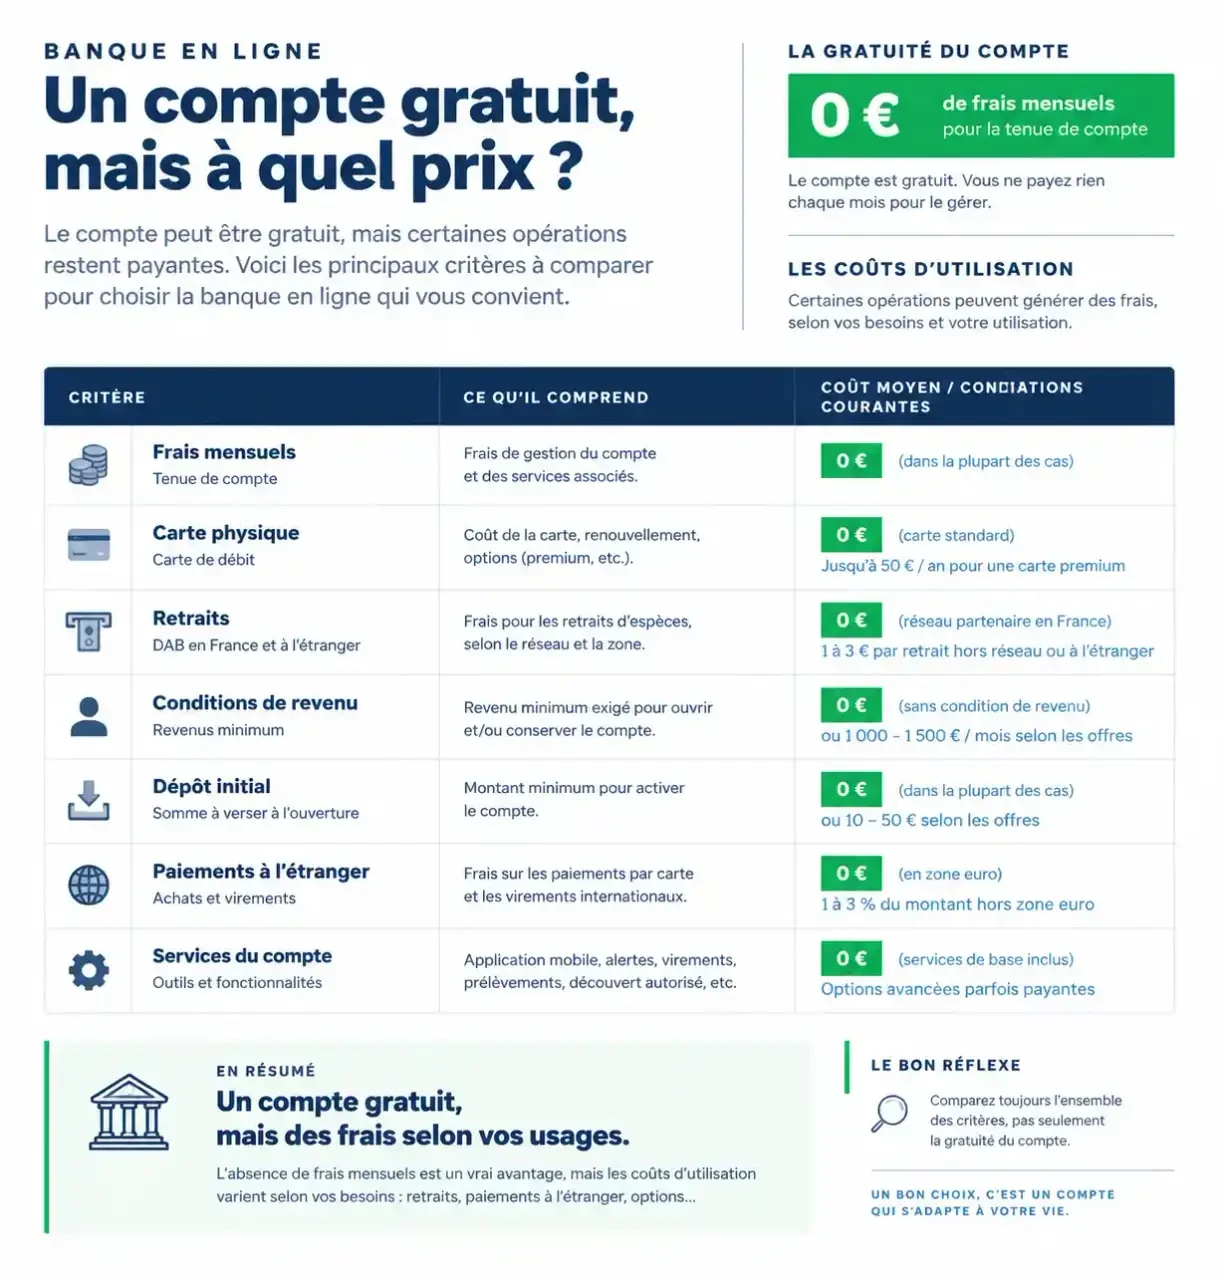
Autre différence importante : une carte peut être gratuite sans condition de revenu, mais sous condition d’utilisation. Un paiement oublié pendant la période prévue au contrat peut alors déclencher une facturation. À l’inverse, une carte soumise à un revenu minimum peut convenir à un utilisateur régulier, sans être accessible à tous.
Sans revenu minimum et sans dépôt initial : deux critères distincts
Une offre sans condition de revenu n’est pas nécessairement sans premier versement. Le revenu sert à déterminer votre éligibilité, tandis que le dépôt initial alimente le compte à l’ouverture. Ce versement n’est pas une commission : l’argent reste sur votre compte et peut être utilisé après son activation, selon les modalités prévues.
Si vous recherchez une ouverture sans dépôt initial, vérifiez cette mention dans les conditions de souscription plutôt que de la déduire du mot « gratuit ». Contrôlez aussi les justificatifs demandés et l’origine autorisée du premier virement. Ces contraintes peuvent compter davantage que quelques fonctionnalités supplémentaires.
Comparez les offres avec une grille commune
Pour constituer votre sélection, vous pouvez examiner les offres de banques en ligne comme Hello bank! et Fortuneo, puis les comparer à une offre bancaire mobile comme celle de N26. Pour des besoins internationaux, une solution comme Wise mérite une comparaison distincte : ne présumez pas qu’elle fournit les mêmes services ni le même cadre de protection qu’un compte bancaire classique.
Comprendre la garantie des dépôts bancaires · Le site officiel du FGDR explique la protection des dépôts et les montants garantis jusqu’à 100 000 € par client et par établissement.
Les tarifs et promotions évoluant, mieux vaut comparer une formule précise plutôt qu’une enseigne dans son ensemble. Une même marque peut proposer une entrée de gamme gratuite et des formules payantes.
| Critère | Point à relever | Conséquence pour votre choix |
|---|---|---|
| Frais mensuels | Gratuité permanente, conditionnelle ou temporaire | Écarter une simple période promotionnelle |
| Carte bancaire | Carte virtuelle ou physique, émission, livraison, usage imposé | Calculer le coût du moyen de paiement réellement nécessaire |
| Accès au compte | Revenu minimum, résidence, premier versement | Vérifier votre éligibilité avant la demande |
| Retraits | Nombre inclus, réseau et zone géographique | Anticiper les frais si vous utilisez des espèces |
| International | Paiements, retraits, conversion et virements | Éviter de confondre paiement gratuit et change gratuit |
| Services | IBAN, compte joint, chèques, espèces, assistance | Confirmer que le compte peut remplacer votre banque actuelle |
Conservez les brochures tarifaires consultées avec leur date. Cette précaution permet de comparer des conditions identiques et de retrouver les engagements applicables lors de votre souscription. En cas de différence entre une publicité et le détail contractuel, demandez une clarification avant de valider.
Les frais à tester avant de croire au « zéro euro »
Carte physique et retraits : les petites limites qui comptent
Certaines offres prévoient 10 € de frais pour l’émission de la carte de débit Mastercard physique, malgré un compte sans abonnement. D’autres limitent la gratuité à 2 retraits mensuels sans frais. Ces exemples ne sont pas des tarifs communs à toutes les banques : ils montrent pourquoi le détail des prestations doit être lu séparément.
Pour mesurer l’effet de ces limites, reprenez vos derniers relevés. Comptez vos retraits et repérez les mois pendant lesquels vous n’utilisez pas votre carte. Une offre conditionnée à des paiements réguliers convient moins à un compte de secours qu’à votre compte principal.
À l’étranger, regardez la devise autant que la destination
Les opérations hors Union européenne peuvent être facturées, mais cette frontière ne suffit pas à prévoir le coût. Un paiement en devise au sein de l’Union européenne peut aussi entraîner une conversion. Examinez séparément les commissions de paiement, les frais de retrait, le taux de change appliqué et une éventuelle majoration.
Une mention « au taux interbancaire » ne dispense pas de vérifier les frais de conversion. Au distributeur, des frais propres à l’exploitant peuvent également s’ajouter. Comparez donc le montant total débité, pas uniquement la commission affichée par votre banque.
La gratuité peut agir comme un paravent : elle masque les dépenses situées derrière la cotisation mensuelle. Pour le contourner, imaginez trois scènes concrètes : retirer des espèces pendant des vacances, remplacer une carte perdue et laisser le compte inutilisé quelque temps. Cherchez le tarif de chacune. Ce test révèle les coûts de dépannage et d’inactivité qu’une comparaison centrée sur l’abonnement laisse souvent hors champ.
Le bon choix change selon le rôle du compte
La meilleure banque en ligne gratuite est celle dont les contraintes correspondent à vos habitudes. Une carte intéressante pour les achats quotidiens peut devenir peu pratique pour voyager ou gérer les dépenses d’un couple.
- Compte principal : privilégiez les plafonds adaptés, la fiabilité des virements et prélèvements, ainsi qu’une assistance accessible. Vérifiez le découvert et les frais d’incident si vous en avez besoin.
- Compte secondaire : recherchez surtout l’absence de condition d’utilisation. Une carte rarement utilisée ne doit pas entraîner une facturation récurrente.
- Voyages fréquents : comparez les devises, les retraits inclus et les frais de conversion. Vérifiez aussi les conditions d’acceptation de la carte pour les cautions.
- Compte joint : contrôlez l’éligibilité des deux cotitulaires, le prix de chaque carte et les conditions propres à cette formule.
- Activité indépendante : choisissez un compte autorisant votre usage professionnel. Un compte personnel gratuit ne remplace pas automatiquement une offre adaptée à l’activité.
Si vous encaissez régulièrement des chèques ou déposez des espèces, vérifiez les possibilités concrètes et leur tarification. De même, regardez le pays de l’IBAN attribué et ses éventuelles implications administratives. Une application agréable ne compense pas l’absence d’un service indispensable.
Prime de bienvenue et ouverture : sécurisez la dernière étape
Une prime doit départager deux offres adaptées, pas rendre acceptable une offre mal choisie. Une annonce de 80 € peut correspondre à plusieurs versements, par exemple 10 € puis 70 €, chacun associé à une action distincte. Vérifiez toujours le règlement de l’opération concernée.
Les conditions peuvent porter sur une première ouverture, un versement ou des opérations réalisées dans un délai donné. Certaines promotions retiennent ainsi 10 opérations débitrices ou créditrices ou une période de 3 mois. Ne supposez pas que ces critères s’appliquent à toutes les primes : relevez ceux de l’offre choisie, ainsi que les éventuelles conditions de restitution.
- Vérifiez votre éligibilité : âge, résidence, justificatifs, revenus éventuels et statut de nouveau client.
- Confirmez les frais de carte, le dépôt initial et les opérations nécessaires à la gratuité.
- Contrôlez le statut de l’établissement et le mécanisme de protection applicable aux fonds.
- Enregistrez les conditions tarifaires et promotionnelles avant de signer.
- Testez les services essentiels avant de transférer tous vos paiements récurrents.
Retenez l’offre qui reste économique sans sa prime. Si elle couvre vos usages ordinaires, vos besoins occasionnels et vos imprévus sans contraintes difficiles à respecter, sa gratuité présente un intérêt durable.