Publicado por: Clemence Bispo Batailly — Editor Chefe
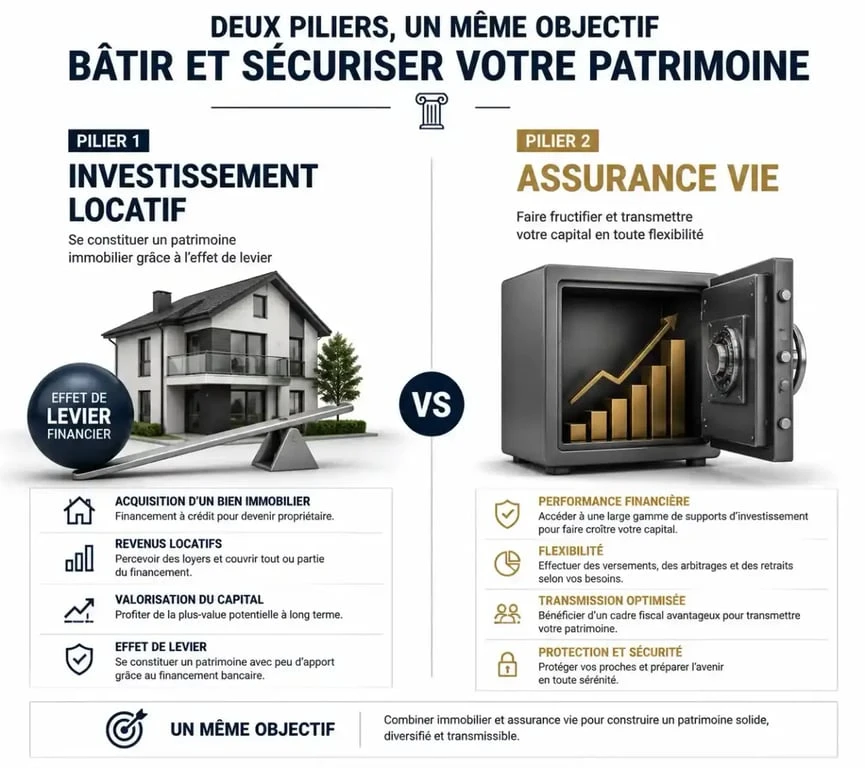
A arbitragem entre investimento de aluguel e seguro de vida é o dilema clássico da poupança francesa. Por um lado, a pedra oferece tangibilidade e poder de digitação financeira via crédito. Por outro lado, o seguro de vida oferece flexibilidade de gestão e uma tributação optimizada. Esta comparação não é um duelo, mas uma revisão dos objectivos do seu património a curto, médio e longo prazo.
A mecânica da alavanca: por que o imobiliário se destaca
O principal activo do investimento em arrendamento reside na sua capacidade de gerar efeito de alavancaAo contrário do seguro de vida, que geralmente requer capital disponível para ser alimentado, o imobiliário torna possível investir dinheiro que você ainda não tem. Ao pedir emprestado do banco, você usa a capacidade de reembolso de seus futuros inquilinos para formar um ativo cujo valor total lhe pertence desde o primeiro dia.
Simulação do Crescimento Patrimonial
Seguro de vida
Imóveis
Estrutura de financiamento como segurança
Num projecto de aluguer, o crédito depreciado converte cada pagamento mensal em capital reembolsável. O crédito actua como um fusível. Em caso de golpe duro, o seguro de empréstimo (morte, incapacidade, deficiência) protege o seu investimento e seus herdeiros. Essa proteção garante a sustentabilidade do projeto, mesmo que o investidor sofra uma súbita perda de renda, ao contrário de um investimento financeiro que pode ser totalmente liquidado em caso de necessidade urgente.
Seguro de vida: flexibilidade para liquidez
O seguro de vida é definido pela sua grande versatilidade. Fornece acesso a uma vasta gama de meios de comunicação, desde fundos em euros seguros até unidades de conta mais dinâmicas. A sua principal força é a liquidez. Em caso de necessidade, uma compra parcial permite recuperar toda ou parte de suas economias dentro de alguns dias, onde a venda de um imóvel geralmente leva vários meses.
Tributação benéfica a longo prazo
Após oito anos de detenção, o seguro de vida beneficia de uma tributação reduzida. Você desfruta de um desconto anual em ganhos de 4.600 € apenas para uma pessoa, ou 9 200 € para um casal. Além disso, é uma ferramenta para transmissão muito eficaz, com uma redução de 152 500 € Por beneficiário para pagamentos efectuados antes de 70 anos.
Rendibilidade e Risco: Pontos de Comparação
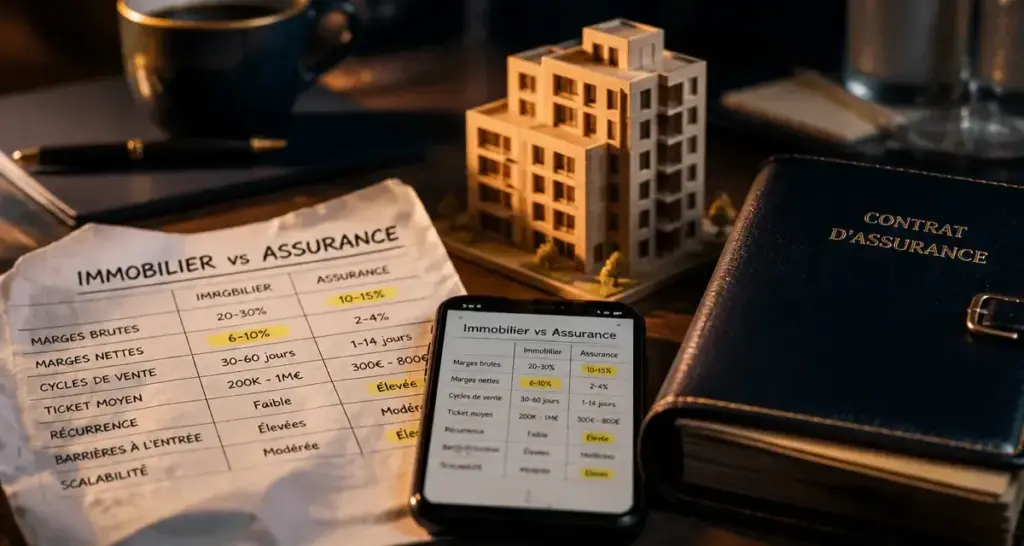
O rendimento do seguro de vida varia de acordo com o meio: entre 2% e 2,8% líquidos para os fundos em euros, e potencialmente de 4% a 10% para as unidades de conta, com maior risco. Aluguer imobiliário oferece retornos líquidos entre 2,5% e 5%, até 7% ou mais com estratégias específicas, como a co-localização mobiliada.
No entanto, os imóveis comportam riscos de vaga de aluguel O seguro de vida está exposto à volatilidade nos mercados financeiros. A escolha depende da tolerância ao risco e do tempo que você deseja gastar gerenciando seus ativos.
Estratégias de otimização: Você realmente tem que escolher?
Muitas vezes, a melhor estratégia é combinar os dois. Você pode usar o crédito para construir um ativo imobiliário ao colocar suas economias disponíveis no seguro de vida para garantir sua liquidez. A integração da SCPI em um contrato de seguro de vida também combina desempenho imobiliário com a flexibilidade do envelope de imposto de seguro de vida.
Em suma, o imobiliário é uma ferramenta para criar riqueza através da dívida, enquanto o seguro de vida é uma ferramenta para gerenciar e garantir suas economias. Avaliar seu horizonte de investimento e sua necessidade de renda adicional é o primeiro passo na construção de um patrimônio equilibrado.