Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Oui, il est possible d’emprunter sans apport pour acheter un logement. Aucune obligation légale générale n’impose d’investir une somme personnelle dans son achat immobilier. En revanche, une banque peut exiger un apport selon sa politique de risque. Pour obtenir un financement, il faut donc démontrer deux choses : votre capacité à rembourser durablement et la couverture de toutes les dépenses du projet, pas seulement du prix affiché.
Sans apport : distinguer le prix du logement et le budget complet
L’apport personnel correspond à l’argent que vous investissez dans l’opération sans l’emprunter : épargne, donation ou produit d’une vente, par exemple. Il réduit le capital à financer et peut servir à régler les frais annexes. Pour la banque, il constitue aussi un indice de votre capacité à mettre de l’argent de côté.
Calculer sa capacité de financement sans apport
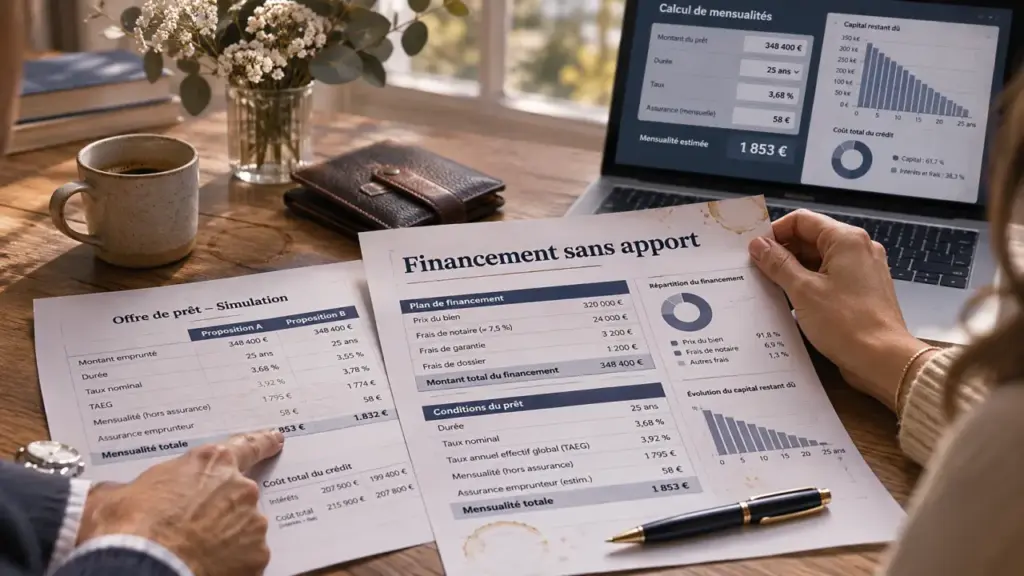
Estimez votre mensualité et l’effort de remboursement à partir des revenus et charges que vous renseignez.
Estimation mensuelle
Les règles de prise en compte des revenus et des charges varient selon les banques. Ce calcul est indicatif et ne constitue ni un accord ni une décision de crédit.
Un prêt couvrant 100 % du prix du bien ne couvre pas nécessairement tous les frais. Crédit Agricole évoque la possibilité d’un financement à 100 %, voire à 110 % lorsqu’il inclut certains frais, sous réserve de l’analyse du dossier. L’expression « financement à 110 % » reste un raccourci : le montant réellement nécessaire dépend de l’opération.
Votre plan de financement doit distinguer :
- le prix du logement et les éventuels honoraires d’agence, sans les compter deux fois ;
- les frais d’acquisition, couramment appelés frais de notaire ;
- les frais de garantie du crédit et de dossier bancaire ;
- les honoraires éventuels du courtier ;
- les travaux, le déménagement et les dépenses d’installation.
La Banque Postale évoque un repère de 10 % pour l’apport généralement associé aux frais. Ce n’est toutefois ni un minimum légal ni un devis : demandez une estimation adaptée au bien. Vérifiez également le calendrier des versements. Un dépôt de garantie demandé au compromis peut créer un besoin de trésorerie avant le déblocage du prêt, même si le financement final couvre l’ensemble du projet.
La banque regarde surtout la résistance de votre budget
Revenus, charges et reste à vivre : trois lectures complémentaires
Des revenus réguliers et une situation professionnelle stable rendent le remboursement plus prévisible. Un CDI est un atout, mais il ne suffit pas à garantir l’accord. À l’inverse, un indépendant ou un salarié en CDD n’est pas automatiquement exclu : l’historique d’activité, la continuité des revenus et leur niveau documenté comptent dans l’analyse.
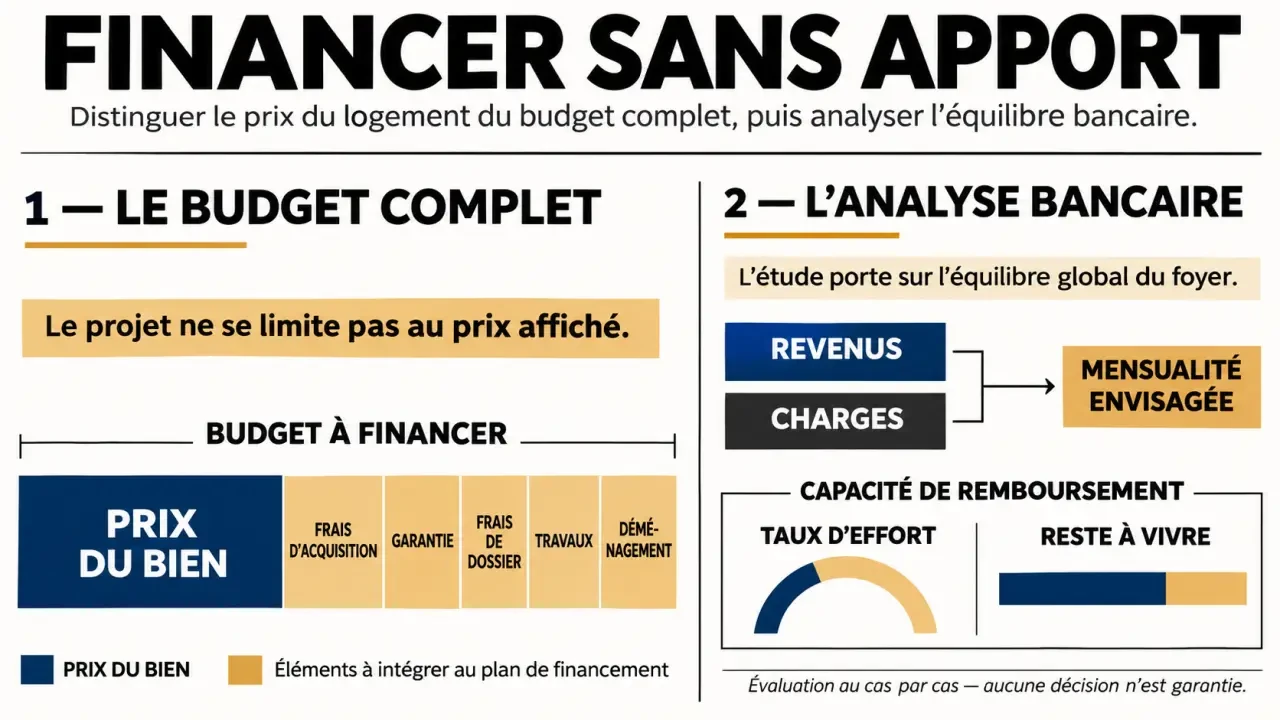
Le cadre du Haut Conseil de stabilité financière (HCSF) prévoit, en principe, un taux d’effort maximal de 35 %, assurance emprunteur comprise, avec une marge de flexibilité encadrée pour les établissements. Il s’agit d’un cadre contraignant, et non d’un simple objectif commercial. Cette flexibilité ne constitue pas un droit pour l’emprunteur.
Pour une première estimation, divisez les mensualités de tous vos crédits, futur prêt et assurance inclus, par vos revenus mensuels retenus, puis multipliez par 100. La banque applique ses règles de prise en compte des revenus. Elle examine aussi le reste à vivre : l’argent disponible pour les dépenses courantes après les charges et remboursements. Un même ratio ne produit pas le même confort budgétaire selon la composition du foyer.
Des comptes bien tenus et une réserve disponible
Les découverts répétés, incidents de paiement et crédits à la consommation peuvent fragiliser la demande. À l’inverse, une gestion régulière et une épargne mensuelle démontrable rendent votre capacité de remboursement plus lisible. Expliquez pourquoi vous n’avez pas d’apport : début de carrière, dépense exceptionnelle ou volonté de conserver une réserve ne racontent pas la même histoire financière.
Votre épargne de précaution forme le socle du budget après l’achat. Avant de la verser intégralement dans l’opération, listez ce qui pourrait déséquilibrer vos premiers mois de propriétaire : panne de chauffage, appel de fonds de copropriété, déménagement plus coûteux que prévu. Présenter cette réserve avec un budget précis peut être plus convaincant que demander à tout financer sans expliquer comment vous absorberez le premier imprévu.
Seul, en couple ou investisseur : les points à défendre changent
Aucun profil ne bénéficie d’un accord automatique. Les jeunes actifs et primo-accédants peuvent néanmoins expliquer une faible épargne par une entrée récente dans la vie professionnelle. L’essentiel reste de montrer que la mensualité envisagée est cohérente avec les revenus actuels, sans fonder le dossier uniquement sur une hausse de salaire espérée.
| Situation | Atout à documenter | Vigilance particulière |
|---|---|---|
| Emprunteur seul | Revenus réguliers et charges maîtrisées | Remboursement reposant sur un seul revenu |
| Co-emprunteurs | Ressources cumulées et budget commun solide | Crédits et charges de chacun, engagements contractuels |
| Indépendant ou revenus variables | Historique de revenus et continuité d’activité | Variations de trésorerie et revenus retenus par la banque |
| Investisseur locatif | Loyer prévisionnel réaliste et charges chiffrées | Vacance, entretien et remboursement hors périodes louées |
Emprunter à deux peut augmenter la capacité d’emprunt, mais les dettes de chacun sont également prises en compte. Les obligations de remboursement dépendent du contrat et de votre situation juridique : une séparation ne libère pas automatiquement un co-emprunteur.
Pour un investissement locatif, la banque peut retenir une partie des loyers attendus selon sa méthode d’analyse. Ne supposez pas que le loyer compensera intégralement la mensualité. Intégrez les charges non récupérables, la taxe foncière, l’entretien et les périodes sans locataire.
Les financements complémentaires peuvent aider, sans remplacer la solvabilité
Pour une résidence principale, examinez votre éligibilité au prêt à taux zéro (PTZ), au prêt Action Logement, au prêt d’accession sociale (PAS) ou au prêt conventionné. Ces dispositifs ont des conditions distinctes : ressources, statut professionnel, caractéristiques du logement, localisation ou nature de l’opération selon le cas.
Un prêt aidé reste un emprunt, pas une épargne personnelle. Il peut modifier favorablement le plan de financement, mais ses remboursements doivent être intégrés au budget. Avec un différé, vérifiez particulièrement la mensualité future lorsque plusieurs prêts seront remboursés simultanément. Les possibilités de cumul et les dépenses finançables doivent être confirmées pour votre opération.
Évitez de souscrire un crédit à la consommation pour fabriquer artificiellement un apport. Cette dette doit être déclarée et sa mensualité peut réduire votre capacité d’emprunt immobilier. Si les frais restent impossibles à financer, réduire le budget d’achat ou différer le projet pour constituer une épargne peut être une solution plus solide.
Préparer une demande comparable d’une banque à l’autre
Commencez par une simulation intégrant le coût complet de l’achat, la durée, le taux et l’assurance. Testez aussi votre budget de propriétaire avec les charges de copropriété, la taxe foncière et l’entretien. Allonger la durée peut réduire la mensualité, mais augmente généralement le coût total : une mensualité acceptable ne suffit pas à juger une offre.
Préparez ensuite un dossier lisible comprenant :
- vos justificatifs d’identité, de domicile et de situation familiale ;
- vos bulletins de salaire, justificatifs d’activité et avis d’imposition ;
- vos relevés bancaires, justificatifs d’épargne et tableaux d’amortissement des crédits existants ;
- le compromis, les devis de travaux et les documents utiles sur le logement.
Pour les indépendants ou chefs d’entreprise, La Banque Postale mentionne notamment les 3 derniers bilans annuels parmi les pièces susceptibles d’être demandées.
Interrogez plusieurs établissements ou un courtier sur le même projet : montant total financé, frais restant à payer, assurance, garantie et mensualités. Comparez le TAEG et le coût total, pas seulement le taux nominal. Il n’existe pas de banque acceptant systématiquement tous les dossiers sans apport. Enfin, une simulation ou un avis favorable préliminaire ne vaut pas offre de prêt : faites confirmer le financement avant de considérer votre achat comme sécurisé.