Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Obtenir un prêt immobilier sans apport est possible, car aucune règle générale n’impose de mobiliser une épargne pour acheter. La banque vérifie toutefois que vos revenus, vos charges et votre gestion des comptes permettent de supporter durablement le crédit et les dépenses du logement. L’absence d’apport rend donc l’analyse du dossier plus attentive, sans entraîner automatiquement un refus.
100 % ou 110 % : ce que finance réellement votre prêt
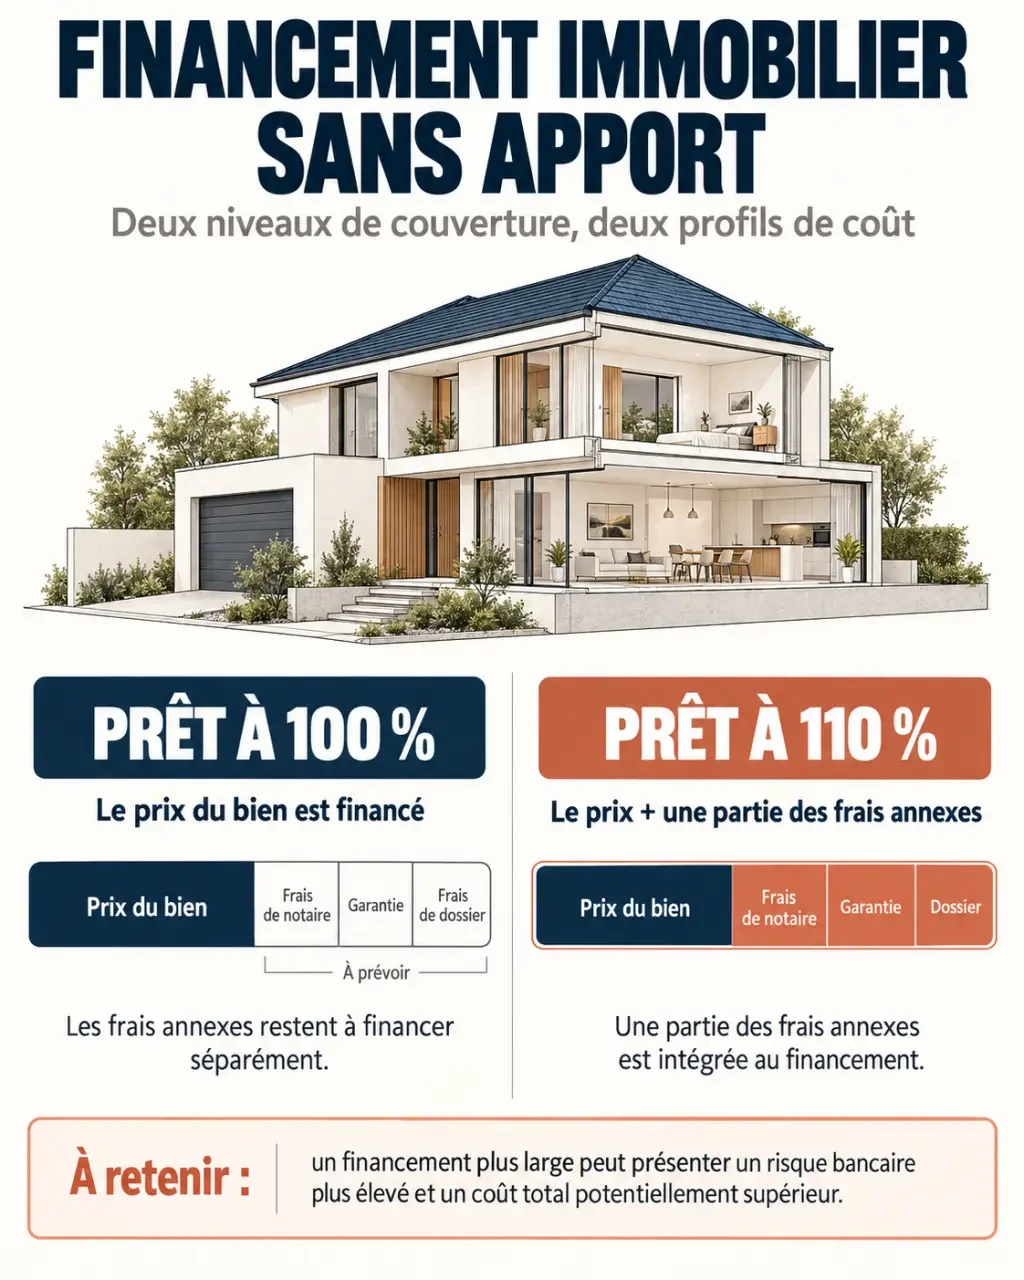
L’apport personnel sert généralement à payer les frais qui ne correspondent pas au prix du bien, comme les frais de notaire, les frais de garantie et les frais de dossier. Si vous n’utilisez aucune épargne, deux montages sont possibles. Le financement à 100 % couvre le prix d’achat. Le prêt immobilier à 110 % prend aussi en charge tout ou partie des frais annexes.
Simulateur de prêt immobilier sans apport
Estimez le montant à financer, la mensualité et votre capacité de remboursement à partir de vos données.
Vos données
Résultats estimatifs
Le calcul de la mensualité utilise la formule standard d’un prêt amortissable à taux fixe. L’assurance n’est pas incluse.
| Montage | Montant financé | Frais à prévoir soi-même | Risque perçu par la banque |
|---|---|---|---|
| Prêt classique avec apport | Une partie du prix du bien | Souvent les frais d’acquisition | Plus limité |
| Financement à 100 % | Le prix du bien | Notaire, garantie et dossier | Plus élevé |
| Prêt à 110 % | Prix du bien et frais associés | Éventuels frais non retenus au montage | Le plus élevé |
Dans l’ancien, les frais annexes sont souvent estimés autour de 10 % du prix du bien. Dans le neuf, ils sont plutôt évoqués autour de 6,5 %. Le terme « 110 % » reste donc une simplification. Le montant réellement nécessaire dépend du type de logement, de la garantie choisie et des frais facturés par l’établissement.
Les frais qui entrent dans le plan de financement
Les frais de notaire, qui comprennent notamment les droits de mutation dans l’ancien, représentent généralement le principal poste. Le plan peut aussi inclure les frais de garantie, par exemple une caution ou une hypothèque, ainsi que les frais de dossier. La banque n’intègre pas automatiquement chaque dépense. L’offre doit préciser le montant du prêt, la garantie demandée et les sommes qui restent à votre charge. Une lecture détaillée du plan évite de découvrir un besoin de trésorerie juste avant la signature.
Le dossier qui peut compenser l’absence d’épargne
Sans apport, la décision ne dépend pas uniquement du niveau de salaire. La banque évalue surtout la régularité des revenus et la capacité à payer une mensualité pendant toute la durée du prêt. Un CDI hors période d’essai, un statut de fonctionnaire ou une activité indépendante générant des revenus réguliers peuvent rassurer l’établissement. Une ancienneté professionnelle d’au moins 6 mois est fréquemment examinée, mais elle ne garantit pas l’accord du prêt.
Endettement, reste à vivre et gestion quotidienne
Le taux d’endettement maximal indiqué est de 35 %. Il met en rapport les charges de crédit avec les revenus. La banque regarde aussi le reste à vivre, c’est-à-dire la somme disponible chaque mois après le paiement des mensualités et des charges récurrentes. Un foyer aux revenus confortables peut respecter ce seuil tout en conservant un budget trop limité au regard de sa composition familiale. L’analyse ne se résume donc pas à un pourcentage.
Les relevés de compte donnent aussi des indications sur la situation financière. Des découverts répétés, des crédits à la consommation, des incidents de paiement ou des dépenses difficiles à maîtriser fragilisent la demande. À l’inverse, des comptes stables et une capacité à épargner, même modeste, montrent que le remboursement a été anticipé. Il n’est pas forcément utile de vider toute votre épargne pour créer un apport. Une réserve de précaution peut servir à financer une réparation, un déménagement ou une baisse temporaire de revenus.
Les profils qui peuvent convaincre
Les primo-accédants et les jeunes actifs n’ont pas toujours eu le temps de constituer une épargne, notamment après des études. Leur projet peut être recevable si leur emploi est stabilisé et si leur budget reste cohérent. Pour un investissement locatif, la qualité du bien, la demande locative et le risque de vacance sont également étudiés. Les loyers espérés ne doivent pas masquer les charges existantes ni une mensualité trop élevée.
Un co-emprunteur, le cautionnement d’un proche ou des prêts complémentaires peuvent renforcer le montage. Le prêt à taux zéro peut aussi compléter le financement lorsqu’il est accessible au regard de la situation de l’emprunteur et du projet. Ces solutions ne remplacent pas une capacité de remboursement suffisante, mais elles peuvent réduire le montant à financer ou améliorer la présentation du dossier.
Pourquoi un emprunt sans apport coûte souvent davantage
Emprunter davantage signifie rembourser des intérêts et une assurance emprunteur sur un capital plus élevé. Comme l’absence d’apport augmente le risque supporté par l’établissement, les conditions proposées peuvent être moins favorables que celles d’un dossier disposant de fonds propres. L’écart peut donc concerner le taux, la durée, la mensualité et le coût total du crédit.
La mensualité est un signal, pas seulement une contrainte
Une mensualité réduite grâce à une durée plus longue peut sembler confortable, mais elle augmente généralement le coût global du financement. La durée maximale fréquemment évoquée est de 25 ans. Une durée de 30 ans est devenue presque impossible à envisager. Chez BoursoBank, lorsque l’apport ne couvre pas les frais de notaire dans le cas décrit, la durée maximale mentionnée est de 20 ans. Les règles propres à chaque banque doivent donc être vérifiées avant de fixer le prix du bien.
Pour évaluer le projet, ne retenez pas uniquement l’échéance bancaire. Ajoutez les charges de copropriété, la taxe foncière, l’entretien, les travaux et l’assurance habitation. Pour un bailleur, il faut aussi prévoir les périodes sans locataire. Cette projection mensuelle montre si le budget reste viable après l’achat, y compris lorsque certaines dépenses surviennent en dehors du calendrier des remboursements.
Préparer une demande de prêt sans apport crédible
Avant de solliciter une banque ou un courtier, réalisez une simulation de crédit immobilier. Elle permet d’estimer le montant empruntable, la mensualité, la durée, le taux d’endettement et le reste à vivre. Elle ne vaut pas accord de principe, mais fournit un premier filtre. Vous pouvez ainsi ajuster le prix du bien, réduire un crédit en cours ou différer un projet devenu trop serré.
Les documents à réunir sans attendre
Un dossier clair facilite l’analyse et permet de défendre le projet avec des éléments vérifiables. Préparez les justificatifs de revenus, les bulletins de paie, les avis d’imposition, les relevés de compte, l’état des crédits en cours et les justificatifs d’épargne éventuelle. Ajoutez les documents liés au bien, comme le compromis ou les premières informations disponibles, l’estimation des frais et les éléments concernant d’éventuels travaux.
Pour un investissement locatif, joignez des hypothèses de loyer prudentes et présentez séparément les charges prévisibles. L’objectif est de montrer que le projet reste équilibré même si les recettes locatives sont inférieures aux attentes ou si une période de vacance survient.
- Présentez des comptes assainis et évitez de souscrire un crédit à la consommation avant la demande.
- Listez toutes les charges fixes pour calculer un reste à vivre réaliste.
- Identifiez les aides et prêts complémentaires mobilisables selon votre situation.
- Comparez plusieurs propositions sur le taux, l’assurance, la garantie, les frais et le coût total, pas sur la seule mensualité.
Banque, courtier ou demande en ligne : choisir le bon interlocuteur
Une banque connaît votre fonctionnement lorsque vos comptes y sont domiciliés, mais elle applique ses propres critères de risque. Une banque en ligne peut proposer un parcours de simulation et de demande de financement entièrement numérique. Dans tous les cas, l’absence d’apport n’entraîne ni acceptation automatique ni refus systématique. La cohérence du dossier reste déterminante.
Le courtier en crédit immobilier peut être utile lorsque le montage comporte un prêt à 110 %, des revenus variables, un investissement locatif ou plusieurs prêts complémentaires. Il évalue la faisabilité, présente le dossier aux établissements susceptibles de l’étudier et peut négocier certaines conditions. Comparez toutefois son accompagnement, ses honoraires éventuels et les offres obtenues. La solution la plus adaptée est celle qui finance le projet sans maintenir durablement le budget sous tension.