Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Un crédit immobilier à La Banque Postale se prépare avant la signature du compromis. Vous devez d’abord vérifier ce que votre budget peut supporter, comparer le coût global du financement et choisir un montage adapté à votre projet. Le simulateur de la banque fournit une première estimation, mais seule l’étude complète de votre dossier permet d’obtenir une proposition de financement.
Commencer par une simulation qui dépasse la simple mensualité
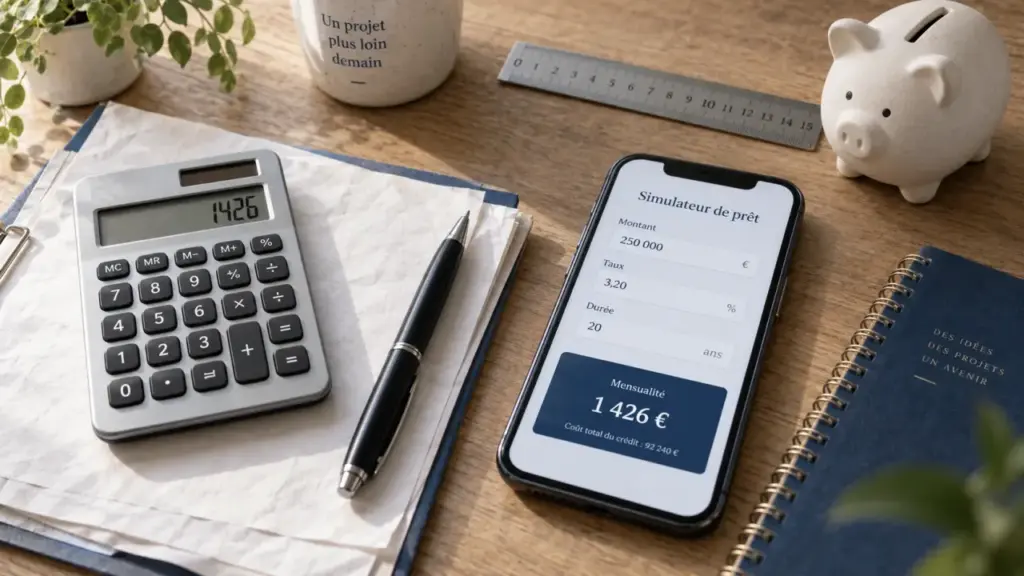
Pour l’achat d’une résidence principale ou secondaire, un investissement locatif, une construction ou certains travaux, la simulation de prêt immobilier permet d’estimer le montant empruntable, la mensualité, la durée envisageable et le coût total du crédit. Renseignez le prix du bien, votre apport personnel, vos revenus, vos crédits en cours et vos charges récurrentes. Plus les informations sont proches de votre situation réelle, plus le résultat servira de base utile pour échanger avec un conseiller.
Calculer la mensualité et le coût d’un prêt immobilier
Estimez les échéances d’un prêt amortissable à taux fixe à partir des informations saisies.
Vos paramètres
Résultats indicatifs
- Mensualité hors assurance
- —
- Mensualité avec assurance
- —
- Total des intérêts
- —
- Coût total de l’assurance
- —
- Frais pris en compte
- —
- Coût total connu du financement
- —
Les résultats sont indicatifs et reposent uniquement sur la formule publique de l’échéance d’un prêt amortissable à taux fixe. Ils ne tiennent pas compte des conditions propres à La Banque Postale et ne constituent pas une offre de prêt.
Ce que la mensualité contient réellement
Une échéance ne correspond pas uniquement au remboursement du bien. Elle comprend une part de capital, des intérêts et, le plus souvent, le coût de l’assurance emprunteur. Dans un prêt amortissable, les intérêts sont plus élevés au début, car ils sont calculés sur le capital restant dû. Lorsque ce capital diminue, la part consacrée à son remboursement augmente progressivement. Le tableau d’amortissement permet de suivre cette évolution échéance après échéance.
| Élément à comparer | Ce qu’il permet d’évaluer |
|---|---|
| Taux nominal | Le coût des intérêts du prêt, hors assurance et frais. |
| TAEG | Une vision plus complète intégrant les intérêts, l’assurance obligatoire éventuelle, les frais de dossier et le coût de la garantie lorsqu’ils sont connus. |
| Durée | Le niveau de la mensualité et le montant total des intérêts. |
| Apport | La somme à financer et la capacité à couvrir les frais liés à l’acquisition. |
Une simulation reste indicative et non contractuelle. Elle ne vaut ni accord de principe définitif ni offre de prêt. Elle permet de tester plusieurs hypothèses : réduire la durée avec une mensualité plus élevée, augmenter l’apport ou conserver une marge de sécurité pour le reste à vivre.
Choisir le financement adapté à votre opération
Le prêt Habitat à taux fixe est une solution courante pour financer un logement. La stabilité du taux facilite le suivi du budget pendant toute la durée du crédit. La Banque Postale peut étudier différents projets : acquisition dans le neuf ou l’ancien, construction, résidence secondaire, investissement locatif, rachat de soulte ou travaux liés à l’habitat.
Prêt principal, aides et montages particuliers
Selon votre situation et votre éligibilité, le prêt principal peut être complété par un prêt à taux zéro, un prêt d’accession sociale, un prêt conventionné ou un prêt épargne logement. Chaque dispositif obéit à ses propres règles, liées notamment à la nature du bien, aux revenus, à la localisation ou à la destination du logement. Pour une rénovation énergétique, des solutions spécifiques peuvent aussi être intégrées au plan de financement.
Ces prêts complémentaires ne s’ajoutent pas automatiquement au financement principal. Ils modifient la structure des échéances et doivent donc être pris en compte dès la simulation. Le montant, la durée et les conditions d’accès dépendent de votre projet et de votre dossier.
Le prêt relais répond à une situation précise : acheter un nouveau bien avant d’avoir vendu l’ancien. Le prêt in fine prévoit, quant à lui, le remboursement du capital à la fin du contrat. Il concerne généralement des montages patrimoniaux particuliers. Ces solutions demandent une analyse attentive de la revente, de l’épargne disponible et des revenus attendus.
Les critères qui influencent l’accord et le coût du crédit
La banque examine la cohérence globale du dossier : revenus, stabilité professionnelle, épargne, charges existantes, apport, tenue des comptes et nature du projet. Un apport personnel d’au moins 10 % est souvent recommandé pour couvrir notamment les frais d’acquisition et de garantie. Il ne constitue toutefois pas une condition universelle. La capacité de remboursement reste centrale, avec un taux d’endettement de 35 % couramment retenu comme repère.
Durée, profil et taux : comparer les offres correctement
Un taux immobilier ne se compare jamais isolément. Une durée longue peut réduire la mensualité, mais elle augmente généralement le coût des intérêts et peut s’accompagner d’un taux plus élevé. À l’inverse, un prêt plus court réduit souvent le coût total, à condition que la mensualité reste compatible avec vos revenus et vos charges.
Les revenus réguliers, l’ancienneté professionnelle, le niveau d’apport, l’endettement et la nature du bien participent à l’évaluation du dossier. Les indépendants, entrepreneurs, salariés en CDD ou intérimaires ne sont pas exclus par principe. La banque analyse plus particulièrement la régularité et la visibilité de leurs ressources. Pour certains entrepreneurs et profils aux revenus variables, l’examen peut notamment porter sur les revenus des trois dernières années.
Un budget acceptable sur le papier peut devenir fragile si aucune réserve ne reste disponible après les frais de notaire, le déménagement ou les premiers travaux. Conserver une épargne de précaution peut donc être plus pertinent que consacrer toute son épargne à l’apport. Le montant empruntable doit être apprécié avec la mensualité, le reste à vivre et les dépenses prévisibles, pas avec le seul prix du bien.
Assurance, garantie et frais annexes
L’assurance emprunteur couvre, selon les garanties choisies, des risques comme le décès, la perte totale et irréversible d’autonomie (PTIA), l’incapacité temporaire de travail (ITT) ou l’invalidité. Depuis la loi Lemoine, vous pouvez changer d’assurance emprunteur à tout moment, sous réserve de respecter l’équivalence des garanties. Une dispense de questionnaire médical peut s’appliquer lorsque l’encours cumulé est inférieur ou égal à 200 000 € par assuré et que l’échéance intervient avant son 60e anniversaire.
La garantie protège le prêteur en cas de défaut de remboursement. Selon le montage, elle peut prendre la forme d’une caution, d’une hypothèque, d’un privilège de prêteur de deniers ou d’un nantissement. Il faut aussi intégrer les frais de dossier, l’éventuelle tenue de compte et les conditions de remboursement anticipé.
Demandez le TAEG et le détail de chaque ligne. Le taux nominal renseigne sur le prix des intérêts, tandis que le TAEG permet de rapprocher plus facilement deux propositions en tenant compte des principaux coûts liés au financement. Cette comparaison reste à compléter par l’examen des garanties, de l’assurance et des conditions de remboursement.
Passer de la demande au déblocage des fonds
Après la simulation, vous pouvez engager une demande de financement en ligne ou avec un conseiller. Préparez des documents lisibles et à jour : pièce d’identité, justificatif de domicile, justificatifs de revenus, avis d’imposition, relevés de comptes, tableaux des crédits en cours, éléments sur votre épargne, compromis de vente ou devis de travaux. La liste exacte dépend de votre statut et de la nature du projet.
- Constituez le dossier avec les informations sur votre situation et le bien à financer.
- Analysez la proposition en vérifiant la durée, la mensualité, le TAEG, l’assurance, la garantie, les frais et les possibilités de remboursement.
- Recevez l’offre de prêt si le dossier est accepté et si les conditions demandées sont réunies.
- Respectez le délai légal de réflexion de 10 jours avant toute acceptation.
- Transmettez les justificatifs nécessaires au décaissement, notamment ceux demandés par le notaire, le constructeur ou le promoteur.
Pour une vente classique, les fonds sont généralement versés au notaire. En VEFA ou dans le cadre d’une construction, les déblocages peuvent être progressifs, au rythme des appels de fonds. Après la mise en place du prêt, conservez l’offre, l’échéancier et le tableau d’amortissement.
Si votre situation évolue, renseignez-vous sur la modulation des échéances, le remboursement anticipé ou, en cas de séparation, la désolidarisation du prêt. Ces opérations dépendent des conditions prévues au contrat et de l’accord de la banque. Enfin, ne versez jamais d’argent à un interlocuteur qui promet un crédit garanti. Une offre sérieuse suit un parcours bancaire formalisé.
Pour commencer, utilisez le simulateur de prêt immobilier de La Banque Postale. Comparez ensuite la proposition obtenue avec au moins une autre offre en examinant le TAEG, l’assurance et le coût total, plutôt que le seul taux affiché.