Publicado por: Clemence Bispo Batailly — Editor Chefe
Sim, é possível pedir emprestado sem uma contribuição para comprar uma habitação. Não há obrigação legal geral de investir uma quantia pessoal na sua compra de imóveis. Por outro lado, um banco pode exigir uma contribuição de acordo com a sua política de risco. Para obter financiamento, você deve demonstrar duas coisas: sua capacidade de pagar de forma sustentável e a cobertura de todas as despesas do projeto, não apenas o preço exibido.
Nenhuma contribuição: distinguir o preço da habitação da totalidade do orçamento
A contribuição pessoal é o dinheiro que você investe na transação sem contrair empréstimos: poupanças, doações ou receitas de uma venda, por exemplo. Reduz o capital a financiar e pode ser utilizado para pagar custos acessórios. Para o banco, é também uma indicação de sua capacidade de colocar dinheiro de lado.
Calcular a sua capacidade de financiamento sem contributo
Estimar o seu pagamento mensal e esforço de reembolso a partir da renda e despesas que você fornece.
Estimativa mensal
As regras para ter em conta rendimentos e despesas variam entre bancos. Este cálculo é indicativo e não constitui um acordo ou uma decisão de crédito.
Um empréstimo cobrindo 100% do preço do imóvel não necessariamente cobre todos os custos. Crédit Agricole refere-se à possibilidade de 100% ou 110% de financiamento quando inclui determinados custos, sujeito à análise do arquivo. Expressão « 110 % de financiamento » O montante realmente exigido depende da transação.
O seu plano de financiamento deve distinguir entre:
- O preço do alojamento e quaisquer taxas da agência, sem as contar duas vezes;
- Custos de aquisição, geralmente designados por honorários notários;
- Garantia de crédito e taxas bancárias;
- Quaisquer taxas do corretor;
- Despesas de trabalho, deslocalização e instalação.
O Bank Postale refere-se a um valor de referência de 10% para a contribuição geralmente associada a taxas. No entanto, não é um mínimo legal nem uma estimativa: pedir uma estimativa adaptada à propriedade. Verifique também o horário de pagamento. Um depósito de garantia solicitado do compromisso pode criar uma necessidade de dinheiro antes da liberação do empréstimo, mesmo que o financiamento final cubra todo o projeto.
O banco olha acima de tudo para a resistência do seu orçamento
Receitas, despesas e subsistência: três leituras adicionais
O rendimento regular e uma situação de trabalho estável tornam o reembolso mais previsível. Um CDI é um bem, mas não é suficiente para garantir o acordo. Por outro lado, uma pessoa independente ou um empregado em CSD não é automaticamente excluído: a atividade histórica, a continuidade da renda e seu nível documentado são importantes na análise.
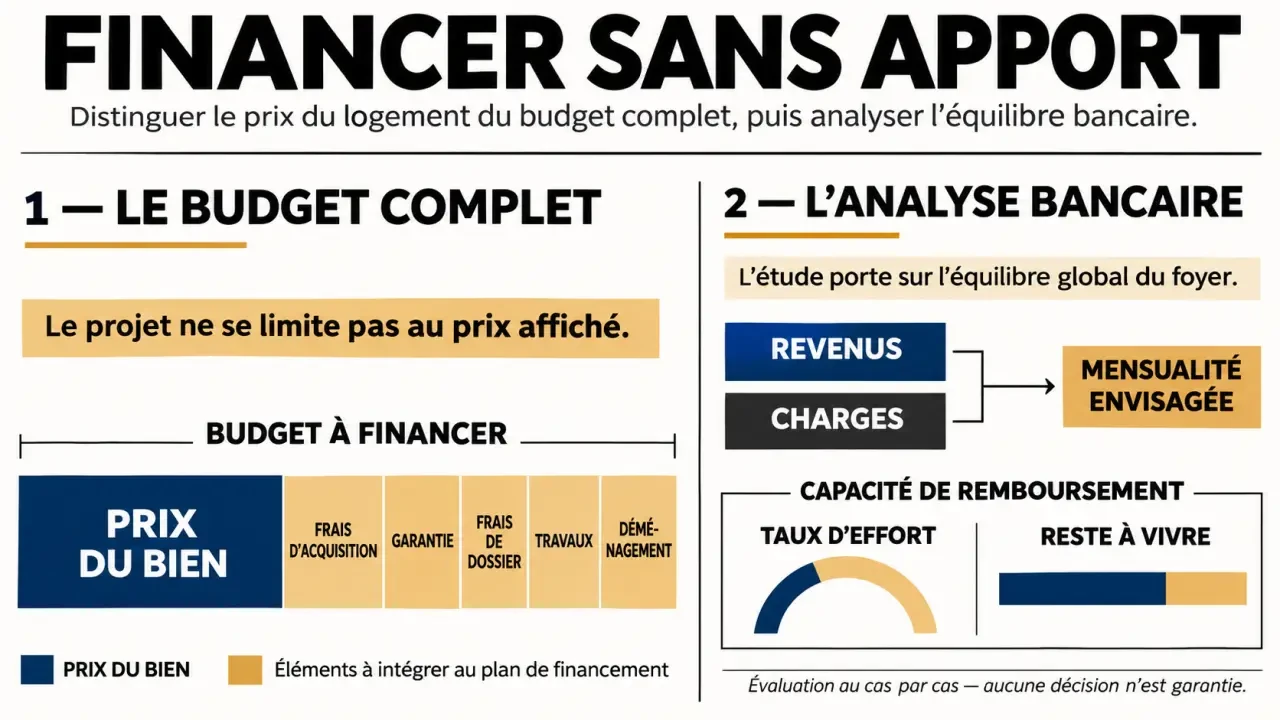
O quadro do Alto Conselho de Estabilidade Financeira (HCSF) prevê, em princípio, taxa máxima de esforço de 35%, incluindo seguro de mutuário, com uma margem de flexibilidade enquadrada para as instituições. É um quadro vinculativo, não apenas um objectivo comercial. Esta flexibilidade não é um direito do mutuário.
Para uma primeira estimativa, dividir as prestações mensais de todos os seus créditos, incluindo futuros empréstimos e seguros, por seus ganhos mensais, em seguida, multiplicar por 100. O banco aplica as suas regras de contabilidade dos rendimentos. Também examina o resto da vida: dinheiro disponível para despesas correntes após despesas e reembolsos. O mesmo rácio não produz o mesmo conforto orçamental, dependendo da composição do agregado familiar.
Contas bem conservadas e uma reserva disponível
Overdrafts repetidos, incidentes de pagamento e créditos ao consumidor podem enfraquecer a demanda. Inversamente, a gestão regular e as economias mensais demonstráveis tornam sua capacidade de reembolso mais legível. Explique porque você não tem uma contribuição: início da carreira, despesa excepcional ou disposição para manter uma reserva não contam a mesma história financeira.
Suas economias de precaução formam a base do orçamento após a compra. Antes de pagá-lo na íntegra na operação, listar o que poderia desequilibrar seus primeiros meses de propriedade: falha de aquecimento, pedindo fundos de condomínio, mais caro do que o esperado. Apresentar esta reserva com um orçamento específico pode ser mais convincente do que pedir para financiar tudo sem explicar como você vai absorver o primeiro imprevisto.
Sozinho, como casal ou investidor: os pontos para defender a mudança
Nenhum perfil beneficia de acordo automático. Os jovens que são activos e graduados pela primeira vez podem, no entanto, explicar as baixas economias através da entrada recente na vida profissional. O principal é mostrar que o pagamento mensal planejado é consistente com o rendimento atual, sem basear o caso apenas em um aumento salarial esperado.
| Situação | Atributo ao documento | Atenção especial |
|---|---|---|
| Emprestador sozinho | Rendimentos regulares e encargos controlados | Reembolso baseado num único rendimento |
| Co-emprestadores | Recursos cumulativos e sólido orçamento comum | Dotações e despesas individuais, obrigações contratuais |
| Rendimento por conta própria ou variável | Histórico de rendimentos e continuidade empresarial | Variações de numerário e rendimentos bancários retidos |
| Investidor de aluguer | Previsão realista renda e custos | Variedade, manutenção e reembolso fora dos períodos de locação |
Emprestar para dois pode aumentar a capacidade de empréstimo, mas as dívidas de cada um também são tomadas em consideração. As obrigações de reembolso dependem do contrato e da sua situação jurídica: uma separação não libera automaticamente um co-empréstimo.
Para um investimento de aluguel, o banco pode manter parte do aluguel esperado de acordo com seu método de análise. Não assuma que o aluguel irá compensar totalmente o pagamento mensal. Integrar despesas não recuperáveis, imposto predial, manutenção e períodos sem inquilino.
O financiamento adicional pode ajudar, sem substituir a solvência
Para uma residência principal, examinar a sua elegibilidade para Empréstimo a taxa zero (PTZ), o Empréstimo à Acção de Habitação, o Empréstimo à Adesão Social (SLA) ou o empréstimo acordado. Estas disposições têm condições distintas: recursos, estatuto profissional, características da habitação, localização ou natureza da operação, consoante o caso.
Um empréstimo assistido continua a ser um empréstimo, não uma poupança pessoal. Pode alterar favoravelmente o plano de financiamento, mas os seus reembolsos devem ser incluídos no orçamento. Com um atraso, verifique especialmente o pagamento mensal futuro quando vários empréstimos são reembolsados simultaneamente. Possibilidades de acumulação e despesas financeiras devem ser confirmadas para sua transação.
Evite levar um crédito ao consumidor para fazer uma entrada artificial. Esta dívida deve ser declarada e seu pagamento mensal pode reduzir sua capacidade de emprestar imóveis. Se os custos permanecerem sem financiamento, reduzir o orçamento de compra ou atrasar o projeto para criar economias pode ser uma solução mais forte.
Preparação de uma aplicação comparável de um banco para outro
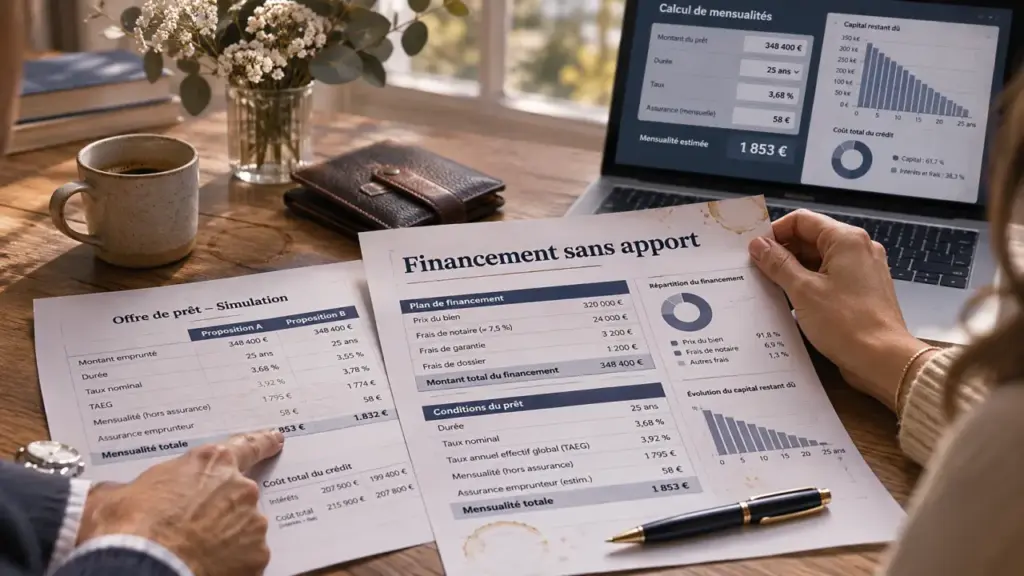
Comece com uma simulação integrando o custo total de compra, duração, taxa e seguro. Teste o orçamento do seu proprietário com taxas de co-proprietário, imposto de propriedade e manutenção. A duração mais longa pode reduzir os pagamentos mensais, mas geralmente aumenta o custo total: um pagamento mensal aceitável não é suficiente para julgar uma oferta.
Em seguida, preparar uma pasta legível, incluindo:
- A prova da sua identidade, domicílio e estatuto familiar;
- os seus recibos de salário, comprovativos de actividade e avisos fiscais;
- os seus extractos bancários, os comprovantes de poupança e os calendários de amortização dos créditos existentes;
- compromisso, especificações de construção e documentos úteis sobre a habitação.
Para os trabalhadores independentes ou os empresários, o Banco Postal menciona, em especial: Últimos 3 balanços anuais Dos documentos que podem ser solicitados.
Pergunte a mais de uma instituição ou corretor sobre o mesmo projeto: montante total financiado, taxas pendentes, seguro, garantia e pagamentos mensais. Compare o TAEG e o custo total, não apenas a taxa nominal. Não há banco que aceite sistematicamente todos os arquivos sem entrada. Finalmente, uma simulação ou um aviso favorável preliminar não vale uma oferta de empréstimo: ter o financiamento confirmado antes de considerar sua compra como segura.