Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Hypothéquer une maison consiste à la donner en garantie à un créancier, généralement une banque, pour obtenir un crédit. Vous restez propriétaire et pouvez continuer à l’occuper. En revanche, si vous ne remboursez plus, le prêteur peut engager une procédure de saisie immobilière. En France, cette opération suppose notamment une analyse de solvabilité, un acte notarié et une inscription au service de publicité foncière.
Une garantie sur votre maison, pas une vente ni un prêt automatique
L’hypothèque est une garantie réelle immobilière : elle relie un bien à une dette. Le prêt désigne, lui, l’argent emprunté et ses conditions de remboursement. Une maison peut ainsi garantir le crédit qui finance son achat, mais aussi, selon les offres, un financement obtenu alors que vous la possédez déjà.
Estimer la capacité garantie par une maison
Obtenez une estimation indicative de la marge théorique et du coût d’un nouveau prêt amortissable.
Résultats estimatifs
—
À retenir : les quotités de 50 à 70 % sont uniquement des repères illustratifs mentionnés dans l’article. Elles ne constituent ni une règle ni une promesse d’acceptation. L’estimation exclut l’assurance, les frais de notaire, d’expertise, de dossier, de garantie et de mainlevée.
Important : la banque analyse également les revenus, les charges, la solvabilité, le rang des garanties et les caractéristiques du bien. Cette simulation ne vaut pas accord de financement.
Ce second usage permet de mobiliser une partie de son patrimoine sans vendre immédiatement. Les fonds peuvent servir à financer des travaux, un nouvel achat, une aide aux proches ou certains besoins de trésorerie personnelle ou professionnelle. Leur utilisation dépend toutefois du contrat et de la politique du prêteur : tous les projets ne sont pas acceptés.
L’hypothèque conventionnelle résulte de votre accord avec le créancier. Elle se distingue de l’hypothèque judiciaire, liée à une procédure destinée à protéger les droits d’un créancier. Dans tous les cas, la valeur de la maison ne remplace pas la capacité de remboursement : posséder un bien ne suffit pas à obtenir un crédit.
Le montant accessible dépend du bien et de votre budget
Propriété, valeur et dettes existantes
Pour hypothéquer une maison déjà détenue, il faut disposer des droits permettant de la donner en garantie. En présence de plusieurs propriétaires, d’une indivision ou d’un démembrement de propriété, le notaire vérifie les accords nécessaires. Le régime matrimonial et la protection du logement familial peuvent également imposer des consentements particuliers.
La banque examine la localisation, l’état et la facilité de revente du bien. Une expertise peut être demandée. Elle tient aussi compte du capital restant dû sur les crédits existants et des garanties déjà inscrites : une maison encore financée n’est pas nécessairement exclue, mais la marge disponible sera plus limitée.
Pour certains prêts hypothécaires de trésorerie, les quotités proposées peuvent se situer autour de 50 à 70 % de la valeur retenue, sans constituer un droit ni une norme universelle. À titre illustratif, une maison estimée à 400 000 € peut servir de base à une demande de 200 000 €. L’accord dépendra encore des dettes existantes, des revenus et des critères bancaires.
Un remboursement compatible avec les revenus futurs
La banque analyse vos revenus, vos charges, vos crédits et votre reste à vivre. Le repère de 35 % de taux d’effort concerne les crédits immobiliers entrant dans le cadre réglementaire applicable, avec ses règles et exceptions ; il ne faut pas le transposer automatiquement à tous les montages hypothécaires.
Avec un prêt amortissable, chaque échéance rembourse une partie du capital et des intérêts. Avec un prêt in fine, le capital est remboursé à l’échéance, tandis que les intérêts sont généralement payés pendant la durée du prêt. Cette seconde formule exige une ressource finale crédible : épargne disponible, échéance d’un placement ou vente préparée, plutôt qu’une simple espérance de plus-value.
Du dossier au versement : le parcours à anticiper
Avant de solliciter plusieurs établissements, définissez le montant réellement nécessaire et rassemblez les justificatifs. Un dossier cohérent permet surtout d’éviter les demandes complémentaires qui retardent l’instruction.
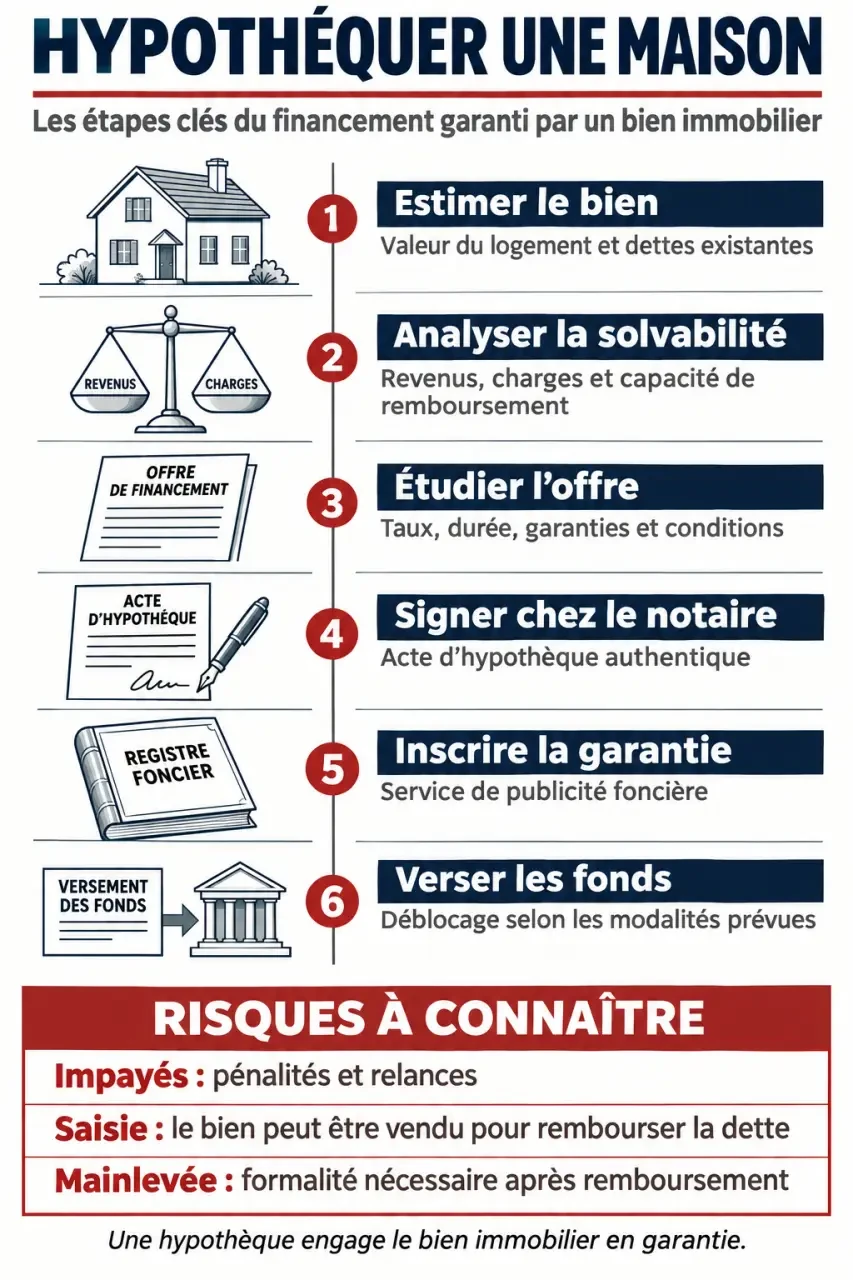
- Préparer les pièces : identité, titre de propriété, situation familiale, revenus, avis d’imposition, relevés bancaires et tableaux d’amortissement des crédits existants.
- Faire analyser le financement : la banque étudie le projet, la solvabilité, la valeur du bien et le rang de sa future garantie.
- Examiner l’offre : taux, durée, assurance éventuelle, frais, conditions de remboursement anticipé et modalités de mise à disposition des fonds.
- Signer l’acte notarié : le notaire réalise les vérifications juridiques et accomplit les formalités d’inscription au service de publicité foncière.
- Recevoir les fonds : leur versement intervient selon les conditions convenues, après réalisation des formalités et respect des délais légaux applicables.
Un délai de 4 à 8 semaines peut servir de repère pour organiser le projet, mais ce n’est pas une garantie. Une indivision, une expertise ou une inscription antérieure peut allonger le calendrier. Un accord de principe n’est ni une offre définitive ni une promesse de versement immédiat.
Calculer le coût jusqu’à la sortie, pas seulement la mensualité
Le financement comprend les intérêts, mais aussi les frais de dossier, d’expertise, d’intermédiation éventuelle et de constitution de la garantie. Les frais liés à l’acte comprennent notamment la rémunération réglementée du notaire, les débours et les taxes ou contributions applicables. L’assurance emprunteur peut également peser dans le budget lorsqu’elle est exigée ou choisie.
Demandez une estimation écrite et détaillée plutôt qu’un pourcentage unique. Pour comparer deux propositions, utilisez le TAEG lorsque celui-ci est applicable, le coût total et la somme nette réellement reçue après frais. Un regroupement de dettes peut réduire les mensualités tout en augmentant le coût global si la durée s’allonge.
La mainlevée constitue le verrou de sortie à examiner avant même de signer. Si vous envisagez de déménager, calculez ce que la vente laisserait réellement après remboursement du capital, indemnités éventuelles et frais de mainlevée. Une maison peut avoir pris de la valeur sans que le produit net disponible suffise à financer le prochain logement : c’est cette somme disponible, et non le prix affiché, qui détermine votre liberté de mouvement.
Vendre une maison hypothéquée reste possible. Le notaire organise généralement le remboursement du créancier et la radiation nécessaire à la vente. Si le prix ne couvre pas les sommes dues, une solution doit être négociée. Après remboursement du prêt, l’inscription ne disparaît pas forcément immédiatement : une mainlevée anticipée peut être nécessaire, sinon elle cesse de produire effet à son terme légal.
Comparer les alternatives et protéger son logement
La garantie protège d’abord le prêteur. En cas d’impayés persistants, une procédure peut conduire à la saisie puis à la vente forcée du bien. Si le produit de vente ne suffit pas à régler la dette et les frais, un solde peut rester dû. Le passage chez le notaire sécurise juridiquement l’acte ; il ne supprime pas ce risque financier.
| Solution | Usage et point de vigilance |
|---|---|
| Hypothèque conventionnelle | Garantit différents financements acceptés par la banque ; implique des frais de constitution et parfois de mainlevée. |
| Caution d’un organisme | Alternative fréquente pour un crédit immobilier, sous réserve d’acceptation ; l’emprunteur reste redevable en cas de défaillance. |
| Hypothèque légale spéciale du prêteur de deniers | A remplacé l’ancien PPD pour les nouveaux financements concernés ; réservée à certaines opérations d’acquisition, pas à une trésorerie libre. |
| Prêt personnel ou travaux | Peut éviter une garantie immobilière pour un besoin plus limité ; comparer durée, mensualité et coût total. |
| Prêt viager hypothécaire | Produit distinct, généralement remboursé au décès ou lors de certains événements prévus au contrat ; affecte le patrimoine transmis. |
Avant tout engagement, testez votre budget avec une baisse de revenus ou une dépense importante. Conservez une réserve de sécurité et contactez rapidement le prêteur dès les premières difficultés. La bonne décision repose sur trois éléments : un besoin précisément chiffré, des échéances soutenables et une sortie réaliste, même si votre situation change.