Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Au 31 décembre 2025, le taux moyen s’établissait à 3,02 % sur 10 ans, 3,07 % sur 15 ans, 3,25 % sur 20 ans et 3,35 % sur 25 ans (hors assurance, relevé CAFPI). Un niveau proche de celui du printemps, alors que la BCE avait continué de baisser ses taux directeurs. Voici comment lire cette année 2025, ce qui l’explique et ce que cela change pour un projet d’achat.
Les taux par durée : le point de départ et d’arrivée
Pour mesurer le chemin parcouru, il faut comparer la fin 2024 et la fin 2025. Les données trimestrielles de CAFPI montrent une baisse nette sur les durées longues, puis un long plateau.
Calculateur de mensualité et de capacité d’emprunt
Crédit à taux fixe, annuités constantes.
| Période | 10 ans | 15 ans | 20 ans | 25 ans | Taux BCE |
|---|---|---|---|---|---|
| 4e trimestre 2024 | 3,06 % | 3,29 % | 3,37 % | 3,47 % | 3,40 % |
| 1er trimestre 2025 | 2,99 % | 3,09 % | 3,15 % | 3,26 % | 2,90 % |
| 2e trimestre 2025 | 2,98 % | 3,08 % | 3,17 % | 3,27 % | 2,40 % |
| 3e trimestre 2025 | 2,97 % | 3,07 % | 3,19 % | 3,30 % | 2,15 % |
| 31 décembre 2025 | 3,02 % | 3,07 % | 3,25 % | 3,35 % | 2,15 % |
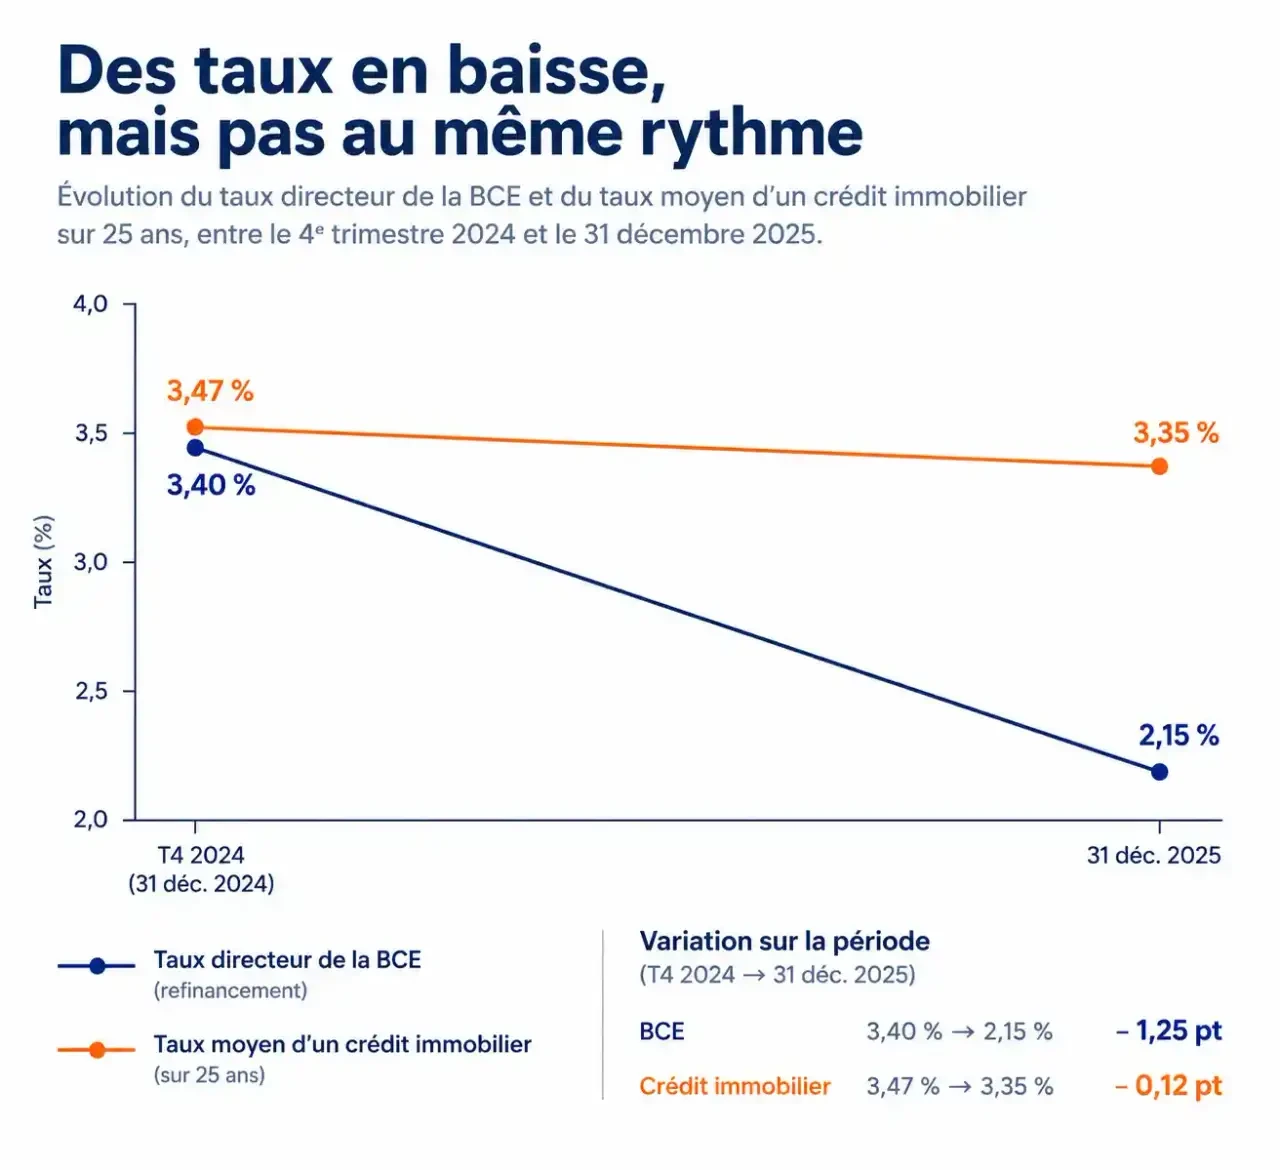
Le constat saute aux yeux : le taux BCE a perdu 1,25 point en un an, alors que le taux sur 25 ans n’a reculé que de 0,12 point. La baisse s’est surtout produite au premier trimestre ; ensuite, les taux ont presque cessé de bouger.
Taux moyen ou meilleur taux : ne pas comparer des choses différentes
Les écarts de chiffres entre sites s’expliquent souvent par la méthode. Le « meilleur taux » de CAFPI correspond au premier décile (D1) : le taux obtenu par les 10 % de clients les mieux servis, avec un minimum de 50 dossiers sur 15 jours. Fin 2025, il atteignait 2,90 % sur 15 ans, 3,00 % sur 20 ans et 3,10 % sur 25 ans. Ces taux sont hors assurance : pour comparer deux offres, le TAEG, qui intègre assurance et frais, reste la bonne référence. À titre d’exemple, Crédit Agricole relevait en octobre 3,42 % sur 20 ans et 3,51 % sur 25 ans, soit des niveaux plus élevés que ceux de CAFPI à la même période : ce n’est pas forcément une contradiction, mais le signe que la source et le périmètre comptent.
Une année en trois temps : repli, rebond, accalmie
Pretto décrit une année où les taux se sont stabilisés autour de 3 à 3,5 %. Le premier semestre a vu les taux s’installer vers 3 % sur 20 ans et 3,10 % sur 25 ans entre mai et juillet. Puis la rentrée a changé la donne : +0,10 à +0,20 point en septembre, encore +0,03 à +0,06 point en octobre, avant un recul de 0,02 à 0,04 point en novembre. En décembre, Pretto relevait 3,15 % sur 15 ans, 3,25 % sur 20 ans et 3,35 % sur 25 ans.
Pourquoi les taux n’ont pas suivi la BCE
Un crédit immobilier à taux fixe se cale moins sur le taux directeur que sur l’OAT 10 ans, qui reflète le coût d’emprunt de l’État et les anticipations des marchés. L’OAT 10 ans affichait 3,41 % au 27 novembre. Quand les banques empruntent à ce niveau, elles ne peuvent pas prêter à des taux sensiblement inférieurs. Le déficit public et les débats autour du budget 2026 ont pesé sur l’OAT et expliquent le rebond de la rentrée. Les banques gardent aussi une marge de manœuvre commerciale : elles peuvent ajuster leurs grilles selon leurs objectifs de production.
Ce que le taux d’usure change pour les petits profils
Le taux d’usure est le plafond légal au-delà duquel un prêt ne peut pas être accordé. La Banque de France le révise chaque trimestre à partir des taux moyens du trimestre précédent. Il agit donc avec retard : quand les taux montent vite, le plafond peut devenir plus serré que les grilles des banques, et les dossiers les plus fragiles sont les premiers refusés. Sur la page officielle de Service-Public, les plafonds les plus récents sont de 4,09 % pour moins de 10 ans, 4,68 % de 10 à moins de 20 ans et 5,4 % pour 20 ans et plus.
Combien emprunter avec ces taux ?
Deux exemples chiffrés montrent l’effet concret du taux. Chez CAFPI, 4 300 € de revenus nets à 3,25 % sur 20 ans permettent d’emprunter 252 000 € pour une mensualité de 1 505 € assurance incluse. Chez Crédit Agricole, 4 800 € de revenus nets à 3,30 % sur 20 ans donnent 290 000 € empruntables, pour 1 630 € par mois assurance incluse.
Taux d’usure – 2026-Q4 · 28 sept. 2026 — Le taux d’usure correspond au taux d’intérêt maximum légal que les établissements de crédit sont autorisés à pratiquer lorsqu’ils accordent …
La sensibilité au taux est ce qu’il faut retenir : dans le scénario de Crédit Agricole, un taux de 3,70 % (soit +0,40 point) ramène la capacité à 280 000 €, soit 10 000 € de moins à mensualité identique. Une hausse qui paraît minime se traduit donc par une pièce en moins ou un budget travaux rogné.
Le levier que personne ne regarde : la durée et le prix, pas seulement le taux
On se focalise sur le taux, mais pour la surface achetable, trois variables jouent ensemble : le taux, la durée et le prix au m². Dans cette équation, le prix pèse souvent plus que 0,40 point de taux. Sur la base de 1 000 € de mensualité sur 25 ans, la surface achetable atteint 78,10 m² à Reims contre 21,07 m² à Paris, où le m² est à 9 645 € contre 2 602 €. Sur un an, Rennes gagne même 3,24 m² (+6,37 %) quand Toulouse en perd 0,96. Autrement dit, choisir la ville, négocier le prix ou ajuster la durée déplace davantage le curseur que d’attendre une baisse hypothétique de quelques centièmes. Le taux est un paramètre parmi d’autres, rarement le plus puissant.
Le marché en 2025 : qui emprunte, où et à quel taux
Les taux ne sont pas identiques pour tous. Selon Pretto, les profils les mieux rémunérés obtiennent des conditions plus favorables :
| Revenus nets annuels | 15 ans | 20 ans | 25 ans |
|---|---|---|---|
| 0 à 40 000 € | 3,25 % | 3,35 % | 3,45 % |
| 40 000 à 80 000 € | 3,16 % | 3,26 % | 3,39 % |
| Plus de 80 000 € | 3,05 % | 3,15 % | 3,22 % |
L’écart entre le premier et le dernier profil atteint 0,23 point sur 25 ans. Géographiquement, les différences restent modestes : sur 25 ans, de 3,26 % en PACA à 3,34 % en Île-de-France, jusqu’à 3,53 % pour les DROM-COM.
Une reprise portée par les primo-accédants
Sur douze mois, le marché de l’ancien a atteint 921 000 transactions, son plus haut depuis 2022, avec des prix en hausse de 0,7 % sur un an (données SeLoger – Meilleurs Agents citées par CAFPI). Les primo-accédants tirent la reprise, alors que les investisseurs restent en retrait. Le PTZ, prorogé, peut alléger sensiblement le coût d’un projet : dans un cas client de Pretto, 140 000 € à taux zéro ont permis d’économiser 44 000 € d’intérêts.
Emprunter maintenant ou attendre 2026 ?
Personne ne peut garantir l’orientation des taux. Les éléments à surveiller sont connus : la trajectoire de l’OAT, le budget et la politique commerciale des banques, qui peuvent être plus offensives en début d’année. Mais le raisonnement le plus solide consiste à partir de son projet, pas des anticipations de marché : si le bien est trouvé et le budget tient avec une marge, attendre quelques centièmes de point apporte peu face au risque de voir le prix ou la concurrence évoluer.
Préparer son dossier pour viser le haut de la fourchette
Entre le taux moyen et celui du premier décile, il y a de 0,25 point sur 20 ans (3,25 % contre 3,00 %). Ce qui se joue en grande partie sur le dossier : apport, stabilité professionnelle, comptes sans incident, taux d’endettement maîtrisé. Comparer plusieurs offres au TAEG, solliciter un courtier et profiter du délai de réflexion de 10 jours avant d’accepter une offre permettent de ne pas se contenter du taux affiché.