Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Une pension alimentaire peut diminuer votre revenu imposable, tandis que des frais de garde peuvent ouvrir droit à un crédit d’impôt remboursable. Les « déductions d’impôts » recouvrent donc, dans le langage courant, plusieurs mécanismes très différents. Pour identifier les dépenses utiles à déclarer, il faut distinguer leur effet réel, vérifier les conditions applicables et retenir les règles de l’année du paiement.
Déduction, réduction, crédit : ce qui change pour votre portefeuille
Une déduction diminue le revenu imposable, pas directement l’impôt. Déduire une dépense de ses revenus ne signifie donc pas récupérer son montant. L’économie dépend du calcul de l’impôt du foyer. C’est notamment le mécanisme applicable à certaines pensions alimentaires, sous conditions.
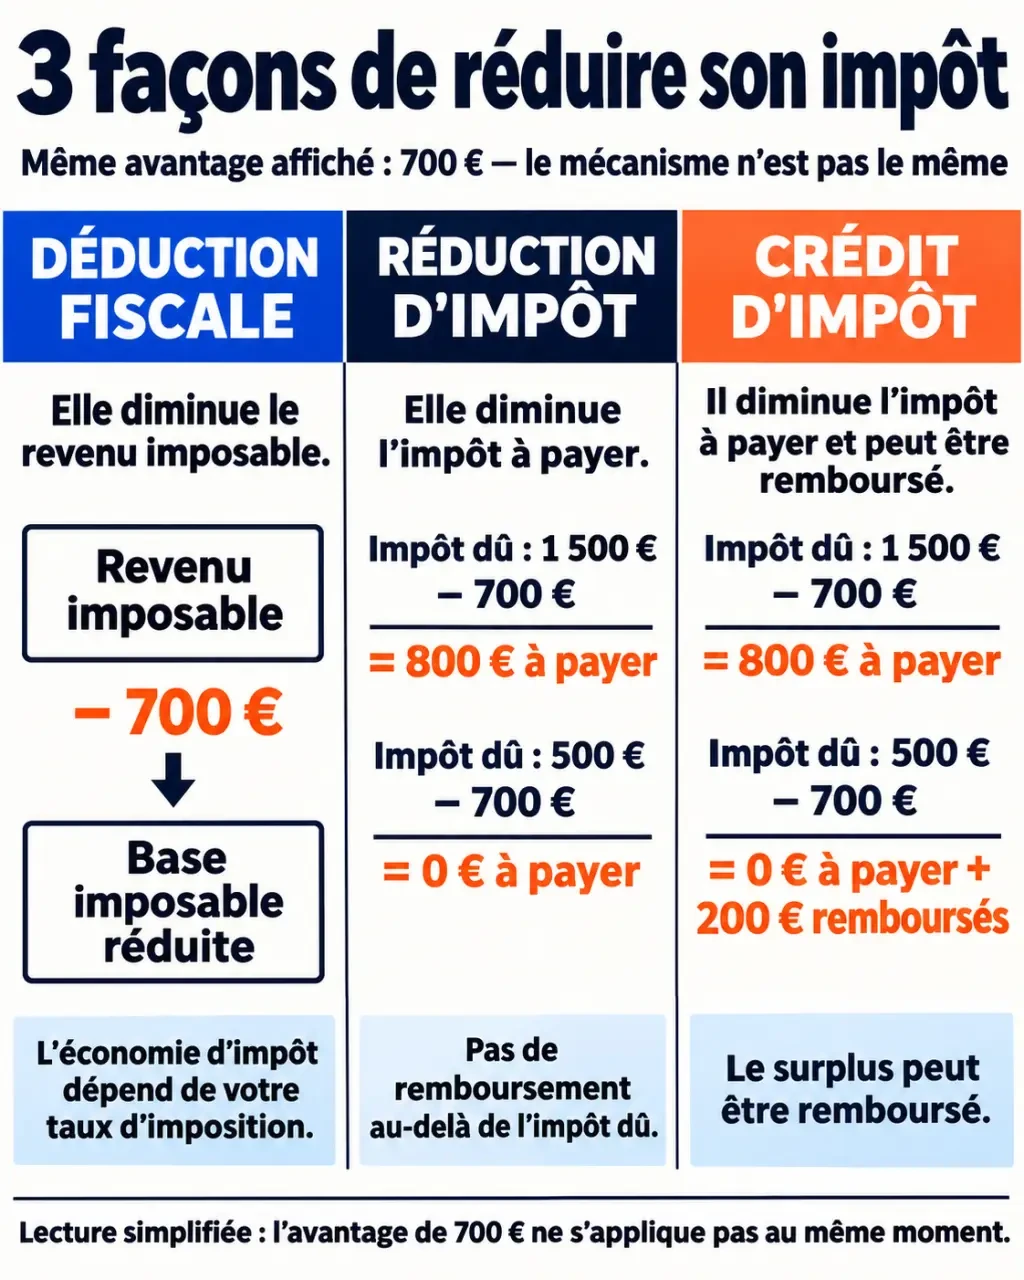
Une réduction et un crédit d’impôt interviennent, eux, sur le montant de l’impôt calculé. Leur différence devient décisive lorsque l’avantage dépasse l’impôt dû.
| Mécanisme | Effet principal | Remboursement possible ? |
|---|---|---|
| Déduction fiscale | Diminue la base de revenus soumise à l’impôt | Pas de remboursement de la dépense elle-même |
| Réduction d’impôt | Diminue l’impôt dû | Le surplus n’est pas remboursé |
| Crédit d’impôt | Diminue l’impôt dû | Oui, si le crédit dépasse l’impôt ou si le foyer est non imposable |
Avec une réduction de 700 € et un impôt de 1 500 €, il reste 800 € à payer. Si l’impôt est seulement de 500 €, les 200 € excédentaires ne sont pas remboursés. Avec un crédit de 700 €, ces mêmes 200 € peuvent être remboursés ; une personne non imposable peut recevoir 700 €. La fiche Justice.fr précise toutefois que les sommes inférieures à 8 € ne sont pas remboursées.
Être non imposable n’empêche donc pas de déclarer une dépense éligible à un crédit d’impôt. À l’inverse, une réduction ne produit pas nécessairement toute l’économie affichée pour un foyer faiblement imposé.
Repérer les dépenses pertinentes dans votre quotidien
Emploi à domicile, garde et scolarité des enfants
Les services à la personne éligibles ouvrent droit à un crédit d’impôt de 50 % des dépenses, dans une limite annuelle généralement comprise entre 12 000 € et 20 000 € selon la situation. Ce plafond porte sur les dépenses retenues, non sur le crédit obtenu. Certaines prestations ont également leurs propres limites.
Comprendre les crédits d’impôt et réductions fiscales · Cette vidéo de l’administration fiscale présente les dépenses du quotidien pouvant ouvrir droit à un crédit d’impôt ou à une réduction fiscale.
Pour la garde hors du domicile d’un enfant de moins de 6 ans au 1er janvier de l’année d’imposition, le crédit atteint 50 % des dépenses éligibles. Leur plafond est de 3 500 € par enfant, ou 1 750 € en résidence alternée. Il faut vérifier les frais admissibles et retirer les aides reçues lorsque les règles le prévoient.
La scolarisation ouvre, sous conditions, droit à une réduction forfaitaire : 61 € au collège, 153 € au lycée et 183 € dans l’enseignement supérieur. En résidence alternée, ces montants passent respectivement à 30,50 €, 76,50 € et 91,50 €. La situation s’apprécie pour les études poursuivies durant l’année scolaire en cours au 31 décembre de l’année d’imposition.
Soutien familial, dépendance, dons et cotisations
Une pension alimentaire peut être déductible selon le bénéficiaire, ses besoins et votre situation. Pour un enfant majeur, vérifiez notamment l’articulation avec son rattachement au foyer fiscal : les deux options ne se cumulent pas librement. L’accueil d’une personne âgée peut aussi permettre une déduction, sous conditions d’âge, de ressources et de plafond annuel.
Pour certaines dépenses d’hébergement et de dépendance en établissement, la réduction est de 25 % des dépenses retenues, plafonnées à 10 000 € par personne et par an, soit un maximum de 2 500 €. Les aides perçues doivent être prises en compte dans la détermination de la dépense éligible.
Les dons aux organismes éligibles peuvent ouvrir droit à une réduction de 66 % ou de 75 %, selon l’organisme et les limites applicables. Le régime à 66 % comporte notamment une limite de 20 % du revenu imposable. Les cotisations syndicales peuvent donner droit à un crédit : une cotisation éligible de 150 €, calculée à 66 %, représente 99 €, sous réserve des conditions et de l’option éventuelle pour les frais réels.
Logement et investissement : vérifier les dates avant de s’engager
Une aide au logement n’est pas nécessairement un avantage à inscrire dans la déclaration de revenus. MaPrimeRénov’ est une aide, pas une déduction du revenu imposable. Son attribution répond à ses propres critères, notamment concernant le logement, les travaux et les ressources.
L’investissement locatif comporte des contraintes différentes. Le dispositif Denormandie concerne certaines opérations réalisées entre le 28 mars 2019 et le 31 décembre 2027. Les travaux doivent représenter au moins 25 % du coût total de l’opération. La réduction varie de 12 % à 21 % selon l’engagement de location, avec un coût d’acquisition retenu plafonné à 300 000 € et à 5 500 € par mètre carré habitable.
Loc’Avantages prévoit une réduction comprise entre 15 % et 65 % selon les modalités du conventionnement et de la location. Les souscriptions au capital de certaines entreprises peuvent également être éligibles, mais l’économie fiscale ne supprime ni le risque de perte ni les contraintes de conservation.
Les bornes de recharge illustrent l’importance des échéances : le crédit prévu pour un système de charge pilotable était égal à 75 % des dépenses, dans la limite de 500 € par système. Sa suppression est annoncée pour les dépenses payées à partir du 1er janvier 2026. Une présentation ancienne du dispositif ne suffit donc pas à établir votre droit.
Calculer l’avantage réellement utilisable, pas seulement le taux affiché
Le calcul commence par la dépense éligible, après retrait des aides lorsqu’il est requis. Il faut ensuite appliquer le plafond de dépenses, puis le taux, avant de vérifier les limites propres au foyer et les règles de cumul. Un plafond peut être fixé par enfant, par personne, par logement ou par année : ces unités ne sont pas interchangeables.
Pensez à votre budget comme à un soufflet : le paiement le comprime immédiatement, tandis que l’avantage fiscal peut ne lui redonner de l’air que plus tard. Avant une dépense importante, notez séparément la date du décaissement, les aides attendues et le moment de la régularisation fiscale. Une économie intéressante sur le papier peut rester difficile à financer si votre trésorerie doit supporter longtemps la totalité du prix.
Certains avantages entrent aussi dans le plafonnement global des niches fiscales, d’autres non. Additionner plusieurs estimations isolées peut donc surestimer le gain final. Pour une réduction, vérifiez également que votre impôt permet de l’utiliser ; un éventuel report dépend du dispositif et ne doit jamais être présumé.
Déclarer avec les bons montants et conserver les preuves
Pour les dépenses courantes concernées, le paiement d’une année est généralement déclaré l’année suivante. Les investissements peuvent obéir à des faits générateurs particuliers. Consultez les fiches du ministère de l’Économie, de Service-Public ou de l’administration fiscale correspondant à la période concernée avant de retenir un taux ou un plafond.
- Classez chaque dépense : charge déductible, réduction, crédit ou aide distincte.
- Contrôlez le bénéficiaire : rattachement fiscal, âge, résidence alternée et personne ayant réellement payé.
- Vérifiez le montant déclarable : dépenses admissibles, aides reçues et instructions de la rubrique.
- Complétez la déclaration adaptée : déclaration principale et rubriques complémentaires selon le dispositif.
- Archivez les preuves : factures, attestations fiscales, reçus de dons et justificatifs de paiement.
Les justificatifs ne sont généralement pas à joindre spontanément, mais l’administration peut les demander. La fiche Justice.fr mentionne notamment un délai de réponse de 30 jours dans le cadre d’une demande fondée sur des indices sérieux. Conservez-les pendant le délai applicable à votre situation et gardez une copie de la déclaration transmise pour pouvoir expliquer chaque montant.