Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
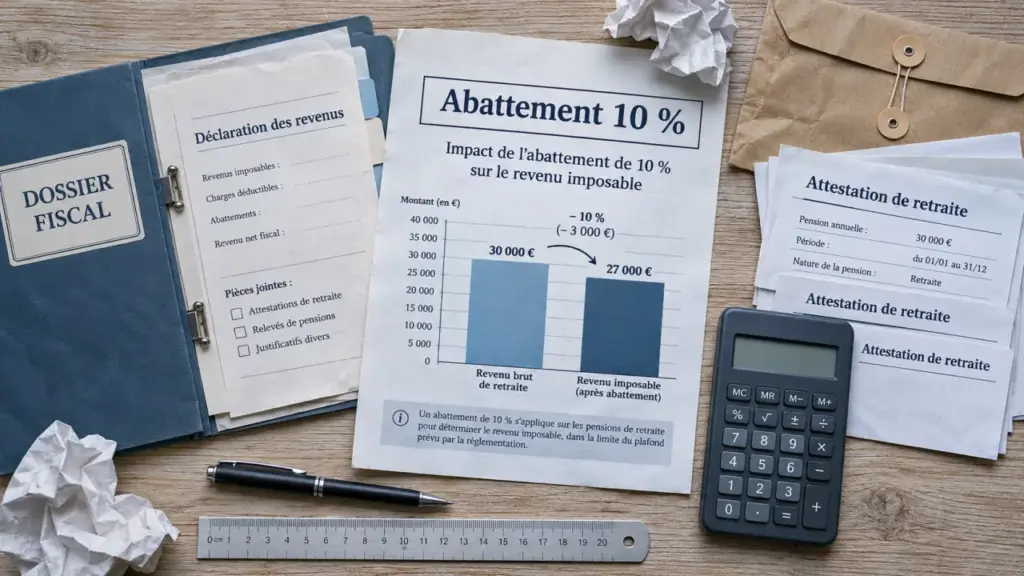
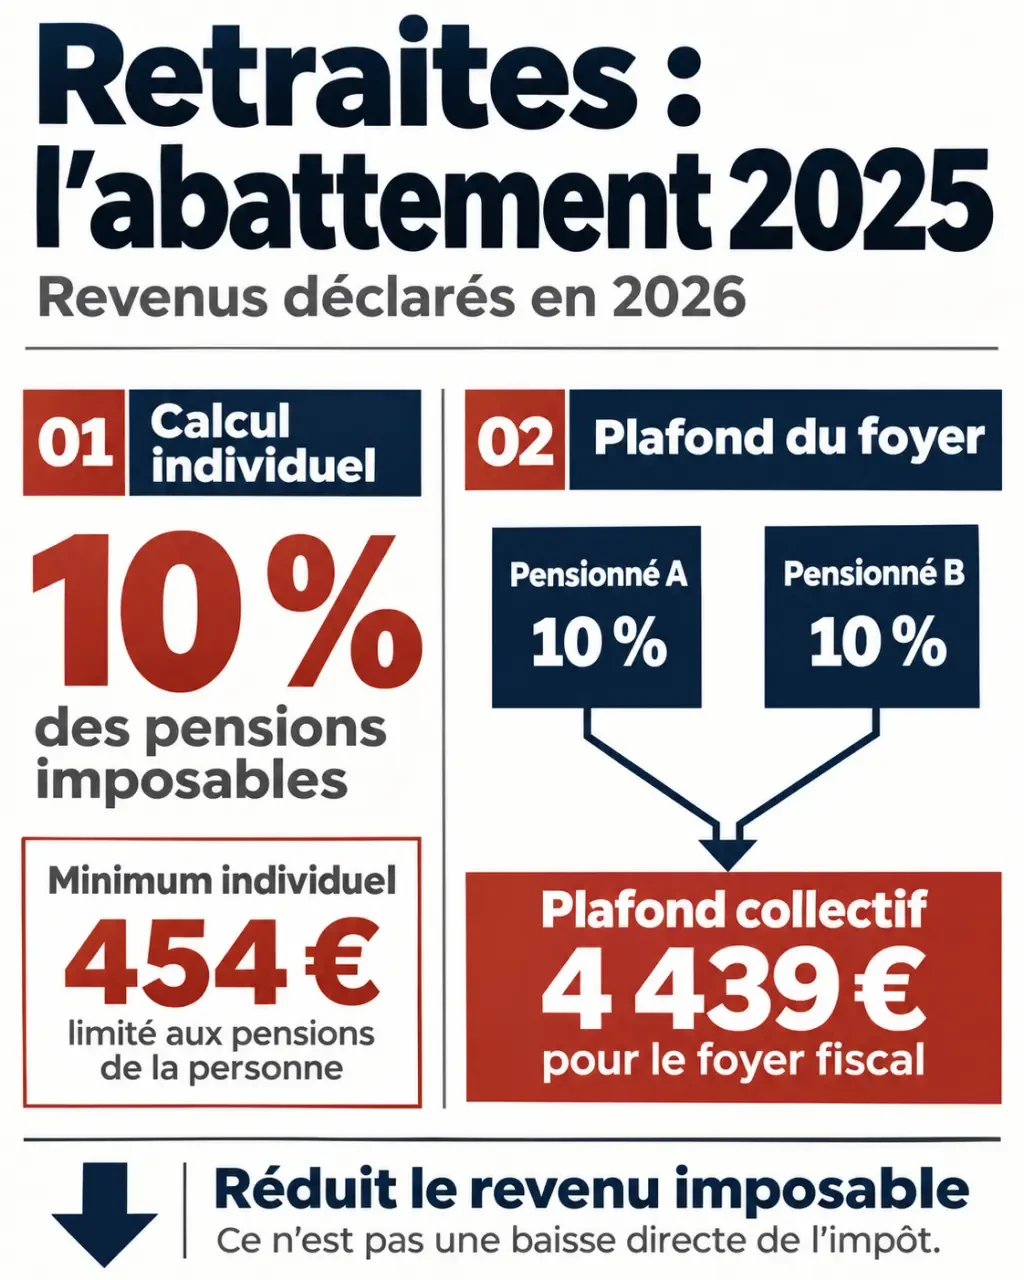
L’abattement fiscal sur les pensions de retraite reste fixé à 10 % pour la déclaration 2026 des revenus 2025. Le projet de remplacement par un forfait de 2 000 € n’a pas été retenu. La déduction est automatique, avec un minimum de 454 € par pensionné et un plafond de 4 439 € par foyer fiscal. Elle réduit le revenu soumis à l’impôt, pas directement l’impôt à payer.
Les règles applicables : un pourcentage, un minimum et un plafond commun
L’abattement prévu à l’article 158, 5°, a) du Code général des impôts s’applique aux pensions imposables. Il ne dépend pas de votre âge : une personne partie à la retraite avant 65 ans peut en bénéficier. Aucune demande particulière n’est nécessaire lorsque les revenus sont correctement déclarés.
| Paramètre | Revenus 2025 déclarés en 2026 |
|---|---|
| Taux de l’abattement | 10 % des pensions imposables |
| Minimum | 454 € par pensionné, sans dépasser ses pensions imposables |
| Maximum | 4 439 € pour l’ensemble du foyer fiscal |
| Niveau auquel 10 % atteint le plafond | 44 390 € de pensions cumulées |
Le minimum est individuel, mais le plafond est collectif. Deux conjoints percevant une retraite ne disposent donc pas chacun d’un plafond de 4 439 €. Leurs pensions sont prises en compte dans la même limite dès lors qu’ils appartiennent au même foyer fiscal.
Le forfait de 2 000 € ne remplace pas les 10 %
Le projet de réforme pour 2026 envisageait une déduction forfaitaire de 2 000 € à la place de l’abattement proportionnel. Ce remplacement n’a pas été retenu. Il ne faut donc ni appliquer ce forfait dans votre estimation ni l’ajouter aux 10 %. Pour une pension annuelle de 24 000 €, la déduction reste de 2 400 €, sous réserve du plafond commun au foyer.
La déduction des salariés suit d’autres règles : elle représente des frais professionnels et peut être remplacée par les frais réels. Un retraité ne peut pas substituer ses dépenses personnelles réelles à l’abattement sur ses pensions. En cas de cumul emploi-retraite, salaires et pensions conservent chacun leur régime.
Calculer la déduction et mesurer son véritable effet
Le point de départ est le montant fiscal imposable communiqué par les caisses, et non le total brut des pensions ou les sommes arrivées sur votre compte bancaire. Le net versé peut notamment être diminué des prélèvements sociaux et du prélèvement à la source.
- Regroupez les pensions imposables de chaque pensionné du foyer.
- Calculez 10 % et vérifiez le minimum individuel, limité au montant des pensions de la personne.
- Additionnez les déductions et appliquez le plafond commun de 4 439 €.
- Retranchez l’abattement retenu du total des pensions imposables.
| Situation | Pensions annuelles imposables | Abattement | Pensions après abattement |
|---|---|---|---|
| Une personne, petite pension | 3 000 € | 454 € | 2 546 € |
| Une personne | 18 000 € | 1 800 € | 16 200 € |
| Couple : deux pensions de 20 000 € | 40 000 € | 4 000 € | 36 000 € |
| Une personne ou un couple | 50 000 € | 4 439 € | 45 561 € |
Ces résultats correspondent uniquement aux pensions après abattement, pas nécessairement au revenu imposable total du foyer : d’autres revenus, charges ou abattements peuvent intervenir.
Le plafond fonctionne comme un moule commun : multiplier les caisses ou répartir les pensions entre deux conjoints n’agrandit pas sa capacité. Pour anticiper correctement votre fiscalité, classez donc vos attestations par bénéficiaire, puis réunissez-les au niveau du foyer. Ce double classement permet de vérifier les minima individuels sans compter deux fois le plafond collectif.
Une déduction de revenu n’est pas une réduction d’impôt
Un abattement de 2 000 € ne signifie pas 2 000 € d’impôt en moins. Si toute la déduction porte sur des revenus taxés à 11 %, l’économie correspondante est de 220 €, avant d’éventuels effets de décote ou de seuil. Une réduction d’impôt s’impute sur l’impôt calculé ; un crédit d’impôt peut, selon ses règles, être remboursé. L’abattement agit plus tôt, sur la base imposable.
Identifier les pensions éligibles et les revenus à traiter séparément
Les retraites de base et complémentaires imposables, notamment AGIRC-ARRCO et IRCANTEC, entrent dans le mécanisme. Il concerne également les pensions de réversion, les pensions d’invalidité imposables et les rentes viagères à titre gratuit relevant de la catégorie des pensions.
À l’inverse, une allocation exonérée comme l’ASPA ou l’ASI n’entre pas dans cette base. Certaines prestations liées à l’invalidité bénéficient aussi d’exonérations particulières : l’intitulé du versement ne suffit pas à déterminer sa fiscalité.
Rentes, PER et capitaux : vérifier la nature du versement
Les rentes viagères à titre onéreux suivent un régime différent : seule une fraction est imposable, selon l’âge au premier versement. Il ne faut pas leur appliquer ensuite automatiquement l’abattement de 10 %. Pour un PER, le traitement dépend notamment de l’origine des sommes, de la déduction des versements et d’une sortie en rente ou en capital.
Pour certaines prestations de retraite versées en capital, impots.gouv.fr prévoit, sous conditions, le système du quotient ou une imposition forfaitaire de 7,5 %. Une pension étrangère nécessite également une vérification de la convention fiscale applicable : son traitement ne peut pas être déduit du seul fait qu’elle provient d’un régime de retraite.
Après 65 ans ou en cas d’invalidité : un cumul possible sous conditions
L’article 157 bis du CGI prévoit un abattement supplémentaire pour certaines personnes âgées ou invalides disposant de revenus modestes. Il peut se cumuler avec les 10 % sur les pensions. Contrairement à ces derniers, il dépend du revenu net global du foyer et de conditions personnelles d’âge ou d’invalidité.
Pour les revenus 2025 déclarés en 2026, les montants individuels sont de 2 820 € jusqu’à 17 667 € de revenu net global, puis de 1 411 € au-delà de 17 667 € et jusqu’à 28 423 €. Au-delà, cet abattement spécial ne s’applique plus. Si les deux membres du couple remplissent les conditions, le montant applicable est doublé.
La condition d’âge s’apprécie au 31 décembre de l’année des revenus, selon la règle administrative applicable aux personnes âgées de plus de 65 ans. Une invalidité répondant aux critères fiscaux peut également ouvrir ce droit. Vérifiez les conditions dans la notice annuelle : une reconnaissance médicale ne vaut pas nécessairement reconnaissance fiscale.
Vérifier la déclaration sans déduire deux fois l’abattement
Déclarez les pensions avant abattement. L’administration calcule elle-même les 10 %. Les retrancher des montants préremplis conduirait à une double déduction injustifiée.
- Comparez les cases 1AS à 1DS avec les attestations fiscales de retraite.
- Contrôlez les cases 1AZ et 1BZ pour les pensions d’invalidité concernées.
- Vérifiez les revenus des personnes rattachées, qui peuvent nécessiter une saisie.
- Pour un capital, consultez la notice des cases 1AT/1BT ou 0XX selon l’option applicable.
- Conservez les attestations et corrigez toute omission ou erreur de bénéficiaire.
Enfin, ne confondez pas revenu imposable et revenu fiscal de référence. Le RFR peut inclure des réintégrations et sert notamment à déterminer certains droits et taux de CSG. Les années de référence et les bases retenues varient selon les dispositifs : une baisse d’impôt ne provoque pas automatiquement une baisse immédiate des prélèvements sociaux ou une hausse des aides.
Pour estimer votre situation, utilisez le simulateur d’impôt d’impots.gouv.fr avec tous les revenus du foyer. Contrôlez ensuite l’abattement sur le récapitulatif du calcul, plutôt que de modifier vous-même les pensions déclarées.