Publicado por: Clemence Bispo Batailly — Editor Chefe
O apoio pode reduzir o seu rendimento tributável, enquanto as despesas de cuidados infantis podem qualificar-se para um crédito fiscal reembolsável. A « deduções fiscais » Assim, na linguagem atual, vários mecanismos muito diferentes são abordados. Para identificar as despesas relevantes a comunicar, é necessário distinguir o seu efeito efectivo, verificar as condições aplicáveis e manter as regras relativas ao ano de pagamento.
Dedução, redução, crédito: o que muda para o seu portfólio
Uma dedução reduz o rendimento tributável, não directamente o imposto. Deduzir uma despesa de sua renda, portanto, não significa recuperar sua quantia. A economia depende do cálculo do imposto sobre as famílias. Este mecanismo é especialmente aplicável a determinados pagamentos de manutenção, sob reserva de condições.
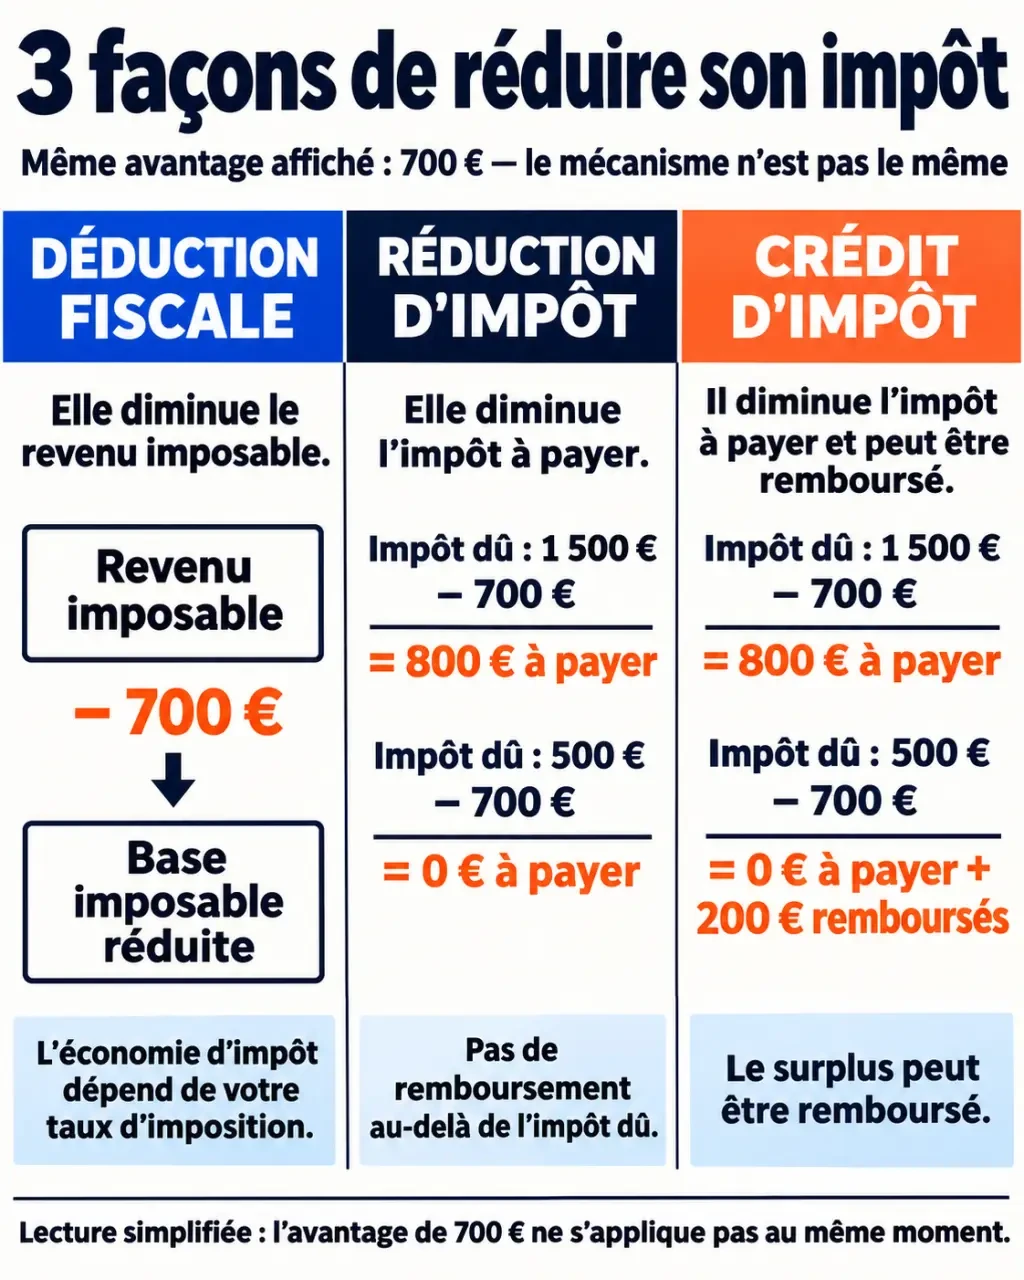
Aplica-se uma redução e um crédito fiscal ao montante do imposto calculado. Sua diferença torna-se decisiva quando o benefício excede o imposto devido.
| Mecanismo | Efeito principal | Reembolso possível? |
|---|---|---|
| Redução de impostos | Reduz a base de rendimentos sujeita a impostos | Sem reembolso da despesa propriamente dita |
| Redução fiscal | Taxa reduzida devida | Excedente não reembolsado |
| Crédito fiscal | Taxa reduzida devida | Sim, se o crédito exceder o imposto ou se a casa não for tributável |
Com uma redução de 700 € e um imposto de 1.500 €, 800 esquerda € para pagar. Se o imposto é apenas 500 €o 200 € Os excedentes não são reembolsados. Com um crédito de 700 €os mesmos 200 € pode ser reembolsado; uma pessoa não sujeito passivo pode receber 700 €No entanto, a folha Justice.fr indica que os montantes inferiores a 8 € não são reembolsados.
Por conseguinte, ser não tributável não impede a comunicação de uma despesa elegível para um crédito fiscal. Por outro lado, uma redução não produz necessariamente todas as economias para uma casa de baixo imposto.
Identificar despesas relevantes na sua vida diária
Emprego no domicílio, cuidados infantis e educação
Os serviços à pessoa elegível são elegíveis para um crédito fiscal de 50% das despesasaté um limite anual de 12 000 € e 20.000 € Dependendo da situação. Este limite aplica-se às despesas mantidas, não às dotações obtidas. Alguns benefícios também têm suas próprias limitações.
Entender os créditos e reduções fiscais · Este vídeo da administração fiscal apresenta as despesas diárias que podem se qualificar para um crédito ou redução fiscal.
Para os cuidados fora do domicílio de uma criança com menos de 6 anos de idade em 1 de Janeiro do ano fiscal, o crédito atinge 50% das despesas elegíveis. O tecto deles é 3.500. € por filho, ou 1,750 € Residência alternativa. Os custos elegíveis devem ser verificados e os auxílios recebidos retirados quando as regras o prevejam.
Em condições, a matrícula escolar tem direito a uma redução forfetária: 61 € Faculdade, 153 € no ensino médio e 183 € ensino superior. Na residência alternada, estes montantes aumentam para 30,50 €76,50 € e 91,50 €A situação é apreciada pelos estudos realizados durante o atual ano letivo em 31 de dezembro do ano fiscal.
Apoio familiar, dependência, doações e contribuições
O suporte pode ser dedutível dependendo do destinatário, suas necessidades e sua situação. Para uma criança adulta, verifique, em particular, a articulação com sua conexão com o domicílio tributário: as duas opções não se combinam livremente. A recepção de um idoso pode também permitir uma dedução, sujeita à idade, dos recursos e do limite máximo anual.
Para algumas despesas residenciais e residenciais fora do bolso, a redução é de 25 por cento, nivelado em 10 000 € por pessoa por ano, até 2.500 €O auxílio recebido deve ser tido em conta na determinação das despesas elegíveis.
As subvenções às organizações elegíveis podem beneficiar de uma redução de 66% ou 75%, dependendo da organização e dos limites aplicáveis. O regime de 66% inclui um limite de 20% no rendimento tributável. Os direitos da União podem beneficiar de um crédito: uma contribuição elegível de 150 €, calculado em 66 %, representa 99 % €, sob reserva de condições e da possível opção para os custos reais.
Habitação e investimento: datas de verificação antes do compromisso
A assistência à habitação não é necessariamente um benefício a ser incluído na declaração do imposto sobre o rendimento. MyPrimeRenov é um auxílio, não uma dedução do rendimento tributável. A sua atribuição satisfaz os seus próprios critérios, incluindo habitação, trabalho e recursos.
O investimento em aluguel tem restrições diferentes. O regime Denormandie diz respeito a determinadas operações realizadas entre 28 de março de 2019 e 31 de dezembro de 2027. O trabalho deve representar pelo menos 25% do custo total da operação. A redução varia de 12% a 21% dependendo do compromisso de locação, com um custo de aquisição retido de 300.000 € e 5.500 € por metro quadrado vivo.
Benefícios Locais prevê uma redução entre 15% e 65% de acordo com os termos do contrato e da locação. As subscrições de capital de certas empresas também podem ser elegíveis, mas a economia fiscal não elimina os riscos de perda ou restrições de conservação.
As estações de tarifação ilustram a importância dos prazos: a dotação para um sistema de tarifação piloto foi igual a 75% das despesas, até 500 € por sistema. Sua abolição é anunciada para despesas pagas a partir de 1 de janeiro de 2026. Uma velha apresentação do dispositivo, portanto, não é suficiente para estabelecer o seu direito.
Calcular o benefício realmente utilizável, não apenas a taxa exibida
O cálculo começa com as despesas elegíveis, após a retirada da ajuda, se necessário. O limite das despesas e a taxa devem então ser aplicados antes de se verificarem os limites das famílias e as regras de acumulação. Um tecto pode ser fixado por filho, por pessoa, por habitação ou por ano: estas unidades não são intercambiáveis.
Pense em seu orçamento como um follow: o pagamento imediatamente comprime-lo, enquanto a vantagem fiscal só pode dar-lhe ar mais tarde. Antes de uma despesa importante, note separadamente a data do desembolso, o auxílio previsto e o calendário da regularização fiscal. Uma economia interessante no papel pode permanecer difícil de financiar se seu dinheiro tem que suportar o preço integral por um longo tempo.
Algumas vantagens também entram no Limite global dos nichos fiscais, outros não. A adição de várias estimativas isoladas pode, portanto, superestimar o ganho final. Para um desconto, verifique também que o seu imposto permite que você o use; um possível adiamento depende do dispositivo e nunca deve ser presumido.
Declare com as quantidades certas e mantenha as provas
Para as despesas correntes em causa, o pagamento de um ano é normalmente declarado no ano seguinte. Os investimentos podem estar sujeitos a circunstâncias específicas. Consultar os registos do Ministério da Economia, do Serviço Público ou da administração fiscal correspondentes ao período em causa antes de manter uma taxa ou um limite máximo.
- Ordenar cada despesa : taxa dedutível, redução, crédito ou auxílio separado.
- Controlar o beneficiário : rattachement fiscal, âge, résidence alternée et personne ayant réellement payé.
- Vérifiez le montant déclarable : dépenses admissibles, aides reçues et instructions de la rubrique.
- Complétez la déclaration adaptée : déclaration principale et rubriques complémentaires selon le dispositif.
- Archivez les preuves : factures, attestations fiscales, reçus de dons et justificatifs de paiement.
Les justificatifs ne sont généralement pas à joindre spontanément, mais l’administration peut les demander. La fiche Justice.fr mentionne notamment un délai de réponse de 30 jours dans le cadre d’une demande fondée sur des indices sérieux. Conservez-les pendant le délai applicable à votre situation et gardez une copie de la déclaration transmise pour pouvoir expliquer chaque montant.