Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Les pensions de retraite sont en principe imposables, mais certaines allocations sont exonérées. Pour déclarer correctement vos revenus, vérifiez le montant fiscal transmis par chaque caisse, et non le total reçu sur votre compte bancaire. L’abattement de 10 % est ensuite appliqué automatiquement par l’administration. Un versement en capital ou une résidence à l’étranger demande toutefois un examen particulier.
Distinguer les pensions imposables des prestations exonérées
Les retraites de base, complémentaires, des régimes spéciaux et de l’État entrent normalement dans le revenu imposable. Cela concerne aussi les pensions de réversion, les majorations pour charges de famille et les bonifications imposables. Le fait de percevoir une petite pension ne dispense pas de la déclarer : un revenu imposable ne signifie pas nécessairement un impôt à payer.
Testez vos connaissances sur les impôts des retraités
Répondez aux 7 questions, une à la fois. Les réponses correctes et les explications seront affichées après la validation du quiz.
Ce quiz est pédagogique et ne remplace pas la vérification des règles officielles à jour, ni l’examen de votre situation personnelle.
| Revenu perçu | Traitement habituel | Point à vérifier |
|---|---|---|
| Retraite de base et complémentaire | Imposable dans la catégorie des pensions | Montants préremplis en 1AS ou 1BS |
| Pension de réversion et allocation veuvage | Imposables en principe | Attestation fiscale de l’organisme payeur |
| ASPA et ASI | Exonérées d’impôt sur le revenu | Ne pas les ajouter aux pensions imposables |
| Allocation personnalisée d’autonomie | Exonérée | La distinguer de la pension de retraite |
| Retraite du combattant et pensions militaires d’invalidité exonérées | Non imposables | Identifier précisément la prestation |
| Retraite versée en capital | Traitement particulier | Vérifier les options et cases spécifiques |
Toutes les prestations liées au statut d’ancien combattant ne suivent donc pas le même régime qu’une retraite professionnelle. De même, une pension militaire de retraite ne doit pas être confondue avec une pension militaire d’invalidité exonérée.
Pour les rentes viagères, l’origine du contrat compte : une rente issue d’un dispositif d’épargne retraite et une rente constituée à titre onéreux peuvent avoir des règles différentes. Appuyez-vous sur l’attestation fiscale du gestionnaire plutôt que sur le seul intitulé « rente ».
Contrôler le montant prérempli et les bonnes cases
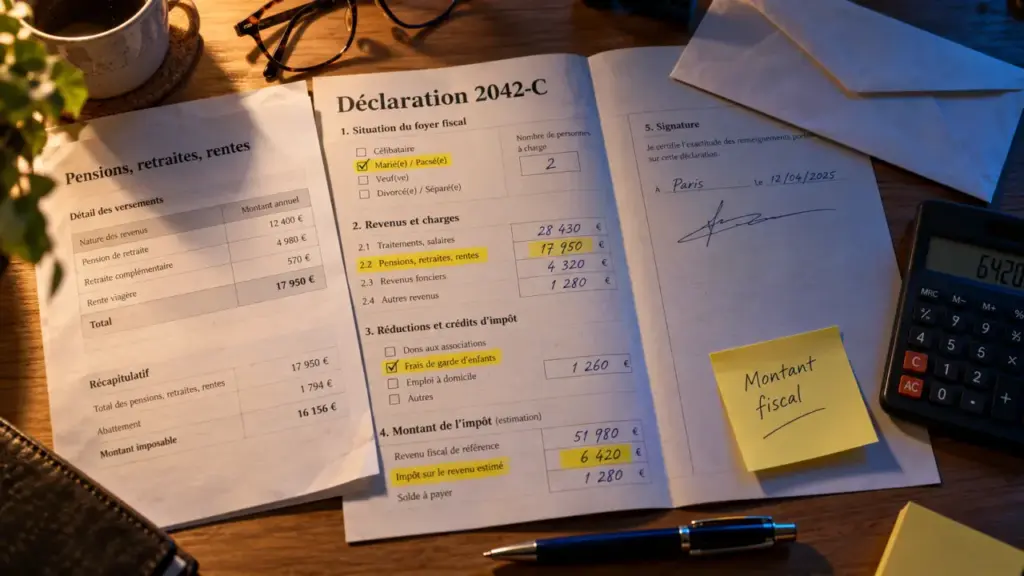
Les caisses transmettent généralement les montants imposables à l’administration fiscale. Vous les retrouvez dans la rubrique « Pensions, retraites, rentes », notamment en case 1AS pour le déclarant 1 et 1BS pour le déclarant 2. Le préremplissage simplifie la démarche, sans supprimer votre responsabilité de vérification.
Retrouver le montant déclaré par chaque caisse
Dans votre espace personnel de l’Assurance retraite, utilisez le service « Consulter le montant déclaré à l’administration fiscale ». Pour une complémentaire ou une autre pension, consultez l’attestation de l’organisme concerné. Si plusieurs caisses vous paient, additionnez leurs montants fiscaux annuels avant de comparer le résultat avec la déclaration.
Le montant brut, le montant net imposable et le montant versé sont différents. Certaines contributions sociales ne sont pas déductibles fiscalement ; le prélèvement à la source diminue, lui, la somme créditée sur votre compte. Ne remplacez donc pas le montant fiscal par vos encaissements bancaires.
Pour repérer une erreur, procédez comme avec une aiguille qui suit une couture : contrôlez chaque raccord plutôt que de regarder seulement le total. Rapprochez, caisse par caisse, l’attestation annuelle, la ligne préremplie et les éventuelles régularisations. Cette méthode permet notamment de repérer une pension complémentaire oubliée ou un montant compté deux fois.
Ajouter les revenus qui ne sont pas préremplis
Les pensions d’une personne fiscalement à charge ou rattachée doivent également être déclarées lorsqu’elles sont imposables. Elles peuvent nécessiter une saisie manuelle dans les cases correspondant à cette personne. Héberger un parent retraité ne suffit toutefois pas, à lui seul, à intégrer ses revenus à votre déclaration : il faut vérifier sa situation fiscale.
Conservez les attestations annuelles et les justificatifs de toute correction. Si un montant paraît incohérent, contactez la caisse pour comprendre ce qu’elle a transmis, puis l’administration fiscale pour la déclaration.
Comprendre l’abattement de 10 % et le prélèvement à la source
L’administration applique automatiquement un abattement forfaitaire de 10 % aux pensions concernées. Vous devez déclarer le montant fiscal avant cet abattement : le déduire vous-même entraînerait une double réduction erronée.
L’abattement comporte un minimum par pensionné et un plafond commun au foyer fiscal. Pour les revenus 2025 déclarés en 2026, impots.gouv.fr indique un plafond de 4 439 € par foyer. Ce plafond n’est donc pas multiplié par deux pour un couple. Pour une autre campagne déclarative, vérifiez les montants du millésime concerné.
À titre d’exemple, une pension annuelle imposable de 24 000 € donne un abattement de 2 400 €, soit une base de 21 600 € avant les autres éléments du calcul fiscal. Il s’agit d’une réduction du revenu soumis au barème, pas d’une réduction d’impôt de 2 400 €.
Depuis le 1er janvier 2019, les pensions sont soumises au prélèvement à la source. La caisse applique le taux communiqué par l’administration au montant soumis au prélèvement. La déclaration annuelle reste nécessaire : elle établit l’impôt définitif et peut conduire à un remboursement ou à un solde à régler.
Il n’existe pas de seuil unique de pension garantissant l’absence d’impôt. Le résultat dépend notamment des autres revenus, du nombre de parts, de l’âge et de la décote éventuelle. Le revenu fiscal de référence sert par ailleurs à apprécier certains droits ou exonérations : il ne se confond pas avec l’impôt dû.
Examiner les options avant de déclarer une retraite en capital
Un capital retraite ne se traite pas toujours comme une pension mensuelle. Avant de choisir une option, identifiez le dispositif d’origine, les conditions de déduction des cotisations et le caractère fractionné ou non du versement. Les règles d’un plan d’épargne retraite ne se déduisent pas automatiquement de celles d’un autre produit.
La taxation forfaitaire à 7,5 % sous conditions
Certains capitaux peuvent, sur option expresse, bénéficier d’une imposition à 7,5 % après un abattement spécifique de 10 % non plafonné. Le versement doit notamment être non fractionné et les cotisations doivent avoir été déductibles du revenu imposable pendant la constitution des droits, dans les conditions prévues par la réglementation.
Le capital éligible est déclaré, avant cet abattement, en case 1AT ou 1BT. Cette option n’est pas ouverte à toutes les sorties en capital, notamment celles des nouveaux PER. Faites confirmer l’éligibilité par l’organisme gestionnaire avant de la retenir.
Le quotient pour limiter l’effet d’un revenu exceptionnel
Lorsqu’il est applicable, le système du quotient atténue la progressivité du barème : un quart du revenu exceptionnel est ajouté au revenu ordinaire pour calculer un supplément d’impôt, ensuite multiplié par quatre. Ce mécanisme ne répartit pas le paiement du capital sur quatre années.
La demande passe par la case 0XX de la déclaration 2042-C, avec les précisions demandées. Ne déclarez pas simultanément le même capital comme pension ordinaire. Comparez les traitements autorisés pour votre situation avant de valider.
Vérifier la convention fiscale en cas de résidence à l’étranger
Vivre hors de France ne rend pas automatiquement une retraite française exonérée. Il faut déterminer votre résidence fiscale, puis consulter la convention entre la France et le pays concerné. La nature publique ou privée de la pension peut modifier le pays autorisé à l’imposer.
Lorsqu’une pension reste imposable en France pour un non-résident, une retenue à la source spécifique peut s’appliquer, distincte du prélèvement habituel des résidents. Pour certaines pensions de l’État, le calcul tient compte de la cotisation d’assurance maladie, avec un taux de 3,2 % lorsqu’il s’applique, puis de l’abattement prévu.
Consultez votre relevé de paiements et transmettez à la caisse les justificatifs de résidence demandés. Avant toute correction, faites confirmer le traitement par votre service fiscal : la convention applicable prime sur une règle générale ou sur la situation d’un autre retraité expatrié.