Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
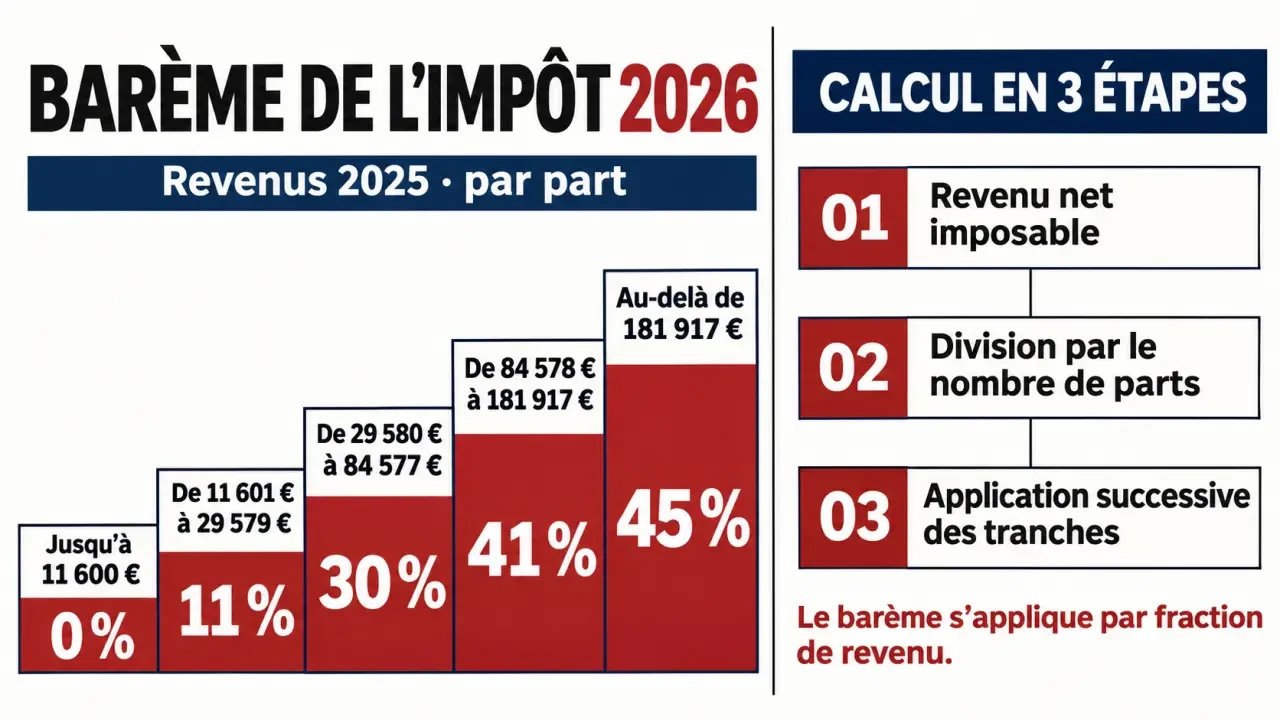
En 2026, le barème de l’impôt sur le revenu s’applique aux revenus perçus en 2025. Il comporte cinq tranches, de 0 % à 45 %, calculées sur le revenu net imposable par part fiscale. Pour connaître votre tranche, vous devez donc diviser le revenu imposable du foyer par son nombre de parts, et non comparer directement votre salaire annuel aux seuils.
Les cinq tranches du barème 2026, par part fiscale
Voici le barème applicable aux revenus de 2025 déclarés en 2026. Chaque taux s’applique uniquement à la fraction du revenu située dans la tranche correspondante.
| Fraction de revenu net imposable par part | Taux d’imposition |
|---|---|
| Jusqu’à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Selon le ministère de l’Économie, la loi de finances pour 2026, promulguée le 19 février 2026, revalorise les seuils de 0,9 % pour tenir compte de l’inflation. Les taux restent distincts des seuils : une revalorisation déplace les limites des tranches sans modifier les pourcentages.
Attention au millésime lorsque vous consultez un ancien tableau : le barème 2025, applicable aux revenus de 2024, commençait par une tranche à 0 % jusqu’à 11 497 €. Pour une déclaration en 2026 des revenus de 2025, c’est bien le seuil de 11 600 € qui s’applique.
Du revenu du foyer à l’impôt brut : trois opérations
Choisir la bonne base et le bon nombre de parts
Le calcul part du revenu net imposable, après les abattements ou déductions applicables. Ce montant ne correspond ni nécessairement au salaire net reçu sur votre compte, ni au revenu fiscal de référence. Ce dernier est un indicateur distinct, utilisé notamment pour certaines conditions de ressources et contributions.
Le nombre de parts dépend de la composition du foyer. Dans les situations courantes, une personne seule sans enfant dispose d’une part ; un couple marié ou pacsé imposé en commun, de deux parts. Avec un enfant à charge, ce couple dispose généralement de 2,5 parts, et avec deux enfants, de trois parts. Parent isolé, résidence alternée ou situations particulières nécessitent de vérifier les règles propres au foyer.
Appliquer le barème sans sauter les premières tranches
- Divisez le revenu net imposable par le nombre de parts. Vous obtenez le quotient familial utilisé pour lire le barème.
- Calculez l’impôt pour une part. Répartissez ce quotient entre les tranches, puis additionnez les montants obtenus.
- Multipliez le résultat par le nombre de parts. Vous obtenez un impôt brut, avant les éventuels correctifs.
Le tableau fonctionne comme une lanterne qui éclaire successivement plusieurs compartiments : pour vérifier votre calcul, écrivez la fraction de revenu placée dans chaque tranche, puis son impôt en face. La somme des fractions doit retrouver votre revenu par part. Ce contrôle simple permet de repérer une portion oubliée ou, surtout, un taux appliqué par erreur à l’ensemble du revenu.
Deux exemples pour voir l’effet des parts fiscales
Une personne seule avec 32 000 € de revenu imposable
Avec une part, le quotient est de 32 000 €. Les premiers 11 600 € ne sont pas imposés. La fraction suivante, de 11 600 € à 29 579 €, représente 17 979 € taxés à 11 %, soit 1 977,69 €. Les 2 421 € restants sont taxés à 30 %, soit 726,30 €.
Simulateur officiel de l’impôt sur le revenu 2025 · Estimez votre impôt 2025 en tenant compte de la revalorisation de 1,8 % des tranches du barème et des dernières mesures fiscales.
L’impôt brut ressort donc à 2 703,99 € avant arrondi fiscal. Ce résultat provient de l’application directe des seuils du tableau ; il ne constitue pas nécessairement le montant final dû après les avantages fiscaux éventuels.
Un couple avec 60 000 €, sans enfant puis avec un enfant
Sans enfant, le couple dispose de deux parts : 60 000 € divisés par deux donnent 30 000 € par part. Pour chacune, le calcul est de 1 977,69 € sur la tranche à 11 %, auxquels s’ajoutent 126,30 € sur les 421 € relevant de la tranche à 30 %. L’impôt brut du foyer est donc de 4 207,98 €.
Avec un enfant et 2,5 parts, le quotient descend à 24 000 €. Seule la fraction de 12 400 € dépassant 11 600 € est taxée, à 11 %. Le calcul donne 1 364 € par part, puis 3 410 € pour le foyer. L’avantage de 797,98 € reste ici inférieur au plafond général de 1 807 € pour une demi-part supplémentaire. Ces exemples isolent l’effet du barème et des parts, avant les autres ajustements.
Taux marginal et taux moyen : deux lectures différentes
Le taux marginal d’imposition, ou TMI, est celui de la tranche la plus élevée atteinte par votre revenu par part. La personne seule à 32 000 € relève donc d’un TMI de 30 %. Cela ne signifie pas qu’elle verse 30 % de ses 32 000 € à l’administration fiscale.
Le taux moyen mesure le poids de l’impôt dans le revenu : impôt ÷ revenu net imposable × 100. Dans cet exemple, le taux moyen calculé sur l’impôt brut est d’environ 8,45 %. Pour le couple sans enfant à 60 000 €, il atteint environ 7,01 %, malgré un TMI également égal à 30 %.
Franchir une tranche ne fait donc pas basculer rétroactivement tous les revenus au taux supérieur. Seule la fraction dépassant le seuil supporte ce nouveau taux. Le TMI aide à apprécier l’imposition d’un revenu supplémentaire soumis au barème ; le taux moyen décrit plutôt la charge fiscale globale. Aucun des deux ne doit être confondu automatiquement avec le taux de prélèvement à la source.
Du calcul indicatif au montant réellement dû
L’impôt brut n’est qu’une étape. Plusieurs mécanismes peuvent modifier le résultat, parfois sensiblement :
- Le plafonnement du quotient familial limite généralement l’avantage des parts supplémentaires à 1 807 € par demi-part, ou 904 € par quart de part. Des règles spécifiques existent, notamment pour les parents isolés.
- La décote réduit automatiquement certains faibles montants d’impôt. Elle concerne un impôt brut inférieur à 1 982 € en imposition individuelle ou à 3 277 € en imposition commune. Sa formule repose sur 897 € ou 1 483 €, diminués de 45,25 % de l’impôt brut.
- Les réductions et crédits d’impôt dépendent des dépenses et conditions applicables. Une réduction diminue l’impôt sans créer, à elle seule, de remboursement ; un crédit peut être remboursable. Le plafonnement global de certains avantages est de 10 000 € dans le cas général.
- Les contributions sur les hauts revenus suivent leurs propres règles. La contribution exceptionnelle concerne notamment un revenu fiscal de référence supérieur à 250 000 € pour une personne seule ou à 500 000 € pour un couple imposé en commun. La contribution différentielle vise, sous conditions, une imposition minimale de 20 %.
Pour une estimation personnalisée, utilisez le simulateur officiel sur impots.gouv.fr en sélectionnant le millésime 2026. Renseignez votre situation familiale, vos revenus, vos charges et vos avantages fiscaux. Enfin, distinguez l’impôt annuel calculé du solde à payer : les prélèvements à la source déjà effectués viennent ensuite expliquer un éventuel complément ou remboursement.