Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
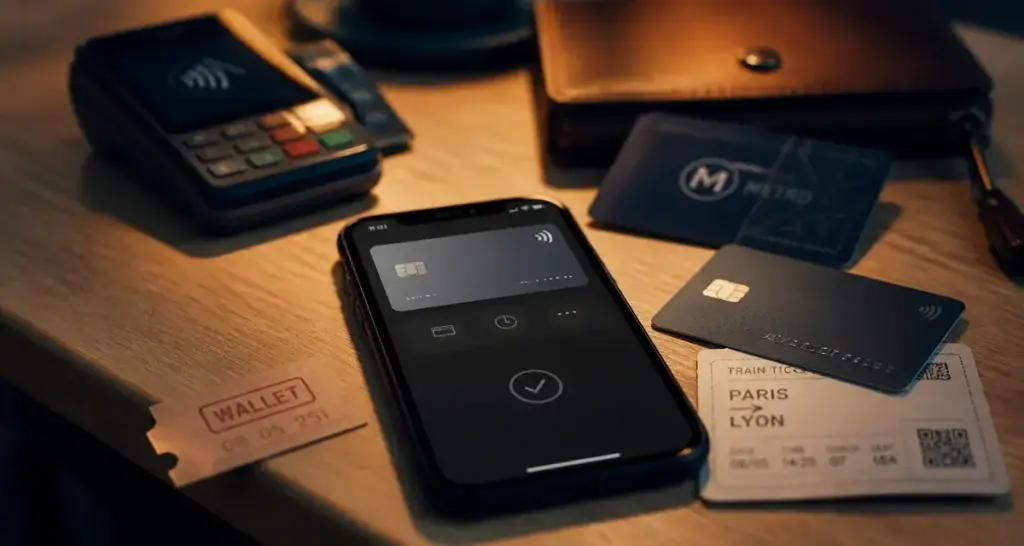
Le terme wallet, traduit littéralement par « portefeuille », a largement dépassé le cadre de l’accessoire en cuir glissé dans une poche. Il désigne aujourd’hui un outil numérique qui centralise vos moyens de paiement, titres de transport, cartes de fidélité et, pour les utilisateurs avertis, vos actifs en cryptomonnaies. Votre smartphone est devenu le prolongement de votre vie administrative et financière.
Qu’est-ce qu’un wallet et comment a-t-il transformé nos usages ?
Un wallet numérique est une application logicielle qui stocke vos informations sensibles. Contrairement à un portefeuille physique, le wallet dématérialise vos documents pour les rendre accessibles instantanément. Cette technologie repose sur le chiffrement et, dans la plupart des cas, sur la technologie NFC (Near Field Communication), qui permet une communication sans contact entre votre appareil et un terminal de paiement.
L’adoption massive des wallets s’explique par une recherche de fluidité. Si l’on considère que le déverrouillage moyen d’un smartphone atteint les 220 fois par jour, l’intégration de services comme le paiement ou l’accès à des billets de train semble naturelle. En centralisant des éléments autrefois éparpillés, l’utilisateur gagne en sérénité : oublier sa carte bancaire ne signifie plus se retrouver démuni, car l’application prend le relais.
Une solution pour chaque besoin : du paiement quotidien à la fidélité
Le wallet ne sert pas qu’à régler ses achats. Les enseignes l’utilisent comme un levier d’engagement client. Par exemple, l’enseigne Don’t Call Me Jennyfer a observé une hausse de 63 % de la fréquence d’achat grâce à l’intégration de cartes de fidélité dématérialisées dans les wallets mobiles. Cette approche omnicanale transforme une transaction en une expérience client continue, où les promotions et les points sont mis à jour en temps réel.
Les différents types de wallets : mobile contre crypto
Il est nécessaire de distinguer deux grandes familles de wallets, car leurs usages et leurs niveaux de complexité diffèrent.
Les wallets mobiles, ou portefeuilles électroniques, regroupent les applications grand public comme Apple Wallet, Google Pay ou Samsung Pay. Ils simplifient le quotidien : payer en magasin, stocker des billets d’avion ou des cartes de cinéma. La sécurité est gérée par les géants de la tech via la biométrie et le chiffrement local.
Les wallets crypto, destinés à la gestion d’actifs numériques, permettent de stocker, d’envoyer et de recevoir des cryptomonnaies. Ici, la notion de clé privée est centrale : elle prouve la propriété de vos actifs. Contrairement au wallet mobile, la responsabilité de la sécurité repose sur l’utilisateur lui-même.
| Caractéristique | Wallet Mobile (Apple/Google) | Wallet Crypto |
|---|---|---|
| Usage principal | Paiements et documents | Gestion d’actifs numériques |
| Sécurité | Biométrie et serveurs tiers | Clés privées et auto-gestion |
| Accessibilité | Très simple, grand public | Nécessite un apprentissage technique |
Le fonctionnement technique : sécurité et confidentialité
La sécurité est le pilier de tout wallet. Pour protéger les données, les applications utilisent un système de tokenisation. Lorsque vous ajoutez une carte bancaire, le numéro réel n’est jamais stocké sur votre téléphone ni transmis au commerçant. Le système génère un « token », un jeton numérique unique, qui valide la transaction sans exposer vos coordonnées bancaires.
Cette architecture, couplée à l’authentification biométrique, rend le vol de données complexe. En cas de perte de votre smartphone, l’accès à votre wallet reste protégé par les verrous de sécurité de votre appareil, offrant une barrière plus robuste qu’un portefeuille traditionnel.
La gestion des clés en environnement crypto
Dans l’univers des cryptomonnaies, le fonctionnement diffère. Le wallet ne contient pas les jetons eux-mêmes, stockés sur la blockchain, mais il détient la clé privée nécessaire pour les déplacer. Si vous perdez cette clé, vos actifs deviennent inaccessibles. La sauvegarde de cette « phrase de récupération » est l’étape la plus critique pour tout utilisateur.
Optimiser son organisation grâce à l’approche par compartiments
Le wallet permet de structurer vos données de manière intelligente. Imaginez votre wallet comme une unité logique où chaque document est segmenté. En créant des dossiers spécifiques pour vos voyages, vos abonnements de transport et vos cartes de paiement, vous réduisez la charge mentale liée à la gestion de vos affaires. Cette organisation modulaire facilite l’accès rapide en caisse ou à l’embarquement, tout en permettant de filtrer les notifications inutiles. Cette structuration méthodique est la clé pour passer d’une utilisation passive à une gestion proactive de ses services numériques.
Quels sont les avantages et les limites du portefeuille numérique ?
Adopter un wallet présente des bénéfices, mais nécessite une vigilance technologique.
Les bénéfices au quotidien
Le gain de temps est le premier avantage. Le paiement sans contact via smartphone est plus rapide qu’une insertion de carte bancaire, et la centralisation des billets de transport évite les files d’attente. De plus, la mise à jour automatique des soldes de points de fidélité permet de ne jamais manquer une offre promotionnelle.
Les points de vigilance
La dépendance à la batterie de votre appareil est le risque majeur : un téléphone déchargé signifie, dans la plupart des cas, une impossibilité de payer ou d’accéder à ses billets. Par ailleurs, bien que la technologie soit sécurisée, la gestion des accès, comme les mots de passe de compte Google ou Apple, devient un point critique. Il est recommandé d’utiliser une authentification à double facteur pour protéger l’accès à ces comptes, qui sont les clés de votre vie numérique.
Pour approfondir, sachez que les clients omnicanaux dépensent 4 % de plus en magasin et 10 % de plus en ligne, confirmant que l’usage du wallet s’inscrit dans une tendance de consommation où 74 % des consommateurs achètent via plusieurs canaux. Cette transition vers le tout-numérique impose une rigueur accrue dans la gestion de ses accès, car si la technologie facilite le quotidien, elle exige en contrepartie une protection active de ses identifiants.
Enfin, gardez à l’esprit que le toucher mobile quotidien représente environ 2 617 interactions par jour. Dans ce volume d’usage, le wallet s’impose comme un outil de simplification, à condition de bien configurer ses options de confidentialité et de rester vigilant face aux tentatives de phishing qui ciblent souvent les accès aux comptes de paiement.