Publicado por: Clemence Bispo Batailly — Editor Chefe
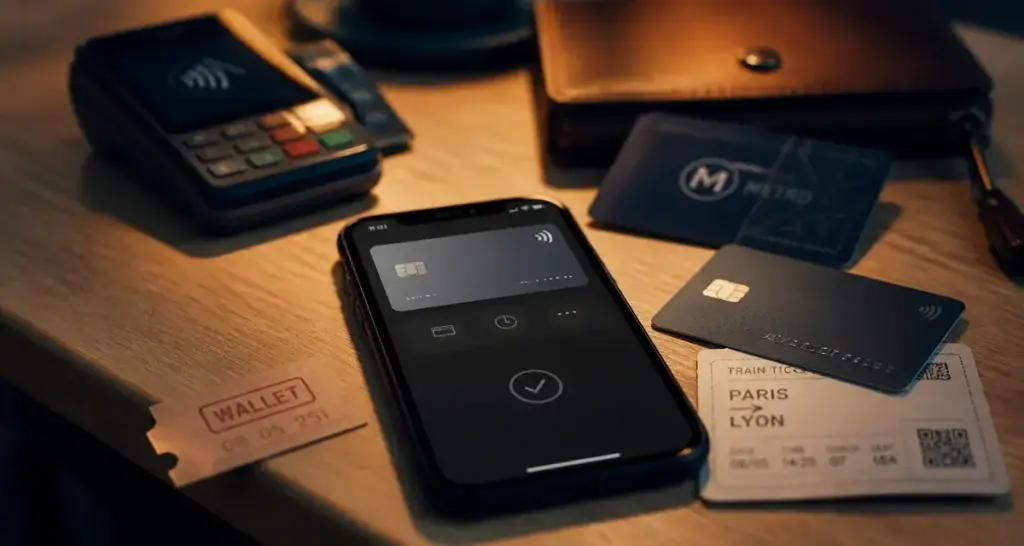
O termo Carteira, literalmente traduzido « carteira », excedeu muito o quadro de acessórios de couro escorregou em um bolso. Hoje é uma ferramenta digital que centraliza seus meios de pagamento, bilhetes de transporte, cartões de fidelidade e, para usuários informados, seus ativos de criptomoeda. Seu smartphone tornou-se a extensão de sua vida administrativa e financeira.
O que é uma carteira e como ela transformou nossos usos?
Uma carteira digital é um aplicativo de software que armazena suas informações sensíveis. Ao contrário de uma carteira física, a carteira desmaterializa seus documentos para torná-los instantaneamente acessíveis. Esta tecnologia baseia-se na criptografia e, na maioria dos casos, na tecnologia. NFC (Comunicação de Campo Próximo), que permite uma comunicação sem contacto entre o seu dispositivo e um terminal de pagamento.
A adoção maciça de paredes é explicada por uma busca de fluidez. Se considerarmos que o desbloqueio médio de um smartphone atinge 220 vezes por dia, a integração de serviços como pagamento ou acesso a bilhetes de trem parece natural. Ao centralizar itens previamente dispersos, o usuário ganha em serenidade: esquecer seu cartão de crédito não significa mais ser privado, pois a aplicação assume o controle.
Uma solução para todas as necessidades: do pagamento diário à lealdade
A carteira não é apenas uma ferramenta para pagar as compras. Os sinais usam-no como alavanca de engajamento do cliente. Por exemplo, Não me chames Jennyfer observou-se um aumento de 63% na frequência de compra devido à integração de cartões de fidelidade desmaterializados em carteiras móveis. Essa abordagem omnicanal transforma uma transação em uma experiência contínua do cliente, onde promoções e pontos são atualizados em tempo real.
Diferentes tipos de carteiras: móveis versus cripto
É necessário distinguir duas grandes famílias de carteiras, pois seus usos e níveis de complexidade diferem.
Les carteiras móveis, ou carteiras eletrônicas, reunir aplicativos principais, como Apple Wallet, Google Pay ou Samsung Pay. Eles simplificam a vida cotidiana: pagar na loja, armazenar bilhetes de avião ou cartões de filme. A segurança é gerida por gigantes tecnológicos através de biometria e criptografia local.
Les carteiras criptográficas, destinado à gestão de ativos digitais, permitir armazenar, enviar e receber criptomoeda. Aqui, a noção de chave privada é central: prova a propriedade dos seus bens. Ao contrário da carteira móvel, a responsabilidade pela segurança cabe ao próprio usuário.
| Características | Carteira móvel (Apple/Google) | Crypto Carteira |
|---|---|---|
| Utilização principal | Pagamentos e documentos | Gestão digital de activos |
| Segurança | Biometria e servidores de terceiros | Chaves privadas e autogestão |
| Acesso | Muito simples, público em geral | Requer aprendizagem técnica |
Operação técnica: segurança e confidencialidade
A segurança é o pilar de cada carteira. Para proteger dados, as aplicações utilizam um sistema de tokenization. Quando você adiciona um cartão de crédito, o número real nunca é armazenado em seu telefone ou passado para a loja. O sistema gera uma « token », um token digital único, que valida a transação sem expor seus detalhes bancários.
Esta arquitetura, juntamente com autenticação biométrica, torna complexo o roubo de dados. Em caso de perda do seu smartphone, o acesso à sua carteira permanece protegido pelas fechaduras de segurança do seu dispositivo, proporcionando uma barreira mais robusta do que uma carteira tradicional.
Gerenciamento de chaves em ambiente criptográfico
Dans l’univers des cryptomonnaies, le fonctionnement diffère. Le wallet ne contient pas les jetons eux-mêmes, stockés sur la blockchain, mais il détient la clé privée nécessaire pour les déplacer. Si vous perdez cette clé, vos actifs deviennent inaccessibles. La sauvegarde de cette « phrase de récupération » est l’étape la plus critique pour tout utilisateur.
Optimiser son organisation grâce à l’approche par compartiments
Le wallet permet de structurer vos données de manière intelligente. Imaginez votre wallet comme une unité logique où chaque document est segmenté. En créant des dossiers spécifiques pour vos voyages, vos abonnements de transport et vos cartes de paiement, vous réduisez la charge mentale liée à la gestion de vos affaires. Cette organisation modulaire facilite l’accès rapide en caisse ou à l’embarquement, tout en permettant de filtrer les notifications inutiles. Cette structuration méthodique est la clé pour passer d’une utilisation passive à une gestion proactive de ses services numériques.
Quels sont les avantages et les limites du portefeuille numérique ?
Adopter un wallet présente des bénéfices, mais nécessite une vigilance technologique.
Les bénéfices au quotidien
Le gain de temps est le premier avantage. Le paiement sans contact via smartphone est plus rapide qu’une insertion de carte bancaire, et la centralisation des billets de transport évite les files d’attente. De plus, la mise à jour automatique des soldes de points de fidélité permet de ne jamais manquer une offre promotionnelle.
Pontos de vigilância
La dépendance à la batterie de votre appareil est le risque majeur : un téléphone déchargé signifie, dans la plupart des cas, une impossibilité de payer ou d’accéder à ses billets. Par ailleurs, bien que la technologie soit sécurisée, la gestion des accès, comme les mots de passe de compte Google ou Apple, devient un point critique. Il est recommandé d’utiliser une authentification à double facteur pour protéger l’accès à ces comptes, qui sont les clés de votre vie numérique.
Pour approfondir, sachez que les clients omnicanaux dépensent 4 % de plus en magasin et 10 % de plus en ligne, confirmant que l’usage du wallet s’inscrit dans une tendance de consommation où 74 % des consommateurs achètent via plusieurs canaux. Cette transition vers le tout-numérique impose une rigueur accrue dans la gestion de ses accès, car si la technologie facilite le quotidien, elle exige en contrepartie une protection active de ses identifiants.
Enfin, gardez à l’esprit que le toucher mobile quotidien représente environ 2 617 interactions par jour. Dans ce volume d’usage, le wallet s’impose comme un outil de simplification, à condition de bien configurer ses options de confidentialité et de rester vigilant face aux tentatives de phishing qui ciblent souvent les accès aux comptes de paiement.