Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Le prêt relais permet d’acheter un nouveau logement avant d’avoir vendu l’ancien. En 2025, les taux annoncés se situent entre 3,45 % et 4,98 % selon l’établissement, le profil de l’emprunteur et le montage retenu. Le taux nominal ne suffit toutefois pas à mesurer le coût de l’opération. La durée de vente, le type de franchise, l’assurance et les garanties peuvent modifier sensiblement la facture finale.
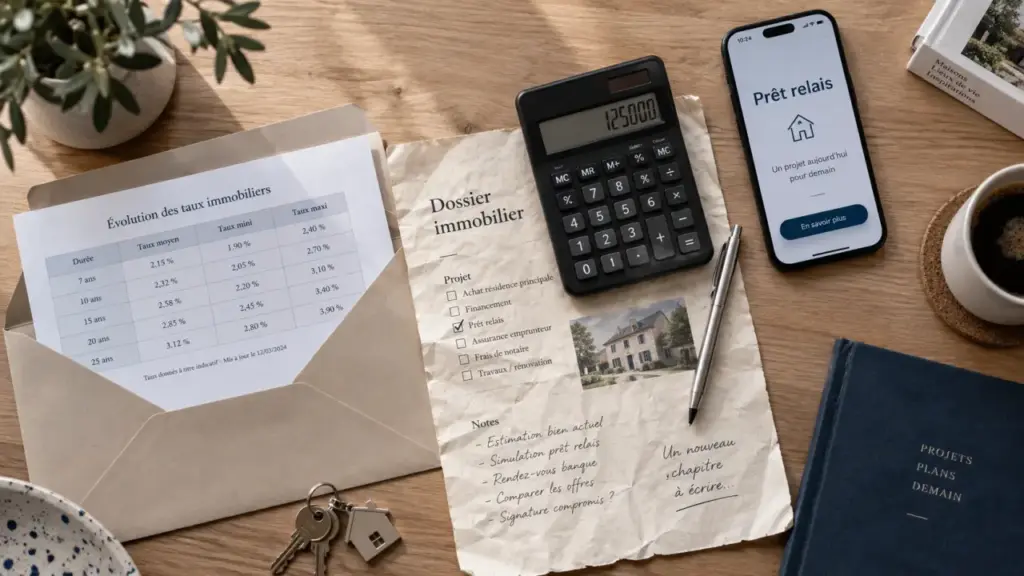
Les repères de taux à connaître pour un prêt relais
Les conditions proposées pour un prêt relais sont généralement un peu moins favorables que celles d’un crédit immobilier classique. L’écart observé se situe entre 0,10 et 0,30 point. Cette différence s’explique par le risque pris par la banque : le remboursement du capital dépend largement de la vente future du bien détenu par l’emprunteur.
Calculer les intérêts de votre prêt relais
Estimez les intérêts à partir du capital emprunté, du taux annuel nominal et de la durée du prêt.
Estimation calculée selon la formule : capital × taux annuel ÷ 12 × nombre de mois. Le résultat exclut l’assurance, les frais de dossier, la garantie et les éventuelles indemnités de remboursement anticipé.
| Repère de marché | Taux indiqué | Lecture utile |
|---|---|---|
| Prêt relais | 3,45 % à 3,75 % | Fourchette attractive pour un dossier solide et une vente bien engagée |
| Taux moyen relevé au 4e trimestre 2024 | 4,98 % | Repère plus large, à comparer avec la durée et les frais |
| Prêt classique de moins de 10 ans | 3,46 % | Base de comparaison pour un financement court |
| Prêt classique de 10 à 20 ans | 4,35 % | Base de comparaison pour un crédit immobilier amortissable |
| Taux d’usure au 1er janvier 2025 | 6,64 % | Plafond à ne pas confondre avec le taux proposé par la banque |
Un taux proche du bas de la fourchette ne constitue donc pas automatiquement la meilleure offre. Comparez le coût global, qui comprend les intérêts, l’assurance emprunteur, les frais de dossier et le coût de la garantie. Vérifiez également les conditions de remboursement anticipé, notamment au moment où la vente sera signée.
Comprendre le mécanisme avant de comparer les offres
La banque avance une fraction de la valeur du logement à vendre pour financer le décalage entre les deux opérations immobilières. Le montant accordé représente couramment 50 à 80 % de la valeur estimée du bien, après prise en compte éventuelle du capital restant dû sur le crédit existant. La marge de sécurité appliquée par le prêteur doit couvrir une éventuelle baisse du prix de vente.
Consultez le taux d’usure officiel du 1er trimestre 2025 · La Banque de France publie le taux d’usure applicable au 1er trimestre 2025 et explique son rôle dans la protection des emprunteurs.
Prêt relais sec ou prêt relais adossé
Le prêt relais sec convient lorsque le produit de la vente couvre l’essentiel, voire la totalité, du nouvel achat. Il s’agit d’un financement temporaire, remboursé en une fois lorsque le bien est vendu. Le prêt relais adossé, aussi appelé prêt associé, est utilisé lorsqu’un crédit immobilier classique doit compléter le financement du nouveau logement. Les deux lignes de crédit doivent alors être étudiées ensemble : un taux intéressant sur le relais peut être compensé par un taux moins favorable sur le prêt principal.
Franchise partielle ou totale : une question de trésorerie
Avec une franchise partielle, l’emprunteur paie chaque mois les intérêts et l’assurance, tandis que le capital est remboursé lors de la vente. Avec une franchise totale, les intérêts sont reportés et ajoutés au montant à rembourser à la fin du prêt. Cette solution réduit les sorties mensuelles, mais elle n’abaisse pas le coût du crédit : les intérêts capitalisés augmentent la somme due au moment de la vente.
La durée du prêt relais doit être reliée au calendrier réel de la transaction. Préparez les principales étapes : mise en vente, visites, réception d’une offre, signature du compromis, puis signature de l’acte authentique. Ce calendrier permet d’estimer le besoin de trésorerie sur une base réaliste, plutôt que de retenir uniquement le prix espéré du bien.
Calculer le coût réel selon la durée de vente
Pour estimer les intérêts mensuels, une formule simple suffit : capital emprunté × taux annuel ÷ 12. À titre d’illustration, 100 000 € empruntés à 1,20 % génèrent 100 € d’intérêts par mois. Lorsque le capital ou le taux augmente, l’impact devient rapidement visible, surtout si la vente se prolonge.
Supposons un relais de 200 000 € au taux fixe de 3,75 %, hors assurance. Les intérêts mensuels représentent environ 625 €. Sur sept mois, délai de vente retenu pour cet exemple, ils atteignent environ 4 375 €. Sur douze mois, la somme atteint environ 7 500 €. Ce calcul ne comprend ni l’assurance, ni les frais de dossier, ni la garantie. Il montre pourquoi la durée de détention compte autant que le taux négocié.
- Assurance emprunteur : son coût peut représenter 0,30 à 0,60 % du capital selon le contrat et le profil assuré.
- Frais de dossier : l’établissement les facture pour étudier et mettre en place le financement.
- Garantie : caution ou hypothèque, son coût doit être intégré au chiffrage global.
- Remboursement anticipé : demandez si des indemnités sont prévues lorsque la vente met fin au prêt relais.
La durée est habituellement de douze mois, renouvelable une fois, soit 24 mois au maximum. Une durée longue doit rester une solution de sécurité, et non un délai prévu pour maintenir un prix de vente trop élevé. Un prix cohérent et une commercialisation active peuvent réduire le coût total davantage que quelques centièmes de taux obtenus lors de la négociation.
Les critères qui font baisser ou monter votre proposition
La banque évalue à la fois la qualité du bien à vendre, votre capacité à supporter la période transitoire et la solidité du projet d’achat. Un mandat de vente, des estimations cohérentes et, mieux encore, un compromis signé apportent des éléments concrets au dossier. Plus la vente est avancée, plus le risque de l’établissement diminue.
Préparer un dossier qui inspire confiance
Présentez plusieurs estimations cohérentes du bien, le détail du capital restant dû ainsi que les justificatifs de revenus, d’épargne et de charges. La banque examine notamment le taux d’endettement, couramment plafonné à 35 %, et la stabilité des revenus. Elle regarde aussi la capacité à faire face aux mensualités pendant la période où l’ancien logement n’est pas encore vendu.
Un apport mobilisable pour couvrir les frais d’acquisition ou absorber une baisse du prix de vente améliore la solidité du dossier. Il réduit la somme à financer et peut limiter l’exposition de la banque. Préparez aussi une estimation prudente du produit net de la vente, après déduction du capital restant dû et des frais éventuels.
Négocier au-delà du taux affiché
Demandez des propositions comparables à plusieurs établissements ou faites appel à un courtier. Comparez le taux, mais aussi la quotité de financement retenue sur la valeur du bien, le coût de l’assurance, les frais de garantie et la souplesse des clauses. Une offre légèrement plus élevée peut être préférable si elle prévoit une franchise adaptée ou des conditions de remboursement anticipé plus favorables.
Si votre projet nécessite un prêt relais adossé, négociez l’ensemble du montage plutôt qu’une seule ligne de crédit. Le taux du relais ne doit pas être dissocié de celui du prêt immobilier classique, ni des frais appliqués à chaque financement. Cette comparaison globale donne une vision plus juste du coût de l’achat-revente.
Enfin, prévoyez dès le départ le scénario d’une vente retardée. Si le logement n’est pas vendu à l’échéance, la banque peut envisager une transformation en prêt classique, sous réserve d’accepter le dossier. Une mise en location ou une révision du prix peuvent également être étudiées. Anticiper ces options évite de prendre une décision dans l’urgence et permet de conserver une marge de négociation.