Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Investir dans le S&P 500 consiste généralement à acheter un ETF qui suit la performance des grandes entreprises américaines. Depuis la France, cette solution est accessible avec des versements modestes. Elle demande toutefois de choisir une enveloppe fiscale adaptée, un fonds correctement identifié et une méthode d’achat cohérente avec son horizon.
Ce que vous achetez réellement avec le S&P 500
Créé en 1957, le S&P 500 est un indice boursier américain composé de 500 grandes sociétés cotées. Il couvre environ 80 % de la capitalisation boursière des États-Unis et rassemble onze secteurs économiques. Il offre donc une vision large de l’économie américaine, sans représenter l’ensemble des marchés mondiaux.
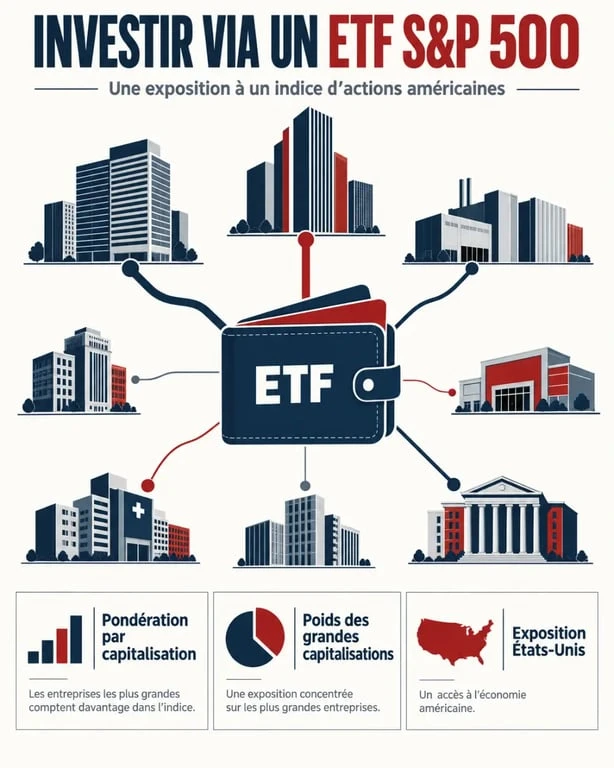
L’indice est pondéré selon la capitalisation boursière ajustée du flottant. Plus une entreprise vaut cher en Bourse et plus ses actions sont disponibles à la négociation, plus son poids est élevé. Nvidia, Apple, Microsoft, Amazon, Alphabet ou Meta influencent ainsi davantage l’évolution de l’indice qu’une société de taille plus modeste.
Un ETF pour acheter l’indice en un seul ordre
Un ETF, ou fonds négocié en Bourse, détient ou reproduit un panier de titres pour suivre un indice. Acheter un ETF S&P 500 permet de s’exposer aux 500 entreprises de l’indice sans sélectionner chaque action ni gérer soi-même les entrées, les sorties et les rééquilibrages. Les ETF UCITS sont conçus pour être accessibles aux investisseurs particuliers européens, contrairement à de nombreux ETF domiciliés aux États-Unis et soumis aux règles PRIIPs.
Cette diversification reste limitée. Elle ne doit pas être confondue avec une diversification mondiale. L’investissement demeure concentré sur les États-Unis, sur les grandes capitalisations et, indirectement, sur les entreprises technologiques qui occupent une place importante dans l’indice.
Choisir un ETF S&P 500 sans se limiter aux frais
Le TER, ou frais courants annuels, est le premier chiffre à examiner. Des frais faibles réduisent le coût de détention et peuvent améliorer la performance nette à long terme, toutes choses égales par ailleurs. Les ETF S&P 500 affichent fréquemment des frais annuels inférieurs à 0,20 %, mais ce critère ne suffit pas pour départager deux fonds.
Fiscalité et retraits d’un plan d’épargne en actions (PEA) · Consultez les règles officielles d’imposition des revenus du PEA selon la date des retraits, notamment l’exonération après 5 ans.
| Critère | Ce qu’il faut vérifier | Pourquoi c’est utile |
|---|---|---|
| Réplication | Physique ou synthétique | Elle détermine la manière dont le fonds suit l’indice et son éligibilité éventuelle au PEA. |
| Distribution | Capitalisant ou distribuant | Les dividendes sont réinvestis dans le fonds ou versés sur le compte. |
| Encours et liquidité | Taille du fonds, volume et spread | Un fonds établi est généralement plus simple à négocier et moins exposé au risque de fermeture. |
| Écart de suivi | Tracking difference et tracking error | Ces indicateurs mesurent l’écart réel entre la performance de l’ETF et celle de l’indice. |
| Référence exacte | ISIN et nom complet | Elle évite de confondre plusieurs parts proches, devises ou politiques de dividendes différentes. |
Réplication physique ou synthétique
Un ETF à réplication physique détient directement tout ou partie des actions composant l’indice. Un ETF synthétique utilise généralement un swap, c’est-à-dire un contrat conclu avec une contrepartie financière qui lui fournit la performance de l’indice. Cette méthode est courante pour certains ETF compatibles avec le PEA : le fonds peut respecter les règles de l’enveloppe tout en offrant une exposition économique au marché américain.
La réplication synthétique n’est pas intrinsèquement mauvaise, mais elle ajoute un risque de contrepartie. Celui-ci est encadré. La limite de risque de contrepartie mentionnée pour le swap est de 10 %. Le fonctionnement du produit doit néanmoins être compris avant l’achat.
Capitalisant ou distribuant : un choix de trésorerie
Un ETF capitalisant réinvestit les dividendes dans le fonds. Il convient souvent à un objectif de croissance du capital, car il évite de recevoir de petites sommes à réinvestir manuellement. Un ETF distribuant verse au contraire les dividendes à l’investisseur. Il peut répondre à un besoin de revenus, mais crée une trésorerie à gérer et peut avoir un traitement fiscal moins favorable selon l’enveloppe choisie.
PEA, compte-titres, assurance-vie ou PER : quelle voie privilégier ?
Le support choisi influence les ETF accessibles, la fiscalité et la disponibilité de l’argent. La décision dépend d’abord de l’objectif : conserver un capital disponible, financer un projet de long terme ou préparer la retraite.
- PEA : certains ETF synthétiques S&P 500 y sont éligibles, notamment des fonds proposés par Amundi ou BNP Paribas. Après cinq ans, les gains sont en principe exonérés d’impôt sur le revenu, tout en restant soumis aux prélèvements sociaux. Cette enveloppe est souvent envisagée pour un horizon long.
- Compte-titres ordinaire : il donne accès à un choix beaucoup plus large d’ETF, y compris des fonds à réplication physique. Les plus-values et les revenus sont généralement imposés lors de leur réalisation ou de leur perception, selon la fiscalité applicable.
- Assurance-vie : l’investisseur accède aux unités de compte sélectionnées par le contrat, et non à tous les ETF du marché. Les frais du contrat s’ajoutent à ceux du fonds.
- PER : il peut convenir à une épargne dédiée à la retraite, mais la disponibilité du capital est plus restreinte. L’avantage fiscal à l’entrée et la fiscalité à la sortie doivent être évalués ensemble.
Ne choisissez pas une enveloppe uniquement pour sa fiscalité. Un PEA peu flexible ou un PER dont les sommes sont moins disponibles répondent mal à un besoin de liquidité à court terme. À l’inverse, un CTO peut être pertinent si vous recherchez un ETF physique précis ou la possibilité de retirer votre capital à tout moment.
Passer son premier ordre avec une méthode simple
Avant d’investir, vérifiez que vous disposez d’une épargne de précaution et que cet argent n’est pas nécessaire pour un projet proche. Les actions peuvent subir des baisses marquées pendant plusieurs mois, voire plusieurs années. Le S&P 500 convient davantage à un horizon de long terme qu’à un placement de trésorerie.
- Ouvrez l’enveloppe retenue auprès d’une banque, d’un courtier en ligne ou d’un assureur. Comparez les frais de courtage, de garde, de change et les ETF disponibles.
- Recherchez l’ETF avec son code ISIN, plus fiable que son seul nom commercial ou son ticker. Par exemple, l’ISIN FR0011871128 correspond à un ETF Amundi PEA S&P 500 cité parmi les solutions disponibles.
- Contrôlez le document d’informations clés, la réplication, le TER, la politique de dividendes et l’éligibilité de l’ETF à votre enveloppe.
- Choisissez un ordre à cours limité si vous voulez fixer le prix maximal payé. L’ordre au marché est exécuté plus rapidement, mais son prix final peut varier lorsque le marché est peu liquide ou lorsque le spread est élevé.
- Conservez une fréquence régulière plutôt que de multiplier les arbitrages selon l’actualité.
Un versement mensuel transforme une décision difficile à prendre en habitude budgétaire. Il évite de chercher en permanence le point d’entrée parfait et répartit les achats dans le temps. Cette méthode ne supprime pas le risque de perte, mais elle donne davantage de place à la discipline qu’aux réactions face aux variations du marché.
Les 4 risques à accepter avant d’investir dans le S&P 500
Le risque de marché est le plus évident : la valeur de l’ETF peut baisser fortement et aucune performance historique ne garantit les résultats futurs. En 2022, le S&P 500 a enregistré une baisse de 18 %. L’investisseur doit pouvoir conserver ses parts sans être contraint de vendre pendant une phase défavorable.
Le risque de concentration vient du poids élevé des très grandes entreprises. Les dix premières lignes représentent environ 36 % à 40 % de l’indice selon les mesures citées. Une exposition au S&P 500 n’équivaut donc ni à une répartition égale entre 500 sociétés ni à une exposition équilibrée à tous les pays.
Le risque de change euro/dollar concerne les actifs américains, même lorsque l’ETF est acheté et coté en euros. Une baisse du dollar face à l’euro peut réduire la performance exprimée en euros. Une hausse peut au contraire l’augmenter. La devise de cotation ne supprime pas automatiquement l’exposition économique au dollar.
Le risque de mauvais usage est souvent sous-estimé. Il peut prendre la forme de frais de courtage disproportionnés pour de petits ordres, d’un ETF mal identifié, d’achats impulsifs ou d’une exposition américaine déjà trop importante dans le portefeuille. Comparer le S&P 500 à un ETF Monde aide à préciser le choix : le premier concentre le capital sur les États-Unis, tandis que le second ajoute des marchés développés et, selon l’indice suivi, des marchés émergents.
Investir dans un ETF S&P 500 peut offrir un socle d’actions simple à un épargnant qui accepte la volatilité et prévoit un horizon suffisamment long. Le choix est plus cohérent lorsqu’il s’inscrit dans une allocation globale qui tient compte de l’épargne de sécurité, des projets et, si nécessaire, d’autres zones géographiques ou classes d’actifs.