L’investissement dans les fonds indiciels s’est imposé comme une solution accessible pour les épargnants souhaitant diversifier leur patrimoine sans sélectionner chaque titre individuellement. Qu’il s’agisse d’un ETF, d’un tracker ou d’un fonds indiciel classique, l’objectif est identique : répliquer la performance d’un indice boursier, comme le CAC 40 ou le S&P 500, tout en profitant d’une gestion passive généralement plus économique.
Comprendre le fonctionnement d’un fonds indiciel
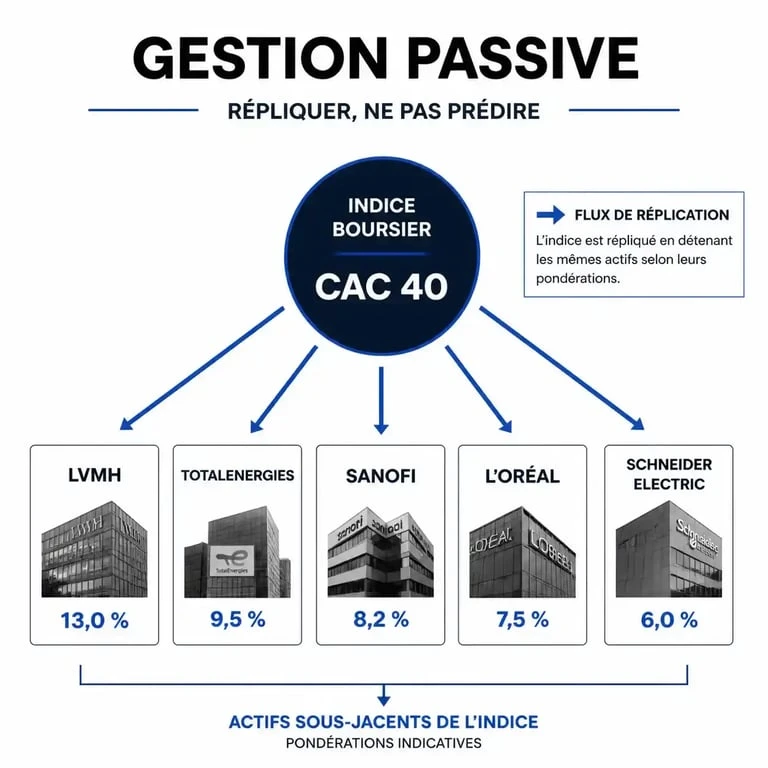
Un fonds indiciel est un organisme de placement collectif (OPCVM) dont la stratégie consiste à reproduire la composition et la performance d’un indice de référence. Contrairement à la gestion active, où un gérant tente de battre le marché en sélectionnant des actions spécifiques, la gestion passive se contente de suivre le marché. Cette approche réduit les frais de gestion, car elle ne nécessite pas d’analyses complexes ou de transactions fréquentes.
ETF, tracker et fonds indiciel : quelles différences ?
Dans le langage courant, les termes ETF (Exchange Traded Fund), tracker et fonds indiciel sont souvent utilisés pour désigner la même réalité. Toutefois, une nuance technique existe. Le terme « fonds indiciel » désigne la catégorie large de produits suivant un indice. L’ETF, ou fonds négocié en bourse, est une sous-catégorie spécifique cotée en continu. Vous pouvez acheter ou vendre vos parts tout au long de la journée, comme une action, alors que certains fonds indiciels non cotés ne sont valorisés qu’une fois par jour.
Les avantages de la gestion passive pour l’investisseur
Investir dans un fonds indiciel offre une diversification quasi instantanée. En une seule transaction, vous êtes exposé à l’ensemble des titres qui composent l’indice, ce qui lisse les risques liés à une seule entreprise. Cette simplicité s’accompagne d’une grande transparence : la composition de l’indice est publique, permettant à l’investisseur de connaître précisément ses actifs.
La structure de ces fonds repose sur une architecture de marché robuste. Chaque titre individuel agit comme un maillon qui soutient la solidité de l’ensemble. Les émetteurs de fonds procèdent à des rééquilibrages réguliers pour maintenir la fidélité de la réplication. La performance du fonds peut toutefois légèrement diverger de celle de l’indice, un phénomène appelé tracking error.
Comment acheter et détenir un fonds indiciel
Pour investir, vous devez passer par un intermédiaire financier agréé : une banque, un courtier en ligne ou un assureur. L’achat s’effectue sur le marché secondaire pour les ETF. Choisir l’enveloppe fiscale adaptée est nécessaire pour optimiser votre rentabilité nette.
Base GECO : Recherchez vos produits financiers et sociétés de gestion · Consultez la base de données officielle de l’AMF pour vérifier les informations sur les OPCVM, OPCI et SCPI agréés en France.
| Enveloppe | Caractéristiques |
|---|---|
| Compte-titres ordinaire | Accès à tous les ETF mondiaux, sans plafond, fiscalité standard (PFU). |
| PEA (Plan d’Épargne en Actions) | Idéal pour les indices européens, fiscalité avantageuse après 5 ans. |
| Assurance-vie | Intégration via des unités de compte, avec une fiscalité différée. |
| PER (Plan d’Épargne Retraite) | Préparation de la retraite avec déductibilité fiscale des versements. |
Frais, risques et points de vigilance
Bien que les fonds indiciels soient réputés pour leurs coûts réduits, ils ne sont pas gratuits. Les frais de gestion annuels, souvent inférieurs à 1 %, impactent la performance nette. À cela s’ajoutent les frais de courtage lors des transactions. Il est essentiel de consulter le Document d’Informations Clés (DIC) avant toute souscription pour connaître les risques et la stratégie de réplication.
Les risques inhérents à l’investissement
Un fonds indiciel comporte des risques réels :
- Risque de marché : La valeur de votre investissement varie à la hausse comme à la baisse en fonction de l’indice.
- Risque de change : Si l’indice est libellé dans une devise différente de l’euro, les variations de taux de change influencent votre rendement.
- Risque de liquidité : Il peut être difficile de revendre rapidement des parts sur des marchés étroits.
- Tracking error : L’écart entre la performance de l’indice et celle du fonds, dû aux frais et à la méthode de réplication.
Comment choisir le bon fonds pour son portefeuille
Le choix d’un fonds indiciel doit être cohérent avec votre profil d’investisseur et votre horizon de placement. Ne vous fiez pas uniquement aux performances passées. Analysez la taille de l’encours du fonds, sa politique de distribution (capitalisation ou distribution des dividendes) et la qualité de l’émetteur. Vérifiez systématiquement la base OPC Geco de l’AMF pour vous assurer que le produit est agréé. Une approche disciplinée et une diversification maîtrisée permettent d’exploiter les atouts de la gestion indicielle sur le long terme.