L’effet de levier en bourse permet d’ouvrir une position supérieure au capital réellement disponible. Il accélère les gains potentiels, mais il amplifie aussi les pertes. Une variation limitée du marché peut donc peser lourdement sur votre compte. Avant d’utiliser le SRD, un CFD ou un autre produit dérivé, vérifiez trois éléments : l’exposition totale, le dépôt exigé et la perte que vous pouvez supporter.
Effet de levier en bourse : une exposition supérieure à votre capital
Utiliser un effet de levier consiste à contrôler une position dont la valeur dépasse la somme versée au départ. La différence peut être financée par un emprunt, un règlement différé ou le mécanisme propre à un produit dérivé. Vous n’achetez donc pas nécessairement l’actif sous-jacent au comptant. Vous vous exposez surtout à ses variations de cours.
Calculateur d’effet de levier
Formules :
- Exposition = Capital × Levier
- Gain/Perte = Exposition × Variation %
- Capital restant = Capital + Gain/Perte
Note : Ce calculateur est pédagogique. Il n’inclut pas les frais de courtage, les coûts de financement (swap), les spreads, ni les règles de liquidation automatique.
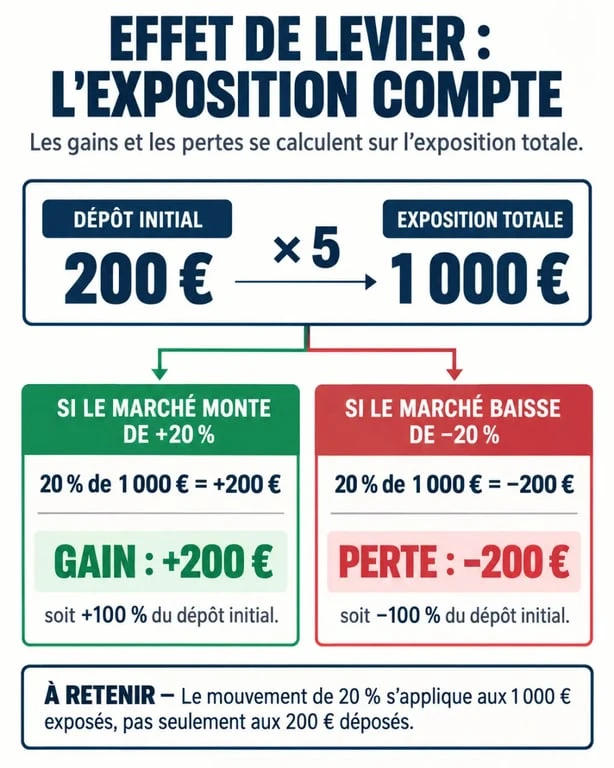
Le levier s’exprime généralement sous la forme d’un ratio. Un levier de 5:1 signifie que 1 € de capital permet de prendre 5 € d’exposition. Avec 200 €, vous pouvez ainsi ouvrir une position de 1 000 €. À l’inverse, une couverture de 20 % correspond à un levier de 5:1 : vous immobilisez un cinquième de la valeur nominale de la position.
Le ratio de levier et le taux de couverture ne disent pas la même chose
Le ratio de levier mesure le rapport entre l’exposition et le capital engagé. Le taux de couverture indique la part de l’exposition que vous devez déposer. Ces notions sont inverses : une couverture de 10 % équivaut à un ratio de 10:1, tandis qu’une couverture de 20 % correspond à un ratio de 5:1. Plus la couverture demandée est faible, plus le levier et la sensibilité du compte aux variations du marché augmentent.
| Exposition totale | Couverture requise | Dépôt initial | Ratio de levier |
|---|---|---|---|
| 1 000 € | 100 % | 1 000 € | 1:1 |
| 1 000 € | 20 % | 200 € | 5:1 |
| 1 000 € | 10 % | 100 € | 10:1 |
Calculer le gain ou la perte : tout se joue sur la position entière
La règle de calcul est simple : gain ou perte = exposition totale × variation du cours. Le levier ne modifie pas la variation de l’actif. Il augmente son impact par rapport au dépôt. Ce décalage explique pourquoi le mécanisme peut accroître rapidement un rendement, mais aussi une perte.
Un même investissement, deux résultats très différents
Imaginez 1 000 actions achetées à 1 € l’unité, soit une exposition de 1 000 €. Sans levier, vous versez 1 000 €. Si le cours progresse de 0,20 € par action, votre gain atteint 200 €, soit 20 % du capital investi. Si le cours baisse de 0,20 €, la perte s’élève également à 200 €, soit un cinquième de l’investissement.
Avec une couverture de 20 %, vous n’immobilisez que 200 € pour la même exposition de 1 000 €. Une hausse de 0,20 € génère toujours 200 € de gain. Cette fois, le gain représente 100 % du dépôt initial. Mais une baisse de 0,40 € par action entraîne une perte de 400 €, soit deux fois le dépôt. Selon le produit, les protections prévues et la vitesse de variation du marché, vous pouvez devoir remettre des fonds ou voir la position clôturée.
La marge de risque est plus étroite qu’elle n’en a l’air
Le risque ne tient pas seulement au scénario final. Le parcours suivi par le cours compte aussi. Avec un levier élevé, de petites oscillations successives peuvent réduire la marge disponible avant même que votre analyse du marché ait le temps de se vérifier. Une position conservée plusieurs jours ajoute des coûts de financement, des spreads et parfois des commissions. Il faut donc tenir compte de la volatilité quotidienne, de la durée de détention et du niveau auquel votre intermédiaire demandera une couverture supplémentaire.
SRD, CFD, options et produits barrières : des leviers différents
L’effet de levier n’est pas un produit unique. Il apparaît dans des instruments dont le fonctionnement, les coûts et les règles de sortie varient. Les comparer permet de distinguer un achat d’actions à règlement différé d’une position spéculative sur un contrat dérivé.
| Instrument | Mécanisme principal | Point de vigilance |
|---|---|---|
| Achat au comptant | Détention directe de l’actif avec le capital disponible | Pas de levier structurel, hors emprunt externe |
| SRD | Achat ou vente avec règlement différé, assimilable à un financement de position | Frais et risque liés au financement ; actifs éligibles limités |
| CFD | Échange de la différence de cours entre l’ouverture et la clôture | Gains et pertes calculés sur l’exposition totale ; frais overnight possibles |
| Produit barrière | Produit dérivé avec un niveau désactivant, ou knock-out | Clôture lorsque la barrière est atteinte |
| Option vanille | Droit, sans obligation, d’acheter ou de vendre à certaines conditions | Prime, échéance et sensibilité au temps |
Ces produits peuvent donner accès à des actions, des indices, des devises sur le forex, des matières premières ou des ETF. Le SRD repose davantage sur un mécanisme de règlement et de financement d’actions éligibles. Les CFD et les produits barrières donnent une exposition au sous-jacent sans le détenir directement. Les options ajoutent la notion de prime et d’échéance.
Pourquoi la marge peut déclencher une clôture forcée
Le dépôt initial ne fixe pas nécessairement une perte maximale. Il s’agit d’une marge, c’est-à-dire d’une somme destinée à absorber les mouvements défavorables. Si les pertes réduisent trop les fonds disponibles, le courtier peut lancer un appel de marge, demander un versement complémentaire ou fermer tout ou partie de la position. Les conditions exactes dépendent de l’intermédiaire et de l’instrument utilisé.
Une clôture forcée peut limiter l’aggravation de la dette, mais elle ne garantit pas une sortie au niveau prévu. Lors d’un marché très volatil, d’un écart de cotation ou d’une ouverture en forte baisse, l’exécution peut intervenir à un prix moins favorable. Les positions sur des actifs peu liquides ou très instables demandent donc une prudence accrue.
Des plafonds existent, mais ils ne rendent pas le levier inoffensif
L’Autorité des marchés financiers mentionne un plafond européen de cinq fois le montant investi maximum sur les actions et de deux fois pour les crypto-actifs. Ces limites cherchent à réduire les expositions excessives des particuliers. Elles ne remplacent ni la compréhension du produit ni le contrôle du risque : un levier de 2:1 peut déjà doubler l’effet d’une baisse sur le capital engagé.
Utiliser un levier avec méthode plutôt qu’avec conviction
L’effet de levier convient surtout à une personne qui comprend le mécanisme de marge, accepte une perte potentiellement rapide et suit sa position. Il ne doit pas servir à compenser un capital insuffisant ni à tenter de récupérer une perte. Pour un débutant, l’achat au comptant ou l’entraînement sur un compte démo permet souvent de tester une stratégie sans ajouter immédiatement le risque du financement.
- Calculez le pire scénario : estimez la perte pour une baisse réaliste, mais aussi pour un mouvement brutal.
- Vérifiez les coûts : le spread, la commission, les intérêts de financement et la durée de détention modifient le résultat réel.
- Conservez une marge de sécurité : ne mobilisez pas toutes les liquidités disponibles dans une seule position.
- Définissez une sortie avant l’entrée : fixez un seuil de perte, un objectif et les conditions qui invalideraient votre scénario.
- Lisez les règles du courtier : vérifiez le niveau d’appel de marge, la protection contre le solde négatif et les modalités de clôture.
Un levier raisonnable ne transforme pas une idée moyenne en bonne décision. Il augmente seulement la taille financière de l’exposition. La priorité reste donc la même qu’au comptant : comprendre l’actif, dimensionner la position et n’engager qu’un capital dont la perte reste supportable.