Publicado por: Clemence Bispo Batailly — Editor Chefe
Investir em S&P 500 normalmente envolve comprar uma ETF que rastreie o desempenho de grandes empresas dos EUA. De França, esta solução é acessível com pagamentos modestos. No entanto, ela pediu uma escolha de envelope fiscal adaptado, um fundo corretamente identificado e um método de compra consistente com seu horizonte.
O que você realmente comprar com o S&P 500
Criado em 1957, o S&P 500 é um índice de bolsa de valores americano composto por 500 grandes empresas cotadas na bolsa. Abrange aproximadamente 80% da capitalização do mercado norte-americano e reúne onze sectores económicos. Por conseguinte, oferece uma visão ampla da economia dos EUA, sem representar todos os mercados mundiais.
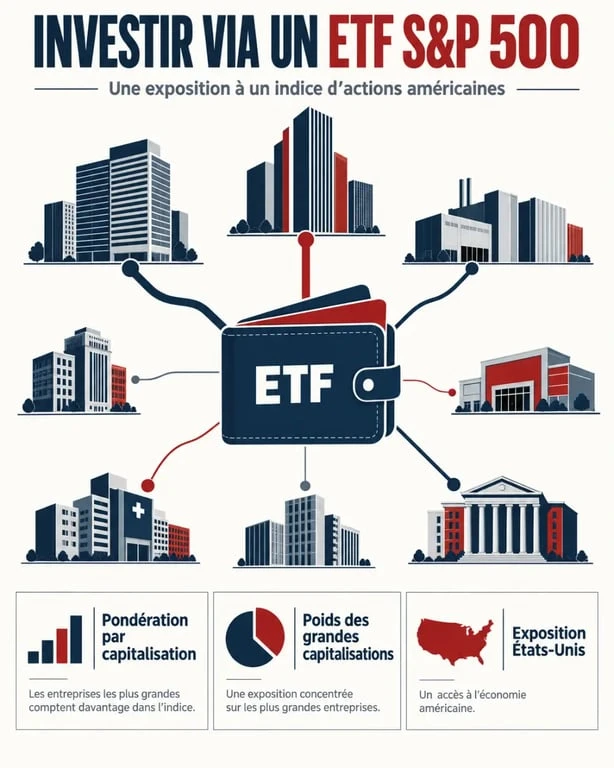
O índice é ponderado de acordo com a capitalização ajustada do mercado do flutuador. Quanto mais cara uma empresa está na bolsa de valores e quanto mais suas ações estiverem disponíveis para negociação, maior será o seu peso. Nvidia, Apple, Microsoft, Amazon, Alphabet ou Meta influenciam assim o índice mais do que uma empresa menor.
Um ETF para comprar o índice em uma ordem
Um ETF, ou fundos negociados em uma bolsa de valores, possui ou reproduz uma cesta de títulos para seguir um índice. Comprar uma ETF S&P 500 permite expor as 500 empresas do índice sem selecionar cada ação ou gerenciar as entradas, saídas e reequilíbrio. Os ETF OICVM destinam-se a ser acessíveis aos investidores privados europeus, ao contrário de muitos ETF domiciliados nos EUA e sujeitos às regras do PRIIP.
Esta diversificação permanece limitada. Não deve ser confundida com a diversificação global. O investimento continua concentrado nos Estados Unidos, grandes capitalizações e, indiretamente, empresas de tecnologia que são importantes no índice.
Escolha um ETF S&P 500 sem se limitar aos custos
O TER, ou taxa corrente anual, é o primeiro valor a ser examinado. Os custos baixos reduzem os custos de detenção e podem melhorar o desempenho líquido a longo prazo, sendo todas as outras coisas iguais. Os FEF S&P 500 têm frequentemente taxas anuais inferiores a 0,20%, mas este critério não é suficiente para separar dois fundos.
Impostos e levantamentos de um plano de poupança de acções (SSP) · Ver as regras oficiais do imposto sobre o rendimento do PAE com base na data de retirada, incluindo a isenção de 5 anos.
| Critério | O que verificar | Porque é útil |
|---|---|---|
| Replicação | Físico ou sintético | Determina como o fundo segue o índice e sua possível elegibilidade para o PAE. |
| Distribuição | Capitalização ou distribuição | Os dividendos são reinvestidos no fundo ou pagos na conta. |
| Caixa e liquidez | Dimensão, volume e repartição dos fundos | Um fundo estabelecido é geralmente mais simples de negociar e menos exposto ao risco de encerramento. |
| Gap de acompanhamento | Diferença de rastreamento e erro de rastreamento | Esses indicadores medem a diferença real entre o desempenho do ETF e o do índice. |
| Referência exacta | ISIN e nome completo | Evita confundir várias ações próximas, moedas ou políticas de dividendos diferentes. |
Replicação física ou sintética
Uma replicação física ETF detém diretamente a totalidade ou parte das ações de índice. Um ETF sintético utiliza normalmente um swap, ou seja, um contrato com uma contrapartida financeira que proporciona o desempenho do índice. Este método é comum para alguns ETFs compatíveis com o PEA: o fundo pode cumprir as regras de envelope enquanto oferece exposição econômica ao mercado dos EUA.
A replicação sintética não é intrinsecamente má, mas acrescenta risco de contraparteEste está emoldurado. O limite de risco da contraparte para o swap é de 10 %. No entanto, o funcionamento do produto deve ser compreendido antes da compra.
Capitalização ou distribuição: uma escolha em dinheiro
A capitalização da ETF reinvestiu dividendos no fundo. Muitas vezes, é adequado para um objectivo de crescimento de capital, uma vez que evita receber pequenos montantes a serem reinvestidos manualmente. Uma ETF distribuidora paga dividendos ao investidor. Pode satisfazer uma necessidade de receitas, mas cria um fluxo de caixa a gerir e pode ter um tratamento fiscal menos favorável, dependendo do envelope escolhido.
PEA, conta de títulos, seguro de vida ou PER: qual é a rota preferida?
O meio escolhido influencia ETFs acessíveis, tributação e disponibilidade de dinheiro. A decisão depende, em primeiro lugar, do objectivo de manter o capital disponível, financiar um projecto a longo prazo ou preparar-se para a reforma.
- Partilhe o plano de poupança. Algumas ETF sintéticas S&P 500 são elegíveis, incluindo fundos propostos pela Amundi ou BNP Paribas. Após cinco anos, os rendimentos são, em princípio, isentos do imposto sobre o rendimento, permanecendo sujeitos a quotizações sociais. Este envelope é frequentemente considerado para um longo horizonte.
- Conta de título comum: Dá acesso a uma escolha muito mais ampla de ETF, incluindo fundos com replicação física. Os ganhos de capital e os rendimentos são geralmente tributados quando são realizados ou recolhidos, dependendo da tributação aplicável.
- Seguro de vida: O investidor acessa as unidades de conta selecionadas pelo contrato, e não todas as ETF no mercado. Os custos do contrato são adicionados aos do fundo.
- PER: Pode ser adequado para uma poupança de aposentadoria, mas a disponibilidade de capital é mais limitada. A vantagem do imposto a montante e o imposto de saída devem ser avaliados em conjunto.
Não escolha um envelope apenas para a sua tributação. Um PEA de baixa flexibilidade ou um PEA com menos montantes disponíveis não é adequado aos requisitos de liquidez de curto prazo. Inversamente, um CTO pode ser relevante se você estiver procurando um ETF físico específico ou a possibilidade de retirar seu capital a qualquer momento.
Passe seu primeiro pedido com um método simples
Antes de investir, verifique se você tem uma economia de precaução e que este dinheiro não é necessário para um projeto próximo. As existências podem cair acentuadamente durante vários meses ou mesmo anos. S&P 500 é mais adequado para horizonte de longo prazo um investimento em dinheiro.
- Abra o envelope de um banco, corretor online ou seguradora. Compare as taxas de corretagem, guarda, troca e ETF disponíveis.
- Procurar o ETF com a sua Código ISIN, mais confiável do que seu único nome comercial ou adesivo. Por exemplo, ISIN FR0011871128 corresponde a uma Amundi PEA S&P 500 ETF listada entre as soluções disponíveis.
- Verifique o documento de informação chave, replicação, TER, política de dividendos e elegibilidade do ETF para o seu envelope.
- Escolha uma ordem de preço limitada se você quiser definir o preço máximo pago. A ordem ao mercado é executada mais rapidamente, mas seu preço final pode variar quando o mercado é fraco ou quando o spread é alto.
- Mantenha uma frequência regular ao invés de multiplicar arbitrações de acordo com os eventos atuais.
Um pagamento mensal transforma uma decisão difícil em um hábito de orçamento. Evita constantemente procurar o ponto de entrada perfeito e aloca compras ao longo do tempo. Este método não elimina o risco de perda, mas dá mais espaço à disciplina do que às reações às mudanças de mercado.
Os 4 riscos a aceitar antes de investir na S&P 500
Risco de mercado O mais óbvio é que o valor da ETF pode cair drasticamente e nenhum desempenho histórico garante resultados futuros. Em 2022, o S&P 500 diminuiu 18%. O investidor deve poder manter as suas acções sem ser obrigado a vender durante uma fase desfavorável.
Risco de concentração vem do alto peso de empresas muito grandes. As primeiras dez linhas representam aproximadamente 36% a 40% do índice de acordo com as medidas citadas. Por conseguinte, a exposição à S&P 500 não representa uma distribuição igual entre 500 empresas nem uma exposição equilibrada a todos os países.
Risco cambial euro/dólar refere-se aos activos dos EUA, mesmo quando o FEF é adquirido e cotado em euros. Uma queda do dólar em relação ao euro pode reduzir o desempenho expresso em euros. Pelo contrário, um aumento pode aumentar. A moeda de cotação não elimina automaticamente a exposição económica ao dólar.
Risco de utilização abusiva é muitas vezes subestimado. Pode assumir a forma de taxas de corretagem desproporcionadas para pequenas encomendas, ETFs mal identificados, compras impulsivas ou uma exposição já demasiado grande dos EUA na carteira. A comparação da S&P 500 com uma ETF mundial ajuda a esclarecer a escolha: a primeira focaliza o capital nos Estados Unidos, enquanto a segunda acrescenta mercados desenvolvidos e, de acordo com o índice, mercados emergentes.
Investir em um ETF S&P 500 pode fornecer uma base de ações simples para um economizador que aceita volatilidade e antecipa um horizonte suficientemente longo. A escolha é mais consistente quando faz parte de uma atribuição global que leva em conta economias de segurança, projetos e, se necessário, outras áreas geográficas ou classes de ativos.