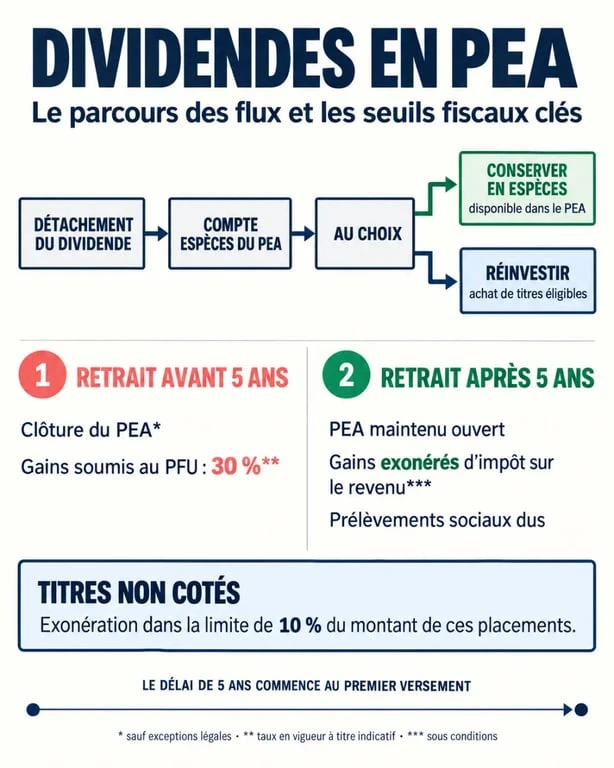
Les dividendes reçus dans un PEA ne sont pas imposés au moment de leur versement tant qu’ils restent dans le plan. Ils sont crédités sur le compte espèces, où ils peuvent être conservés ou réinvestis. Le point décisif n’est donc pas l’encaissement du dividende, mais le retrait d’argent hors du PEA. Avant 5 ans, ce retrait entraîne en principe la clôture du plan.
Du détachement au compte espèces : le parcours des dividendes dans un PEA
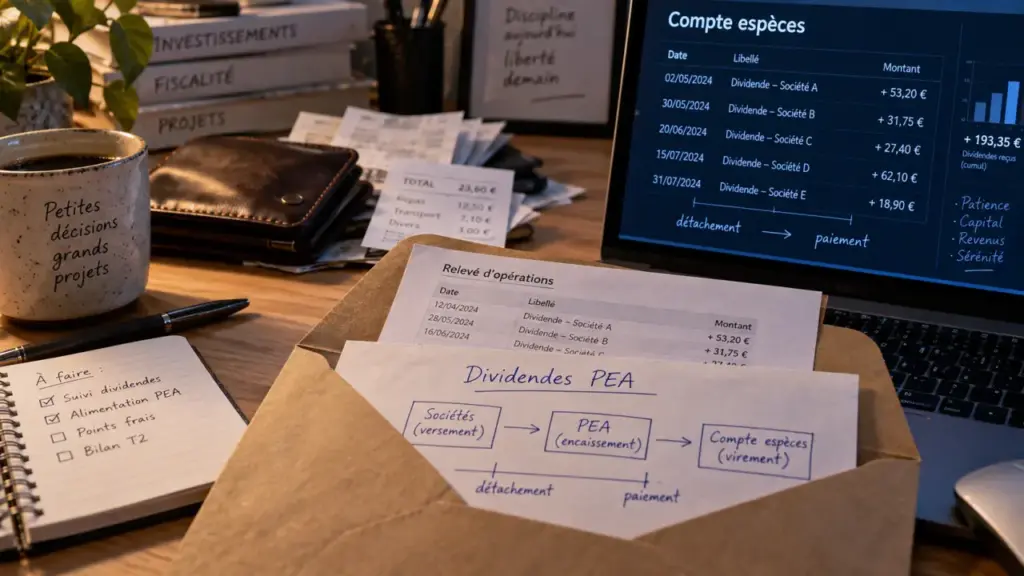
Lorsqu’une société distribue une partie de ses bénéfices, elle fixe une date de détachement, puis une date de paiement. À la date de détachement, le cours de l’action est généralement ajusté du montant du dividende. Quelques jours plus tard, la somme est créditée sur le compte espèces associé au PEA. Elle ne transite pas par le compte bancaire personnel du titulaire.
Quiz : Comprendre les dividendes dans un PEA
Le dividende reste alors dans l’enveloppe du plan. Il peut être conservé en liquidités, utilisé pour acheter d’autres actions, affecté au renforcement d’une ligne ou investi dans un ETF éligible. Il n’est pas réinvesti automatiquement, sauf si l’intermédiaire propose un service spécifique ou si l’investisseur passe lui-même un ordre d’achat.
Pourquoi conserver des liquidités peut aussi avoir du sens
Un compte espèces ne doit pas forcément être investi dès qu’un dividende y arrive. Il peut servir de réserve pour couvrir les frais, compléter une somme avant un achat ou profiter d’une baisse du marché sans effectuer un nouveau versement. Cette réserve évite aussi de multiplier les petits ordres, parfois peu efficaces lorsque les frais fixes représentent une part importante du montant investi. Le choix dépend de la fréquence des dividendes, de la taille du portefeuille et de la stratégie de diversification.
Exemple simple de réinvestissement
Un investisseur reçoit 300 € de dividendes sur son compte espèces PEA. S’il les laisse dans le plan, aucune imposition immédiate ne s’applique au seul fait de les percevoir. S’il achète ensuite des titres éligibles pour 300 €, il transforme ce revenu distribué en nouvel investissement. À l’inverse, s’il demande le virement de ces 300 € vers son compte courant, il réalise un retrait du PEA. Les règles fiscales et de fonctionnement du plan s’appliquent alors à l’ensemble du gain net afférent au retrait, et non au seul dividende sorti.
La fiscalité dépend du retrait, pas du dividende encaissé
Le PEA est une enveloppe fiscale. Les dividendes, les intérêts éventuels des liquidités et les plus-values peuvent y rester capitalisés sans impôt sur le revenu tant qu’aucun retrait ou rachat n’intervient, selon les règles applicables. Il ne faut donc pas confondre dividende reçu et gain taxable. La taxation est appréciée lorsque des sommes quittent le plan, lors de sa clôture ou selon les modalités de sortie choisies.
| Situation | Effet sur les dividendes conservés dans le PEA | Conséquence principale |
|---|---|---|
| Aucun retrait | Ils restent sur le compte espèces ou sont réinvestis | Pas d’impôt sur le revenu lié à leur simple versement |
| Retrait avant 5 ans | Les gains sont pris en compte dans le calcul du retrait | Clôture du PEA en principe et imposition du gain net |
| Retrait après 5 ans | Les sommes peuvent être sorties partiellement ou totalement | Exonération d’impôt sur le revenu sur les gains, prélèvements sociaux à considérer |
Les prélèvements sociaux restent dus dans les conditions applicables lors d’un retrait, d’un rachat ou d’une clôture. Leur taux pouvant évoluer, il est prudent de vérifier les règles en vigueur auprès de l’administration fiscale ou de son établissement avant une opération importante. Le montant concerné dépend notamment du gain net réalisé dans le plan, et non du seul montant du dividende retiré.
Le seuil de 5 ans change la souplesse du PEA
Le délai de 5 ans commence à courir à partir de la date du premier versement, et non à partir du premier achat d’action ni de l’encaissement du premier dividende. Cette date doit être conservée, car elle détermine le régime applicable aux retraits. Un PEA alimenté depuis plusieurs années peut donc avoir atteint ce seuil même si les investissements ont été réalisés plus tard.
Comprendre la fiscalité et les retraits d’un PEA · Découvrez les règles d’imposition des gains et les conséquences d’un retrait avant ou après 5 ans sur un PEA.
Avant 5 ans : un retrait à mesurer avec prudence
Un retrait avant 5 ans entraîne en principe la clôture du PEA. Le gain net est alors imposé selon les règles applicables à la date de l’opération. Le retrait ne porte donc pas uniquement sur les dividendes accumulés : l’établissement prend en compte la part de gain correspondant à l’opération réalisée sur le plan.
Certaines situations particulières peuvent permettre un retrait sans clôture, notamment en cas de création ou de reprise d’entreprise, d’invalidité, de licenciement ou de retraite anticipée du titulaire ou de son conjoint. Ces exceptions répondent à des conditions précises. Un projet de retrait doit donc être vérifié avant la transmission de l’ordre à l’établissement gestionnaire.
Après 5 ans : retirer sans mettre fin au plan
Après 5 ans, un retrait partiel n’entraîne plus automatiquement la clôture du PEA. Le titulaire peut utiliser une fraction de ses dividendes accumulés ou de ses liquidités tout en gardant le plan ouvert. Il peut aussi continuer à y effectuer des versements dans la limite de son plafond. Les gains retirés bénéficient d’une exonération d’impôt sur le revenu, sous réserve des prélèvements sociaux.
Cette souplesse ne signifie pas qu’il faut retirer chaque dividende. Pour un objectif de revenus complémentaires, un retrait périodique peut être cohérent. Pour un objectif de capitalisation, laisser les revenus dans le PEA permet de les réinvestir et de conserver une exposition au marché. La décision dépend du besoin de trésorerie, de l’horizon de placement et du niveau de risque accepté.
Titres non cotés : une limite spécifique sur les revenus distribués
Les dividendes de titres non cotés détenus dans un PEA suivent une règle distincte. L’exonération applicable aux revenus distribués est plafonnée chaque année à 10 % de la valeur d’acquisition de ces titres. La valeur d’acquisition correspond au prix payé lors de l’achat ou de la souscription. Elle ne se confond pas avec la valeur de marché actuelle de l’entreprise.
Par exemple, pour des titres acquis 20 000 €, la fraction annuelle de revenus entrant dans la limite est de 2 000 €. Au-delà de cette limite de 10 %, la fraction excédentaire ne profite pas de la même exonération et relève de l’imposition prévue pour ces revenus. Cette règle impose de suivre les prix d’acquisition, les distributions annuelles et les justificatifs transmis par la société non cotée.
Choisir des actions à dividendes éligibles sans courir après un rendement trompeur
Un dividende élevé ne rend pas automatiquement une action intéressante, ni même éligible au PEA. Le plan peut accueillir notamment des actions de sociétés ayant leur siège dans l’Union européenne ou l’Espace économique européen sous conditions, ainsi que des OPCVM et ETF éligibles. Pour ces fonds, une proportion minimale de 75 % de titres européens est notamment évoquée parmi les critères d’éligibilité. L’éligibilité doit être confirmée avant l’achat sur la fiche du produit ou auprès de l’intermédiaire.
Lire le rendement avec méthode
Le rendement du dividende se calcule en rapportant le dividende annuel au cours de l’action. Un rendement de 6 % peut provenir d’un dividende solide, mais aussi d’une forte baisse du cours. Ce chiffre ne suffit donc pas à juger la santé financière de l’entreprise. Il faut distinguer le dividende déjà versé, le rendement historique et l’estimation prévisionnelle, qui peut être revue ou annulée.
- Vérifier l’éligibilité au PEA avant de passer l’ordre.
- Observer la régularité des distributions et la capacité de l’entreprise à les financer.
- Éviter de concentrer le portefeuille sur quelques secteurs réputés distributeurs.
- Comparer le rendement avec l’endettement, les perspectives d’activité et la valorisation du titre.
- Prévoir une baisse, voire une suppression du dividende : il ne constitue jamais un revenu garanti.
Le plafond de versements d’un PEA classique est de 150 000 €. Le PEA jeunes est plafonné à 20 000 €, tandis que le cumul avec un PEA-PME-ETI répond à une limite globale de 225 000 €. Ces plafonds concernent les versements, et non la valeur du portefeuille. Les dividendes et les plus-values peuvent donc faire progresser l’encours au-delà des sommes versées.