Publicado por: Clemence Bispo Batailly — Editor Chefe
Hipotetizar uma casa é dar-lhe como segurança para um credor, geralmente um banco, para obter crédito. Você continua o proprietário e pode continuar a ocupá-lo. Por outro lado, se você não pagar mais, o credor pode iniciar um procedimento de apreensão. Em França, esta operação implica uma análise da solvência, um acto notarial e o registo no serviço de publicidade de terrenos.
Uma garantia em sua casa, não uma venda ou um empréstimo automático
A hipoteca é uma garantia imobiliária Liga uma propriedade a uma dívida. O empréstimo refere-se ao dinheiro emprestado e às suas condições de reembolso. Uma casa pode assim garantir o crédito que financia sua compra, mas também, dependendo das ofertas, um financiamento obtido enquanto você já possui.
Estimar a capacidade garantida por uma casa
Obter uma estimativa indicativa da margem teórica e do custo de um novo empréstimo depreciativo.
Resultados estimados
—
Nota-se: 50-70% de quotidades são apenas referências ilustrativas mencionadas no artigo. Não são uma regra nem uma promessa de aceitação. A estimativa exclui seguro, notário, especialista, arquivo, garantia e taxas de liberação.
Importante: o banco também analisa os rendimentos, despesas, solvência, grau de garantia e características do ativo. Esta simulação não é um acordo de financiamento.
Este segundo uso permite mobilizar parte de seu patrimônio sem vender imediatamente. Os fundos podem ser utilizados para financiar o trabalho, uma nova compra, assistência a parentes ou certos requisitos de dinheiro pessoal ou profissional. No entanto, sua utilização depende do contrato e da política do credor: nem todos os projetos são aceitos.
A hipoteca convencional resulta do seu acordo com o credor. Difere de uma hipoteca judicial, ligada a um procedimento destinado a proteger os direitos de um credor. De qualquer forma, o valor da casa não substitui a capacidade de reembolso - possuir bens não é suficiente para obter crédito.
O montante disponível depende da propriedade e do seu orçamento
Propriedade, valor e dívida existentes
Para hipotecar uma casa que já foi mantida, você deve ter o direito de dar-lhe como segurança. Na presença de vários proprietários, uma divisão ou um desmembramento de bens, o notário verificará os acordos necessários. O regime matrimonial e a protecção da habitação familiar podem também exigir um consentimento especial.
O banco examina a localização, condição e facilidade de revenda da propriedade. Pode ser solicitada uma especialização. Toma igualmente em consideração o capital remanescente devido aos empréstimos existentes e as garantias já inscritas: uma casa ainda financiada não está necessariamente excluída, mas a margem disponível será mais limitada.
Para algumas hipotecas em dinheiro, as citações propostas podem estar em torno 50 a 70 % do valorsem constituir um direito ou uma norma universal. Como ilustração, uma casa estimada em 400.000 € pode servir de base para um pedido de 200.000 €O acordo continuará a depender das dívidas, dos rendimentos e dos critérios bancários existentes.
Reembolso compatível com rendimentos futuros
O banco analisa o seu rendimento, as suas despesas, os seus créditos e o seu descanso para viver. A taxa de referência de 35 % do esforço diz respeito aos empréstimos imobiliários no quadro regulamentar aplicável, com as suas regras e excepções; Não deve ser automaticamente transposta para todas as hipotecas.
Com um empréstimo depreciável, cada prazo reembolsa uma parte do capital e juros. Com um empréstimo bem, o capital é reembolsado na maturidade, enquanto os juros são normalmente pagos durante a duração do empréstimo. Esta segunda fórmula requer um recurso final credível: poupança disponível, maturidade de um investimento ou venda preparada, em vez de uma mera expectativa de mais-valia.
Do ficheiro ao pagamento: o caminho a seguir
Antes de solicitar mais de uma instituição, defina o montante efectivamente exigido e recolha a documentação comprovativa. Um ficheiro coerente é utilizado principalmente para evitar pedidos adicionais que atrasem o inquérito.
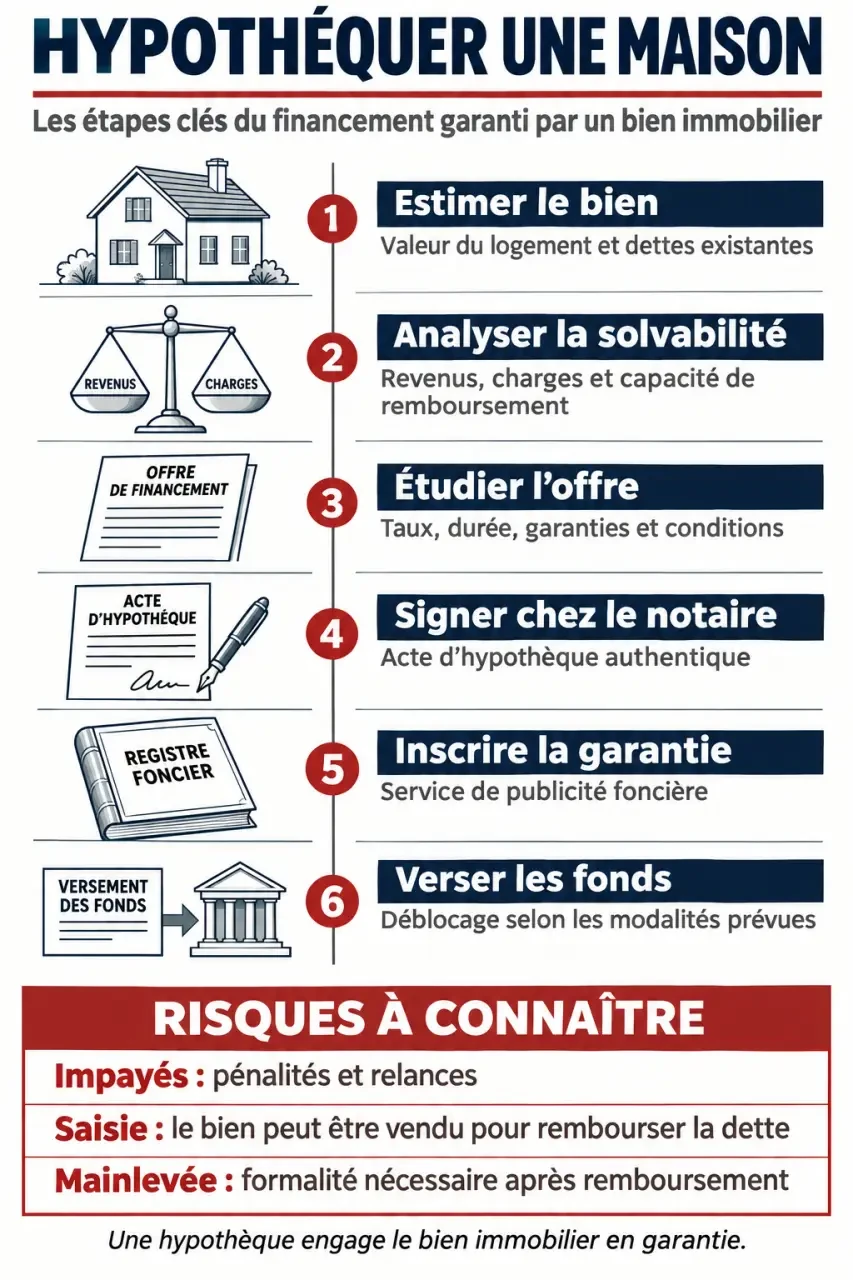
- Preparar as peças: identidade, título, status familiar, renda, aviso fiscal, extratos bancários e tabelas de amortização dos créditos existentes.
- Analisar o financiamento: o banco examina o projeto, a solvência, o valor da propriedade e a classificação de sua futura garantia.
- Examine a oferta: Taxas, duração, seguros, se houver, custos, condições de reembolso antecipado e modalidades de disponibilização de fundos.
- Assinar a Lei do Notário: O notário efectua os controlos jurídicos e as formalidades de registo no serviço de publicidade terrestre.
- Receber fundos: O pagamento é efectuado em conformidade com as condições acordadas, após o cumprimento das formalidades e o cumprimento dos prazos legais aplicáveis.
Um período de 4 a 8 semanas Isto não é uma garantia. O calendário pode ser alargado por uma divisão, experiência ou registo anteriores. Um acordo de princípio não é nem uma oferta final nem uma promessa imediata de pagamento.
Calcular o custo até sair, não apenas mensal
O financiamento inclui juros, bem como custos de arquivo, especialização, possível intermediação e prestação da garantia. A taxa do acto inclui a remuneração regulamentada do notário, dos desembolsos e dos impostos ou contribuições aplicáveis. O seguro de empréstimo também pode pesar no orçamento quando é necessário ou escolhido.
Peça uma estimativa escrita e detalhada em vez de uma única porcentagem. Para comparar duas propostas, utilizar o TAEG, se aplicável, o custo total e o montante líquido efectivamente recebido após as taxas. Uma combinação de dívidas pode reduzir os pagamentos mensais, aumentando o custo global se a duração aumentar.
Liberação é o bloqueio de saída a ser examinado antes de assinar. Se você planeja mover-se, calcular o que a venda realmente deixaria após o reembolso do capital, subsídios potenciais e custos de liberação. Uma casa pode ter ganho valor sem o produto líquido disponível suficiente para financiar a próxima habitação: é esta quantidade disponível, não o preço exibido, que determina a sua liberdade de circulação.
Vender uma hipoteca continua a ser possível. O notário geralmente organiza o reembolso do credor e o cancelamento necessário para a venda. Se o preço não cobrir os montantes devidos, deve ser negociada uma solução. Após o reembolso do empréstimo, o registro não necessariamente desaparece imediatamente: a liberação antecipada pode ser necessária, caso contrário ele deixa de ter efeito no seu prazo legal.
Compare alternativas e proteja sua casa
A garantia protege o credor primeiro. Em caso de pagamentos não pagos persistentes, um procedimento pode levar à apreensão e posterior venda forçada do imóvel. Se o produto da venda não for suficiente para pagar a dívida e as taxas, o saldo pode continuar a ser devido. A passagem para o notário assegura legalmente o ato; não elimina esse risco financeiro.
| Solução | Ponto de utilização e vigilância |
|---|---|
| Hipoteca convencional | Garante vários financiamentos aceitos pelo banco; custos de constituição e, por vezes, liberação. |
| Segurança de uma organização | Alternativa comum para o crédito imobiliário, sob reserva de aceitação; O mutuário continua a ser responsável em caso de incumprimento. |
| Hipoteca legal especial do credor de dinheiro | Substituiu o antigo PDP pelo novo financiamento em causa; reservou-se para certas operações de aquisição, e não para dinheiro grátis. |
| Empréstimo pessoal ou trabalho | Pode evitar uma garantia imobiliária para uma necessidade mais limitada; comparar duração, custo mensal e total. |
| Empréstimo hipotecário | Produto separado, geralmente reembolsado por morte ou em certos eventos previstos no contrato; afeta o patrimônio transmitido. |
Antes de comprometer, teste seu orçamento com uma diminuição na receita ou uma despesa significativa. Mantenha uma reserva de segurança e entre em contato com o credor rapidamente assim que as primeiras dificuldades surgirem. A decisão correcta baseia-se em três elementos: uma necessidade quantificada precisa, prazos sustentáveis e uma saída realista, mesmo que a sua situação mude.