Publicado por: Clemence Bispo Batailly — Editor Chefe
Um banco online gratuito pode realmente reduzir suas taxas, desde que seu uso respeite as regras da oferta. A ausência de uma contribuição mensal não garante um cartão físico gratuito, levantamentos ilimitados ou pagamentos gratuitos no estrangeiro. Para escolher, primeiro compare o custo de suas operações habituais, depois as condições de acesso e os serviços essenciais. O bónus de boas-vindas vem a seguir.
Livre deve cobrir sua vida diária, não apenas a conta
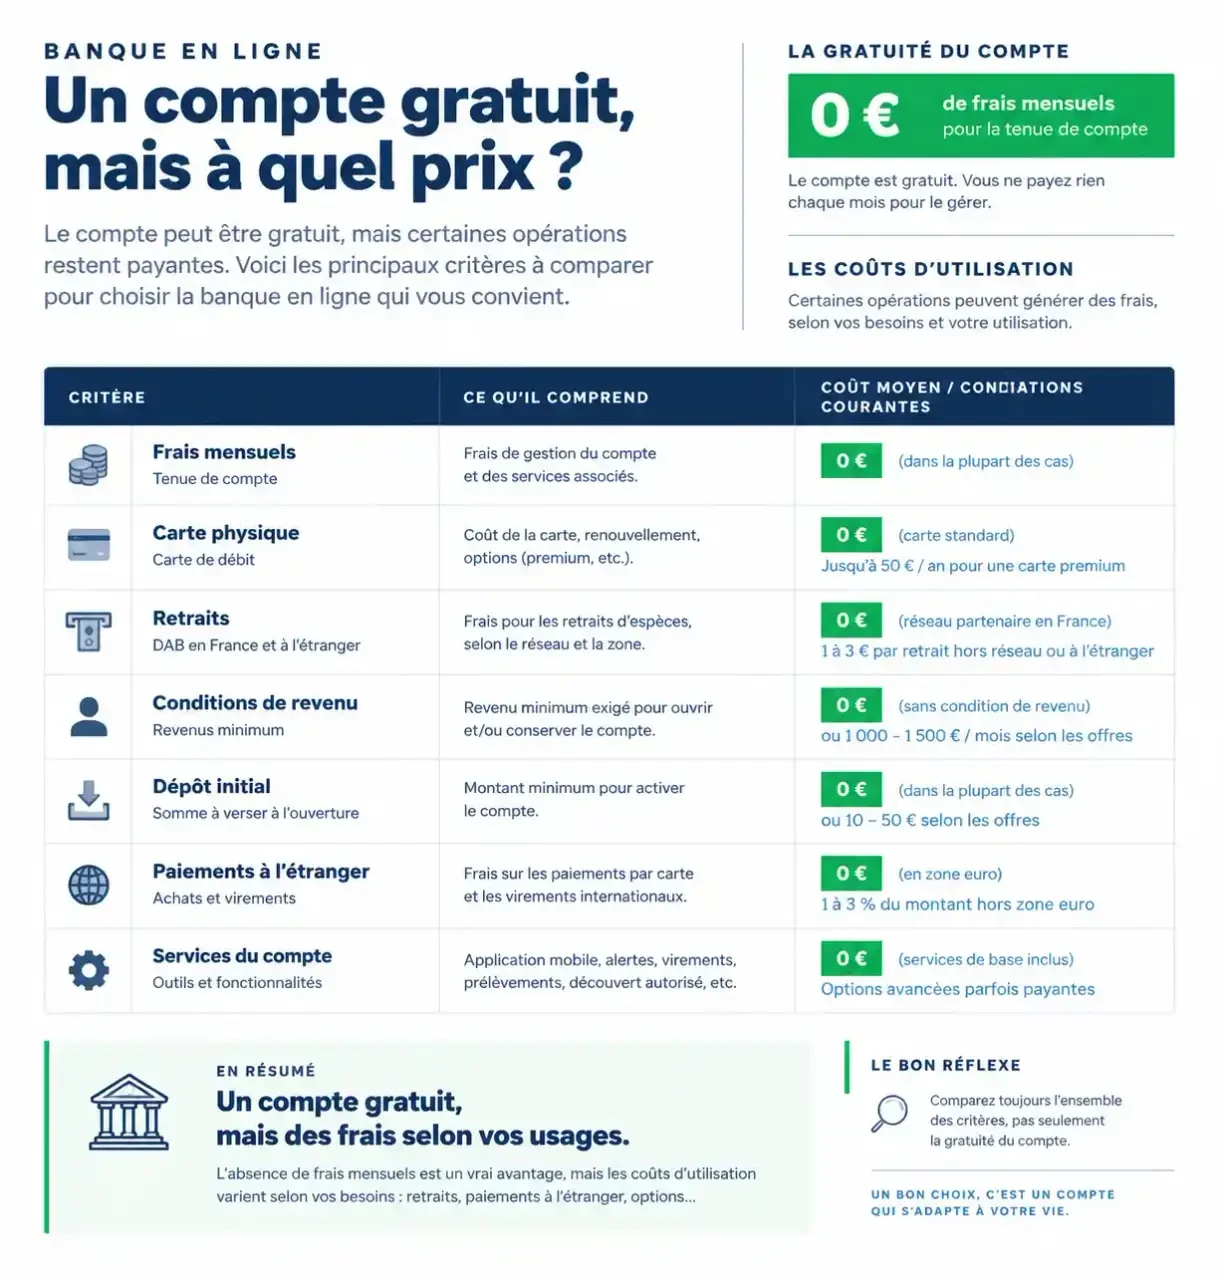
Uma oferta gratuita anunciada geralmente diz respeito a um conjunto específico de serviços. A manutenção de contas pode ser gratuita enquanto o cartão, o seu envio ou algumas transações permanecem faturados. Devemos, portanto, distinguir preço da conta, preço do cartão e custo do usuário.
Outra diferença importante é que um cartão pode ser livre sem condição de renda, mas sujeito a uso. Um pagamento esquecido durante o período de contrato pode então desencadear um faturamento. Por outro lado, um cartão de renda mínima pode ser adequado para um usuário regular, sem ser acessível a todos.
Sem rendimento mínimo e sem depósito inicial: dois critérios distintos
Uma oferta sem condição de renda não é necessariamente sem primeiro pagamento. A renda é usada para determinar sua elegibilidade, enquanto o depósito inicial alimenta a conta na abertura. Este pagamento não é uma comissão : o dinheiro permanece em sua conta e pode ser usado depois de ativado, de acordo com os arranjos fornecidos.
Se você estiver procurando uma abertura sem depósito inicial, verifique os termos da assinatura em vez de deduzi-la da palavra « livre »Verifique também a prova solicitada e a origem autorizada da primeira transferência. Essas restrições podem contar mais do que alguns recursos adicionais.
Comparar ofertas com uma grade comum
Para fazer sua seleção, você pode rever ofertas de banco online como Hello bank! e Fortuneo, então compare-os com uma oferta bancária móvel como N26. Para as necessidades internacionais, uma solução como a Wise merece uma comparação separada: não assuma que ela fornece os mesmos serviços ou o mesmo quadro de protecção que uma conta bancária convencional.
Entender a garantia de depósito bancário · O site oficial da FGDR explica a proteção de depósitos e valores garantidos até 100.000 € por cliente e instituição.
Como os preços e as promoções evoluem, é melhor comparar uma fórmula específica em vez de um sinal como um todo. A mesma marca pode oferecer uma faixa de entrada gratuita e fórmulas pagas.
| Critério | Ponto a assinalar | Consequências para sua escolha |
|---|---|---|
| Taxa mensal | Livre permanente, condicional ou temporária | Limpar um período promocional simples |
| Cartão bancário | Cartão virtual ou físico, emissão, entrega, uso necessário | Calcular o custo do método de pagamento realmente exigido |
| Acesso à conta | Rendimento mínimo, residência, primeiro pagamento | Verifique sua elegibilidade antes de se candidatar |
| Retiradas | Incluindo número, rede e área geográfica | Antecipar taxas se você usar dinheiro |
| Internacional | Pagamentos, levantamentos, conversões e transferências | Evite confundir pagamento gratuito com livre troca |
| Rafinor | IBAN, conta conjunta, cheques, dinheiro, assistência | Confirme que a conta pode substituir o seu banco atual |
Mantenha as brochuras pautais consultadas com a data. Esta precaução permite comparar as mesmas condições e encontrar os compromissos aplicáveis quando você assinar. Se houver uma diferença entre publicidade e detalhes contratuais, peça esclarecimentos antes de validar.
Os custos a testar antes de acreditar « zero euro »
Mapa físico e retiradas: pequenos limites
Algumas ofertas 10 € taxa de emissão do cartão de débito Mastercard físico, apesar de uma conta sem assinatura. Outros limitam o livre 2 levantamentos mensais sem encargosEstes exemplos não são comuns a todos os bancos: mostram por que os detalhes dos serviços devem ser lidos separadamente.
Para medir o efeito desses limites, faça suas últimas leituras. Conte as suas retiradas e identifique os meses em que não utiliza o cartão. Uma oferta condicionada a pagamentos regulares é menos adequada para uma conta de backup do que para sua conta principal.
No exterior, veja a moeda e o destino
As operações fora da União Europeia podem ser facturadas, mas esta fronteira não é suficiente para prever o custo. Um pagamento em moeda na União Europeia pode também implicar a conversão. Reveja taxas de pagamento, taxas de retirada, a taxa de câmbio aplicada, e um possível aumento separadamente.
Uma menção « à taxa interbancária » não isenta a verificação dos custos de conversão. No distribuidor, podem igualmente ser acrescentados encargos específicos para o operador. Compare o valor total debitado, não apenas a comissão exibida pelo seu banco.
O livre pode atuar como uma tela: esconde as despesas localizadas por trás da contribuição mensal. Para contornar isso, imagine três cenas concretas: remover dinheiro durante as férias, substituir um cartão perdido e deixar a conta não utilizada por algum tempo. Procura o preço de cada um. Este teste revela os custos de solução de problemas e inatividade que uma comparação baseada em assinatura muitas vezes deixa de fora do escopo.
A escolha certa muda de acordo com o papel da conta
O melhor banco online gratuito é aquele cujas restrições correspondem aos seus hábitos. Um cartão interessante para compras diárias pode se tornar impraticável para viajar ou gerenciar as despesas de um casal.
- Conta Principal: Priorizar limites máximos adequados, transferências e taxas fiáveis e assistência acessível. Verifique o descoberto e despesas incidentes se precisar.
- Conta Secundária: ausência de uma condição de utilização. Um cartão raramente usado não deve resultar em faturamento recorrente.
- Viagens frequentes: Compare moedas, levantamentos incluídos e custos de conversão. Verifique também as condições de aceitação do cartão para garantias.
- Conta conjunta: verificar a elegibilidade dos dois co-proprietários, o preço de cada cartão e as condições desta fórmula.
- Actividade independente: escolha uma conta que permita o seu uso profissional. Uma conta pessoal gratuita não substitui automaticamente uma oferta amigável à atividade.
Se você regularmente descontar cheques ou depositar em dinheiro, verifique as possibilidades de concreto e seus preços. Da mesma forma, olhe para o país designado IBAN e suas possíveis implicações administrativas. Uma aplicação agradável não compensa a ausência de um serviço indispensável.
Bónus de boas-vindas e abertura: garantir o último passo
Um bónus deve reservar duas ofertas adequadas, não tornar aceitável uma oferta inadequada. Um anúncio de 80 € podem corresponder a vários pagamentos, por exemplo. 10 € então 70 €, cada um associado a uma ação separada. Verificar sempre a liquidação da transacção em causa.
As condições podem referir-se a uma primeira abertura, pagamento ou operações efectuadas num determinado período. Algumas promoções mantêm-se assim 10 operações de débito ou um período de 3 meses. Não assuma que estes critérios se aplicam a todos os prémios: aumentar os da oferta escolhida, bem como quaisquer condições de reembolso.
- Verifique sua elegibilidade: idade, residência, prova de elegibilidade, renda e novo status do cliente.
- Confirme as taxas do cartão, depósito inicial e transações necessárias gratuitamente.
- Verificar o estatuto da instituição e o mecanismo de protecção aplicável aos fundos.
- Termos e condições de registro tarifário e promocional antes da assinatura.
- Teste serviços essenciais antes de transferir todos os seus pagamentos recorrentes.
Mantenha a oferta que permanece econômica sem seu prêmio. Se ele cobre seus usos comuns, suas necessidades ocasionais e suas necessidades imprevistas sem quaisquer restrições que são difíceis de satisfazer, é de interesse duradouro.