Publicado por: Clemence Bispo Batailly — Editor Chefe
O seguro de vida é uma parte central da poupança francesa. Muitas vezes apresentado como o meio de referência, sua real relevância depende de seus objetivos e da estrutura do seu contrato. Entre promessa de retorno e restrições de gestão, devemos ainda considerar esse apoio como evidência para fazer seu capital crescer?
Os mecanismos que fazem do seguro de vida um pilar do património
A principal atração do seguro de vida reside em seu versatilidadeAo contrário de uma brochura A cujo limite máximo de depósitos, este contrato permite investimentos ilimitados, mantendo os fundos disponíveis. O apoio está dividido em dois bolsos: o fundo do euro, que oferece uma garantia sobre o capital realizado, e as unidades de conta (UC), que proporcionam acesso aos mercados financeiros com maior potencial de desempenho.
Teste o seu conhecimento de seguro de vida
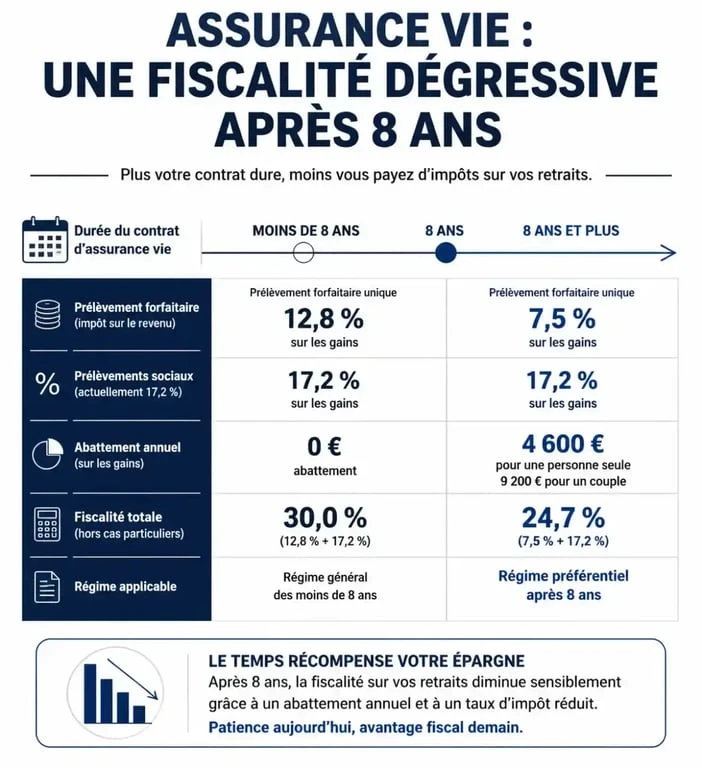
Tributação degressiva para incentivar a paciência
A força de seguro de vida é revelada após oito anos de detenção. Em caso de resgate, os ganhos serão reduzidos anualmente em 4 600 € Pessoa solteira (9 200) € para um casal). Esta redução da tributação, aliada à possibilidade de habitação de meios diversificados, como SCPIs ou ETFs, torna-se uma ferramenta para capitalização poderosa. Se você pagar 100 € por mês durante 20 anos com um rendimento médio anual de 3%, você atinge um capital de cerca de 33.000 €por 24,000 € pago inicialmente.
Transmissão de não-herança: Uma vantagem estratégica
Além de salvar, o seguro de vida é uma alavanca de transmissão eficaz. Para os prémios pagos antes dos 70 anos, cada beneficiário designado beneficiará de uma redução de 152 500 € sobre os montantes transferidos, isentos de direitos sucessórios. Este mecanismo jurídico permite organizar a transmissão dos seus activos em condições fiscais privilegiadas, muito antes da abertura de uma sucessão.
Limites e riscos a evitar
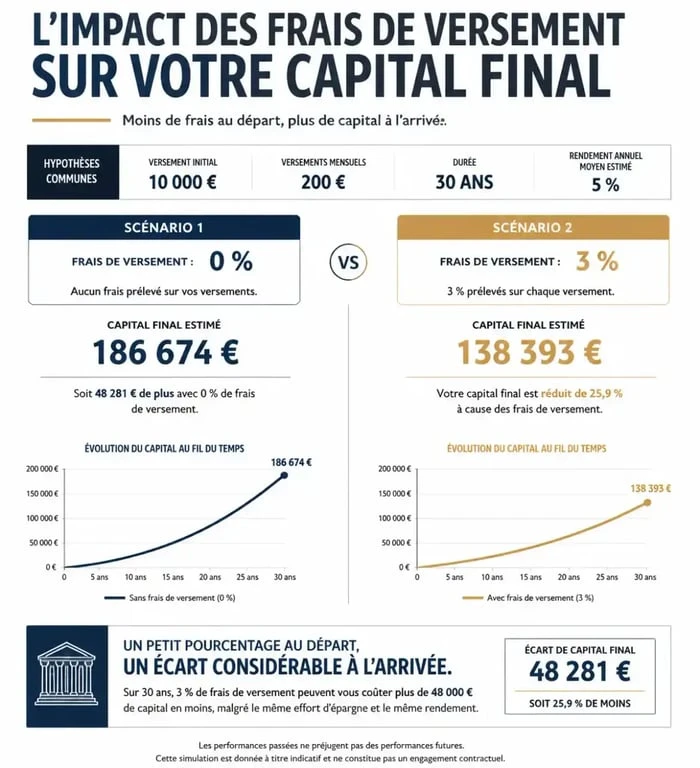
Se o seguro de vida atrai, tem pontos de vigilância. O primeiro é o custo. Nos bancos tradicionais, as taxas de pagamento chegam às vezes a 5%, o que reduz o seu capital inicial. Por outro lado, os contratos em linha oferecem frequentemente taxas de entrada de 0% e taxas de gestão inferiores a 0,7%. Por conseguinte, a rendibilidade líquida depende da selecção do contrato.
O segundo ponto diz respeito à volatilidade. Investir em unidades de conta expõe os aforradores a um risco de perda de capital. Embora o rendimento médio dos fundos em euros tenha atingido cerca de 2,65% em 2025, as unidades de conta, com um desempenho líquido estimado de cerca de 4,7%, impõem uma tolerância específica ao risco. O conforto de « Fundo garantido » Pode tornar-se uma armadilha se se negligenciar a erosão do poder de compra face à inflação: se os aforradores dependem exclusivamente da segurança dos fundos em euros, podem sofrer inércia quando os seus rendimentos já não cobrem o aumento dos preços, tornando o investimento menos eficaz do que uma conta corrente a muito longo prazo.
Comparação: quando devem ser preferidos outros envelopes?
O seguro de vida nem sempre é a resposta ideal. Se a sua prioridade é a construção de uma bolsa de valores, o PAE (Plano d'Epargne en Actions) é muitas vezes mais vantajoso através da tributação de dividendos e ganhos de capital simplificados após cinco anos. Para a preparação específica da reforma, o PIR (Plano de Poupança de Aposentadoria) oferece dedutibilidade fiscal pagamentos sobre o rendimento tributável, que é rentável para os contribuintes em níveis de tributação elevados (30 %, 41 por cento ou 45 por cento).
O PEA é ideal para investimentos diretos em ações europeias com tributação otimizada. O PIR deve ser preferido se você está olhando para reduzir o seu imposto de renda imediatamente. O seguro de vida continua a ser o meio de manter a sua flexibilidade, a sua transmissão e a diversidade de meios de comunicação acessíveis.
Critérios para a selecção de um contrato bem sucedido em 2026
Para escolher o contrato certo, não pare na reputação da seguradora. Analise a estrutura da taxa: eles são o freio principal em seu desempenho futuro. Priorizar os contratos que propõem « arquitetura aberta », que dá acesso a uma vasta gama de unidades de conta (ETF, SCPI, fundos temáticos) em vez de aos fundos privados próprios do banco.
Imposto sobre os seguros de vida: compreender a tributação dos seus rendimentos · Descubra as regras fiscais aplicáveis aos reembolsos do seu contrato de seguro de vida e as condições para beneficiar de isenções.
| Tipo de taxa | Nível razoável | Para ser evitado absolutamente |
|---|---|---|
| Despesas de pagamento | 0 % | > 2 % |
| Custos de gestão UC | < 0,7 % | > 1 % |
| Custos de arbitragem | 0 € | > 0,5 % |
Certifique-se de que o contrato oferece um Gestão pilotada ou sob mandado, se não quiser gerir as suas arbitragens. Esta opção permite delegar a distribuição de suas economias em profissionais que ajustarão sua exposição ao risco de acordo com a evolução do mercado e seu horizonte de investimento.
O seguro de vida é para si?
O seguro de vida é um investimento relevante se fizer parte de uma estratégia do património a médio ou longo prazo. É adequado para os aforradores que procuram combinar segurança (fundos em euros), diversificação (UC) e transmissão. Por outro lado, se o seu objectivo é financiar um projecto a muito curto prazo (menos de 3 anos) ou se recusar qualquer exposição a mercados financeiros, outras soluções mais líquidas ou menos arriscadas são preferíveis.
O sucesso depende do seu uso: ao minimizar os custos, diversificar a sua mídia e manter a regularidade nos seus pagamentos, você transforma este contrato em um motor de crescimento pela tua riqueza.