Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Après le décès d’un proche retraité, une aide financière peut être recherchée rapidement. Pourtant, le capital décès n’est pas automatiquement lié au versement d’une pension de retraite. Son existence, son montant et la caisse compétente dépendent surtout de la situation professionnelle du défunt au moment du décès. La première étape consiste donc à retrouver son dernier régime d’affiliation.
Capital décès et retraite : deux droits à ne pas confondre
Le capital décès est une somme versée, sous conditions, à certains proches d’un assuré décédé. Il peut aider la famille à régler des dépenses urgentes, comme les obsèques, les factures courantes ou les charges du foyer. Il ne s’agit pas d’un héritage. En principe, il ne rejoint pas la succession au même titre que les biens du défunt.
Pour un retraité relevant uniquement du régime général, le décès n’ouvre généralement pas droit au capital décès de l’Assurance Maladie. La pension de retraite est versée jusqu’à la fin du mois du décès, puis elle s’arrête. Des droits peuvent toutefois exister si la personne était encore salariée, indemnisée par France Travail, titulaire d’une pension d’invalidité ou bénéficiaire d’une rente d’accident du travail ou de maladie professionnelle.
La retraite de réversion répond à un autre besoin
La retraite de réversion correspond à une fraction de la retraite du défunt. Elle peut être attribuée au conjoint survivant et parfois à l’ex-conjoint, selon les conditions propres à chaque régime. Elle est versée dans la durée, tandis que le capital décès est une somme ponctuelle. La réversion ne remplace donc pas le capital décès : les deux demandes peuvent devoir être engagées séparément.
Après un décès, les démarches se déroulent rarement en une seule fois. Il faut généralement signaler le décès, vérifier les sommes dues, rechercher un éventuel capital, puis étudier la réversion. Notez les courriers envoyés, les réponses reçues et les échéances. Ce suivi aide à éviter un oubli dans une période où les formalités sont nombreuses.
Le statut du défunt détermine l’existence du capital décès
Avant de constituer un dossier, rassemblez les derniers relevés de pension, bulletins de salaire, courriers de l’Assurance Maladie et attestations de France Travail. Ces documents permettent d’identifier le statut du défunt et d’adresser la demande au bon organisme.
| Situation au moment du décès | Capital décès possible | Interlocuteur à identifier |
|---|---|---|
| Salarié en activité | Oui, sous les conditions du régime général | CPAM |
| Demandeur d’emploi indemnisé ou récemment indemnisé | Possible selon la situation | CPAM |
| Titulaire d’une pension d’invalidité ou d’une rente AT/MP | Possible | CPAM |
| Retraité du régime général sans activité | En principe non | Caisse de retraite pour la pension et la réversion |
| Travailleur indépendant retraité | Oui, dans le cadre spécifique des indépendants | Caisse compétente de l’Assurance Maladie |
Le cas particulier du travailleur indépendant retraité
Le retraité qui a exercé comme artisan ou commerçant peut relever d’un dispositif différent de celui applicable à un retraité du régime général sans activité. Pour un travailleur indépendant retraité, le capital décès correspond à 8 % du plafond annuel de la sécurité sociale. Pour un travailleur indépendant non retraité, le montant est de 20 % de ce plafond, sous réserve des conditions applicables.
Cette différence explique pourquoi deux familles confrontées à des situations proches peuvent recevoir des réponses différentes. Le montant dépend du statut exact au moment du décès, et non du seul fait que la personne percevait une pension.
Les anciens dirigeants, les conjoints collaborateurs et les personnes ayant alterné salariat et indépendance doivent vérifier l’ensemble des régimes concernés. Une activité accessoire, même arrêtée depuis peu, peut modifier l’organisme compétent ou la liste des justificatifs à transmettre.
Qui peut recevoir la somme et dans quel délai agir ?
Le capital décès est versé selon un ordre de priorité. Le bénéficiaire prioritaire est la personne qui était à la charge effective, totale et permanente de l’assuré au jour de son décès. Il peut s’agir du conjoint ou du partenaire de Pacs, d’un enfant ou, plus rarement, d’un ascendant.
La qualité d’héritier ne suffit pas à établir une priorité. La succession détermine les droits sur le patrimoine du défunt, tandis que le capital décès obéit aux règles de la protection sociale. Il faut donc examiner séparément ces deux questions avant de déposer une demande.
Priorité, partage et bénéficiaires non prioritaires
Les bénéficiaires prioritaires disposent d’un délai d’un mois pour faire valoir leur priorité. Si aucune demande n’est présentée dans ce délai, le capital peut être versé aux bénéficiaires non prioritaires, selon l’ordre prévu : conjoint ou partenaire de Pacs non séparé, enfants, puis ascendants. Lorsque plusieurs personnes se trouvent au même rang, la somme peut être répartie entre elles.
La demande reste possible pendant deux ans à compter du décès. Toutefois, attendre peut faire perdre le bénéfice du rang prioritaire. Il est donc préférable d’envoyer le dossier dès que les justificatifs essentiels sont réunis, même si les démarches successorales ne sont pas terminées.
Constituer un dossier sans multiplier les erreurs
Pour un assuré relevant du régime général, la demande s’effectue auprès de la CPAM, en ligne lorsque le service est accessible ou par courrier. Le formulaire couramment utilisé est le S3180 pour une demande de capital décès. Pour un travailleur indépendant, un formulaire spécifique doit être demandé ou téléchargé auprès de l’organisme compétent.
Avant l’envoi, vérifiez que le formulaire correspond bien au statut du défunt. Une demande adressée à la mauvaise caisse peut retarder l’examen du dossier. Conservez également une copie des documents transmis et la preuve de leur envoi.
Les pièces à préparer avant l’envoi
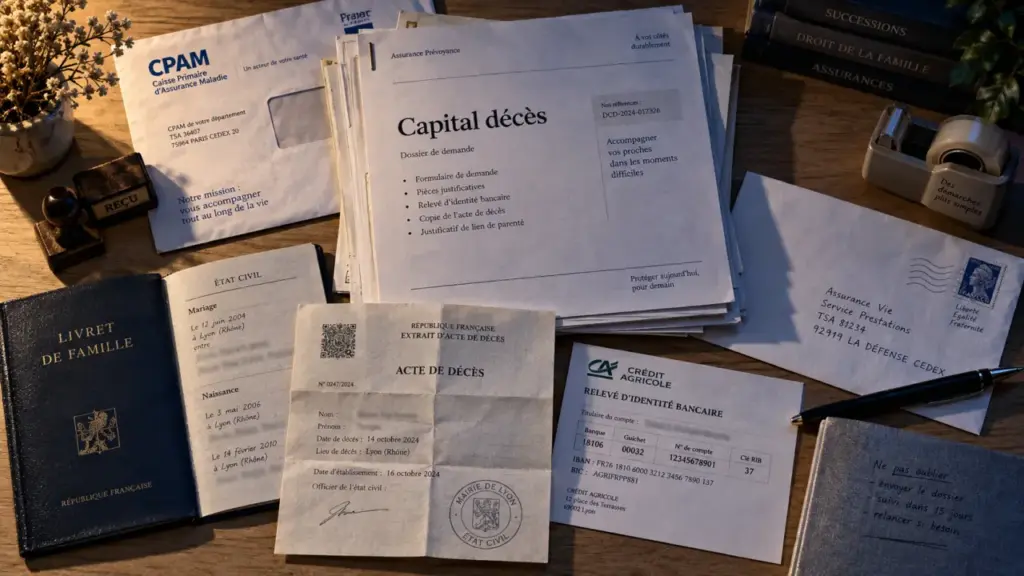
La caisse peut demander des documents différents selon la situation familiale et le statut du défunt. Préparez des copies lisibles des pièces suivantes :
- l’acte de décès ;
- une pièce d’identité du demandeur ;
- un relevé d’identité bancaire ;
- un justificatif du lien avec le défunt, comme le livret de famille, un acte de mariage, un justificatif de Pacs ou un acte de naissance ;
- les preuves de la charge effective si une priorité est invoquée ;
- si nécessaire, une attestation d’héritiers, un certificat d’hérédité ou un acte de notoriété.
En cas de décès à l’étranger, l’acte établi par les autorités locales et sa traduction peuvent être nécessaires. Si le bénéficiaire est mineur, la demande est réalisée par son représentant légal. La caisse peut alors demander des justificatifs supplémentaires liés à cette représentation.
Vérifiez aussi séparément l’existence d’une mutuelle, d’une prévoyance d’entreprise, d’une assurance décès ou d’un contrat obsèques. Ces garanties privées suivent leurs propres règles. Elles peuvent compléter les droits sociaux, mais leur versement ne dépend pas nécessairement des mêmes conditions que le capital décès.
Les démarches à lancer dans le bon ordre
Commencez par signaler le décès aux caisses de retraite afin d’éviter un trop-perçu au-delà du mois concerné. Adressez ensuite la demande de capital décès à la CPAM ou à la caisse compétente, si le statut du défunt permet son versement. En parallèle, le conjoint survivant peut engager une demande de retraite de réversion auprès des régimes de retraite de base et complémentaire.
Si vous avez un doute sur le statut du défunt ou sur les droits ouverts, ne considérez pas l’absence de versement comme un refus définitif. Demandez à la caisse concernée une réponse écrite sur l’éligibilité et sur les justificatifs manquants. Cette démarche permet de sécuriser le dossier, de respecter les délais et de distinguer clairement le capital décès, la succession, les pensions de réversion et les garanties de prévoyance.