Publicado por: Clemence Bispo Batailly — Editor Chefe
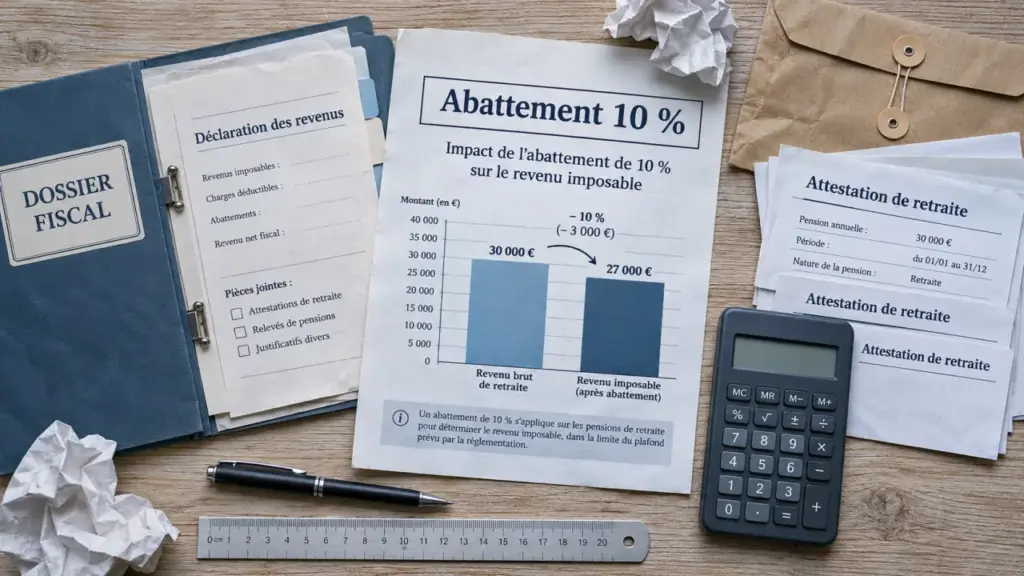
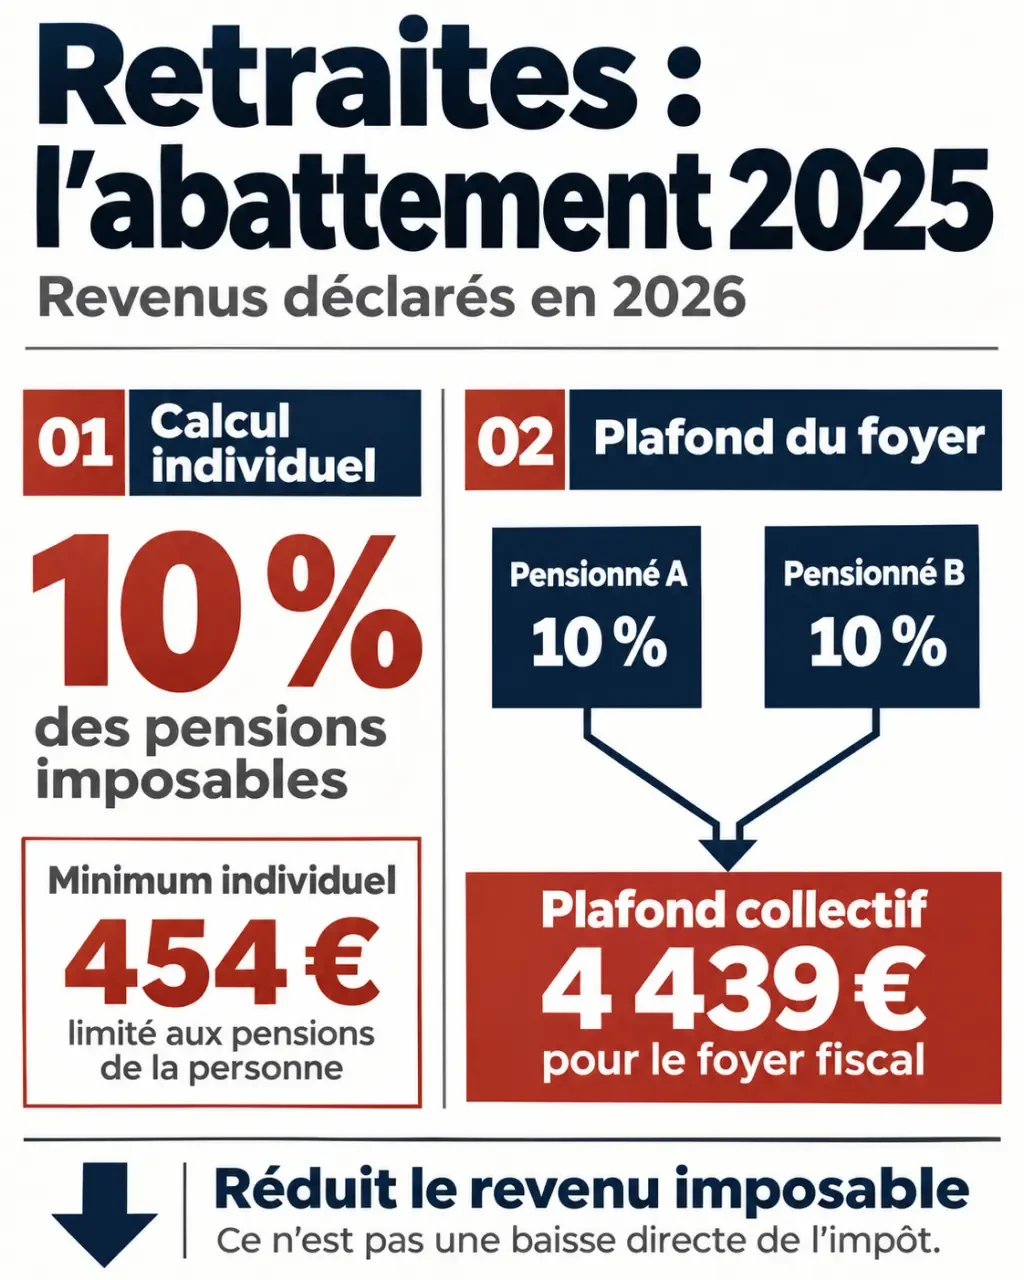
A redução fiscal das pensões de reforma permanece fixada em 10% para 2026 imposto de renda de retorno 2025O projeto de substituição com um pacote de 2.000 € não foi retido. A dedução é automática, com um mínimo de 454 € por reformado e um limite máximo de 4,439 € por casa de imposto. Reduz os rendimentos sujeitos a impostos e não directamente a impostos a pagar.
Regras aplicáveis: uma percentagem, um limite mínimo e um limite máximo comum
A redução prevista no artigo 158.o, n.o 5, alínea a), do Código Fiscal Geral aplica-se às pensões tributáveis. Não depende da sua idade: uma pessoa aposentada antes dos 65 anos pode beneficiar dela. Não é exigida qualquer reivindicação específica quando o rendimento é devidamente reportado.
| Parâmetro | Receitas 2025 relatadas em 2026 |
|---|---|
| Taxa de redução | 10% das pensões tributáveis |
| Mínimo | 454 € por reformado, não superior a pensões tributáveis |
| Máximo | 4,439 € para toda a casa de impostos |
| Nível em que 10% atingem o limite máximo | 44 390 € de pensões cumulativas |
O mínimo é individual, mas o teto é coletivo. Dois cônjuges que recebem uma pensão não têm um limite máximo de 4,439 €As suas pensões são tidas em conta dentro do mesmo limite se pertencerem à mesma casa fiscal.
O pacote 2000 € não substitui 10 %
A reforma proposta para 2026 previa uma dedução forfetária de 2.000 € em vez de redução proporcional. Esta substituição não foi mantida. Portanto, este pacote não deve ser aplicado em sua estimativa ou adicionado aos 10%. Para uma pensão anual de 24.000 €, a dedução permanece 2 400 €, sujeito ao teto doméstico comum.
A dedução dos empregados segue outras regras: representa despesas profissionais e pode ser substituída por custos reais. O pensionista não pode substituir as suas despesas pessoais reais pelo subsídio de pensão. Em caso de reforma do emprego, os salários e as pensões mantêm o seu próprio regime.
Calcular a dedução e medir o seu verdadeiro efeito
O ponto de partida é o matéria colectável comunicada pelas caisses, e não o total bruto de pensões ou montantes recebidos na sua conta bancária. Em especial, os pagamentos líquidos podem ser reduzidos pelas contribuições sociais e pela imposição na fonte.
- Agrupar as pensões tributáveis de cada pensionista no domicílio.
- Calcular 10% e verificar o mínimo individual, limitado ao montante da pensão.
- Adicionar deduções e aplicar o limite comum de 4,439 €.
- Transferência da dedução do total das pensões tributáveis.
| Situação | Pensões anuais tributáveis | Redução | Pensões após dedução |
|---|---|---|---|
| Uma pessoa, pequena tábua | 3 000 € | 454 € | 2 546 € |
| Uma pessoa | 18 000 € | 1 800 € | 16 200 € |
| Casal: duas pensões de 20.000 € | 40 000 € | 4 000 € | 36 000 € |
| Uma pessoa ou um casal | 50 000 € | 4 439 € | 45 561 € |
Estes resultados correspondem apenas às pensões após dedução, não necessariamente ao rendimento tributável total do agregado familiar: podem ocorrer outros rendimentos, despesas ou subsídios.
O limite máximo funciona como um molde comum: multiplicar os fundos ou repartir as pensões entre dois cônjuges não aumenta a sua capacidade. A fim de antecipar adequadamente a sua tributação, em seguida, classificar os seus certificados por beneficiário e, em seguida, reuni-los ao nível das famílias. Essa dupla classificação permite verificar os mínimos individuais sem contar o dobro do teto coletivo.
Uma dedução do rendimento não é uma redução do imposto
Redução de 2.000 € não significa 2.000 € menos impostos. Se toda a dedução é para o rendimento tributado em 11%, a poupança correspondente é 220 €, antes de qualquer corte de cabelo ou efeito limiar. É cobrada uma redução fiscal sobre o imposto calculado; um crédito fiscal pode, de acordo com as suas regras, ser reembolsado. A redução actua anteriormente, numa base tributável.
Identificar pensões e rendimentos elegíveis a tratar separadamente
As pensões de base e complementares tributáveis, incluindo a AGIRC-ARRCO e o IRCANTEC, estão incluídas no regime. Abrange igualmente as pensões de sobrevivência, as pensões de invalidez tributáveis e as pensões de vida a título gratuito na categoria de pensões.
Por outro lado, uma licença isenta como a ASPA ou a ASI não está incluída nesta base. Algumas prestações de invalidez beneficiam igualmente de isenções especiais: o título do pagamento não é suficiente para determinar a sua tributação.
Rendas, PIRs e capitais: verificação da natureza do pagamento
Anuidades de vida para renda seguem um plano diferente: apenas uma fração é tributável, dependendo da idade do primeiro pagamento. Não devem ser automaticamente aplicados 10 %. Para um PIR, o tratamento depende, nomeadamente, da origem dos montantes, da dedução dos pagamentos e de uma saída para uma anuidade ou capital.
Em relação a determinadas prestações de pensão pagas em capital, o Impots.gouv.fr prevê, sob reserva de condições, o regime de quociente ou uma tributação fixa do imposto sobre o rendimento das pessoas singulares. 7,5 %Uma pensão estrangeira exige também uma auditoria do tratado fiscal aplicável: o seu tratamento não pode ser deduzido apenas porque provém de um plano de pensões.
Após 65 anos ou em caso de invalidez: uma possível combinação em condições
O artigo 157.o-A do CGI prevê um subsídio complementar para certos idosos ou deficientes com rendimentos modestos. Pode ser combinado com 10% de pensões. Ao contrário deste último, depende do rendimento líquido global do agregado familiar e das condições pessoais de idade ou deficiência.
Para 2025 receitas reportadas em 2026, os montantes individuais são 2 820 € até 17.667 € do rendimento líquido total e 1 411 € para além de 17.667 € e até 28.423 €Além disso, este subsídio especial já não se aplica. Se ambos os membros do casal cumprirem as condições, o montante aplicável será duplicado.
O requisito de idade é avaliado em 31 de Dezembro do ano de rendimento, de acordo com a regra administrativa aplicável às pessoas com mais de 65 anos. A deficiência que satisfaz os critérios fiscais pode também abrir este direito. Verificar as condições do anúncio anual: reconhecimento médico não significa necessariamente reconhecimento fiscal.
Verificar o retorno sem deduzir o dobro da redução
Declare pensões antes de deduzir. A própria administração calcula os 10%. A dedução dos montantes pré-preenchidos conduziria a uma dupla dedução injustificada.
- Compare 1AS a 1DS caixas com certificados de imposto de pensão.
- Contrôlez les cases 1AZ et 1BZ pour les pensions d’invalidité concernées.
- Vérifiez les revenus des personnes rattachées, qui peuvent nécessiter une saisie.
- Pour un capital, consultez la notice des cases 1AT/1BT ou 0XX selon l’option applicable.
- Conservez les attestations et corrigez toute omission ou erreur de bénéficiaire.
Enfin, ne confondez pas revenu imposable et Rendimentos fiscais de referência. Le RFR peut inclure des réintégrations et sert notamment à déterminer certains droits et taux de CSG. Les années de référence et les bases retenues varient selon les dispositifs : une baisse d’impôt ne provoque pas automatiquement une baisse immédiate des prélèvements sociaux ou une hausse des aides.
Pour estimer votre situation, utilisez le simulateur d’impôt d’impots.gouv.fr avec tous les revenus du foyer. Contrôlez ensuite l’abattement sur le récapitulatif du calcul, plutôt que de modifier vous-même les pensions déclarées.