Publicado por: Clemence Bispo Batailly — Editor Chefe
TAEA, ou Taxa anual, mede o custo do seguro relacionado com um empréstimo. Expresso em percentagem anual, permite isolar o preço do seguro de mutuário no custo global do crédito. É um parâmetro de referência útil para a leitura de uma oferta de empréstimo, comparando vários contratos e distinguindo o seguro dos juros bancários.
O que é a TAEA?
A AETD é a taxa que mede apenas o custo do seguro de empréstimos. Este seguro protege o banco e o mutuário quando o reembolso do empréstimo se torna difícil após a morte, perda total e irreversível de autonomia (PTIA), incapacidade ou incapacidade para trabalhar. De acordo com os contratos, pode também ser oferecida uma garantia contra a perda de emprego.
Na prática, o seguro de empréstimo é frequentemente solicitado para obter crédito imobiliário, embora o seu conteúdo e preço variam muito de uma seguradora para outra. A TAEA torna esta despesa mais legível. Em vez de considerar apenas uma contribuição em euros ao longo de um prazo mensal, o mutuário tem um indicador anual que facilita a comparação.
No entanto, esta taxa não deve ser examinada isoladamente. Fornece informações sobre o peso do seguro no financiamento, mas não lhe permite saber se as garantias correspondem à sua situação, se as exclusões são numerosas ou se os períodos dedutíveis são longos.
TAEA e TAEG: duas taxas que não respondem à mesma pergunta
A confusão é comum porque as duas siglas são semelhantes. A TAEG, ou Anual Global Workforce Rate, estima o custo total do crédito. Inclui juros, taxas de arquivo, taxas de garantia e, quando necessário para obter o empréstimo, seguro de mutuário. A AETD isola a parte atribuída a este seguro.
| Indicador | O que mede | Utilitário principal |
|---|---|---|
| TAEA | O custo real anual do seguro de mutuário | Comparar o Seguro de Empréstimos |
| TAEG | O custo total anual do crédito, incluindo o seguro quando necessário | Comparar o financiamento como um todo |
| Custo total do seguro | Montante acumulado pago em euros durante a vigência do empréstimo | Medição do impacto real no orçamento |
Um AETD baixo é geralmente favorável quando as cotações e garantias são idênticas. No entanto, um contrato mais barato pode abranger menos situações. Comparar o seguro de morte individual com o seguro de morte, PTIA, incapacidade e incapacidade não faz sentido sem examinar o nível de proteção proposto.
Como calcular o TAEA a partir da oferta de empréstimo?
A fórmula de referência é simples:
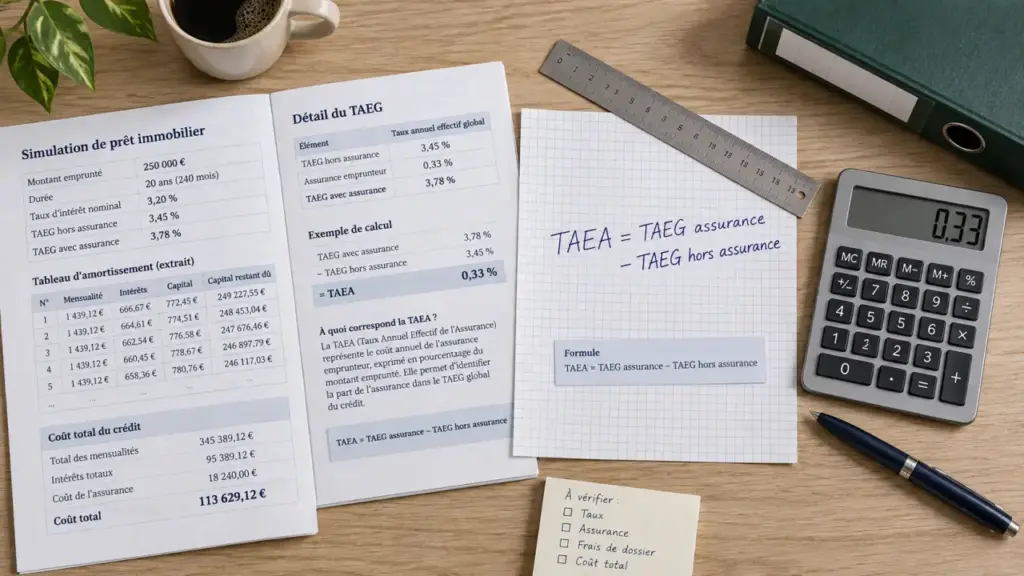
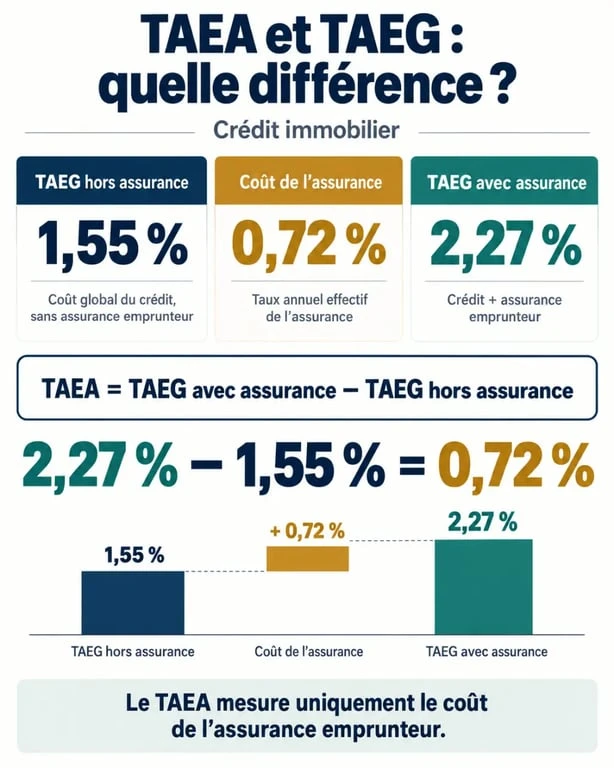
TAEA = TAEG com seguro - TAEG sem seguro
Por conseguinte, basta subtrair o TAEG do crédito não garantido ao TAEG do crédito de seguro. A diferença obtida indica o impacto real do seguro sobre o custo anual do financiamento.
Um exemplo criptografado para entender
Para um empréstimo de 150 000 euros ao longo de 20 anos, com uma taxa nominal de 1,5%, um pagamento mensal não-seguro de 723.82 euros, uma taxa de arquivo de 500 euros e um prémio de seguro de 50 euros por mês, a maturidade com seguro é de 773.82 euros. Se o TAEG não-seguro é 1,55% e o TAEG é 2,27%, o TAEA é 0,72 %.
A taxa anual de seguro indicada num calendário pautal e no AETR não é necessariamente a mesma. Neste exemplo, a taxa anual de seguro é de 0,4%, enquanto a AETR é de 0,72%. A primeira é uma taxa de contribuição apresentada utilizando um determinado método. A segunda reflecte o efeito do seguro no cálculo efectivo do crédito. Para tomar uma decisão, também olhar para o prémio mensal eo custo total em euros.
Onde encontrar TAEA e o que o faz variar
A TAEA deve ser divulgada nos documentos de seguro e crédito, incluindo a oferta de empréstimo, a proposta de seguro, o contrato e a ficha de informação padronizada. Esta obrigação de transparência faz parte das regras de informação previstas no Código do Consumidor, cujo artigo L.313-8 é frequentemente citado para crédito imobiliário.
O nível de TAEA depende de vários parâmetros: idade, estado de saúde, tabagismo, ocupação, atividades com um risco particular, o montante emprestado e a duração do empréstimo. As garantias assinadas também influenciam a taxa, assim como a quota escolhida.
Citação e método de cálculo dos prémios
Citar é a percentagem do capital coberto pelo seguro. Para dois co-empréstimos, uma cobertura de 50 por cento representa um total de 100 por cento. Uma cobertura de 100 por cento para cada leva este valor a 200 por cento. A protecção é então mais ampla, mas o custo pode aumentar.
Deve igualmente ser identificada a base para o cálculo das contribuições. Alguns prémios são calculados sobre o capital inicial e geralmente permanecem estáveis. Outros são revistos de acordo com o capital remanescente devido e podem diminuir à medida que o empréstimo é reembolsado. Imagine a tabela de amortização como uma rampa descendente gradual: um prêmio indexado ao capital restante devido segue esta inclinação, enquanto um prêmio calculado sobre o capital inicial permanece em um nível fixo. Dois ATEA próximos podem assim produzir uma distribuição mensal muito diferente ao longo dos anos.
Comparar um seguro de mutuário não limitado à percentagem
A TAEA é um bom ponto de partida, mas uma comparação fiável requer garantias correspondentes. Verificar seguro de morte e PTIA, então incapacidade permanente total ou parcial, incapacidade temporária total e, se aplicável, perda de emprego. Considere também exclusões, limitações relacionadas a determinadas profissões ou práticas esportivas, bem como prazos para o fracasso e abertura.
- Comparar o TAEA para a mesma quota e capital comparável.
- Peça o custo mensal e o custo global do seguro em euros.
- Verificar se os prémios são fixos ou variáveis ao longo do tempo.
- Certifique-se de que as garantias atendam aos requisitos do banco.
- Verifique as condições de suporte antes de escolher o contrato mais barato.
A delegação de seguros permite que você escolha uma seguradora diferente da proposta pelo banco. Graças à lei Lagarde de 2010, e às alterações introduzidas pela lei Hamon de 2014 e pela lei Lemoine de 2022, é possível escolher ou alterar o seu seguro de mutuário, sujeito à apresentação de garantias equivalentes às exigidas pelo mutuante.
Antes de assinar ou substituir um contrato, realizar várias simulações com os mesmos parâmetros: quantidade, duração, perfil segurado, quotité e nível de garantias. Uma estimativa pormenorizada comparará as AETD, as contribuições e as condições de cobertura. Isso reduzirá o custo do seguro sem enfraquecer sua cobertura.