Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Le rendement locatif rapporte les loyers annuels au coût d’un investissement immobilier. Mais un taux brut séduisant ne dit pas ce qu’il restera après les charges, les impôts et le crédit. Pour évaluer un bien, il faut calculer plusieurs niveaux de rendement, puis vérifier la trésorerie et les risques. Un bon taux est d’abord celui qui reste cohérent avec la réalité du logement et votre objectif patrimonial.
Poser les bonnes bases avant de calculer un pourcentage
Le rendement locatif mesure le revenu produit par un bien par rapport au capital investi. La rentabilité désigne plus largement le résultat de l’opération sur sa durée : loyers, dépenses, financement et gain ou perte à la revente. Les deux termes sont souvent employés indifféremment, mais cette distinction évite de confondre revenu annuel et enrichissement final.
Calcul du rendement locatif
Modifiez les valeurs pour estimer la rentabilité de votre projet. L’exemple est prérempli : 150 000 € de coût total, 9 000 € de loyers annuels, 2 000 € de dépenses et 1 000 € de fiscalité.
Résultats de la simulation
Les rendements affichés sont calculés hors financement : l’apport et les échéances de crédit ne modifient pas ces indicateurs. Le crédit est pris en compte uniquement dans le cash-flow.
La fiscalité doit être saisie comme une estimation personnalisée. Les formules sont indicatives et ne constituent pas un conseil financier ou fiscal.
Le dénominateur mérite autant d’attention que le loyer. Pour comparer des projets, retenez le coût total d’acquisition : prix du logement, frais de notaire, frais d’agence à votre charge, travaux initiaux et ameublement éventuel. Ne comptez pas deux fois les honoraires déjà inclus dans le prix affiché.
Un appartement acheté 200 000 € et loué 900 € par mois affiche ainsi 5,4 % brut sur le seul prix d’achat. En intégrant les frais et les travaux, le taux baisse mécaniquement. C’est pourquoi deux annonces affichant le même rendement peuvent correspondre à des investissements très différents.
Utilisez toujours un loyer hors charges. Les provisions versées par le locataire financent des dépenses : elles ne constituent pas un revenu supplémentaire pour le propriétaire.
Passer du rendement brut au net-net avec des formules comparables
Trois niveaux pour lire le même investissement
Le rendement brut sert à effectuer un premier tri. Le rendement net de charges mesure ensuite la performance d’exploitation. Le net-net tient compte de la fiscalité. Pour conserver une comparaison lisible entre biens, les formules suivantes isolent le financement, analysé séparément.
| Indicateur | Formule annuelle | Utilité |
|---|---|---|
| Rendement brut | (Loyers annuels théoriques / coût total d’acquisition) × 100 | Comparer rapidement des annonces |
| Rendement net de charges | ((Loyers encaissés − dépenses du propriétaire) / coût total d’acquisition) × 100 | Évaluer l’exploitation réelle |
| Rendement net-net hors financement | ((Loyers encaissés − dépenses − fiscalité locative) / coût total d’acquisition) × 100 | Estimer le revenu après impôts |
Les dépenses comprennent notamment les charges de copropriété non récupérables, la taxe foncière restant à votre charge, l’entretien, l’assurance propriétaire, la gestion et l’éventuelle assurance loyers impayés. Les grosses dépenses exceptionnelles doivent aussi apparaître dans la simulation, au moment prévu de leur paiement.
Un exemple pour comprendre les écarts
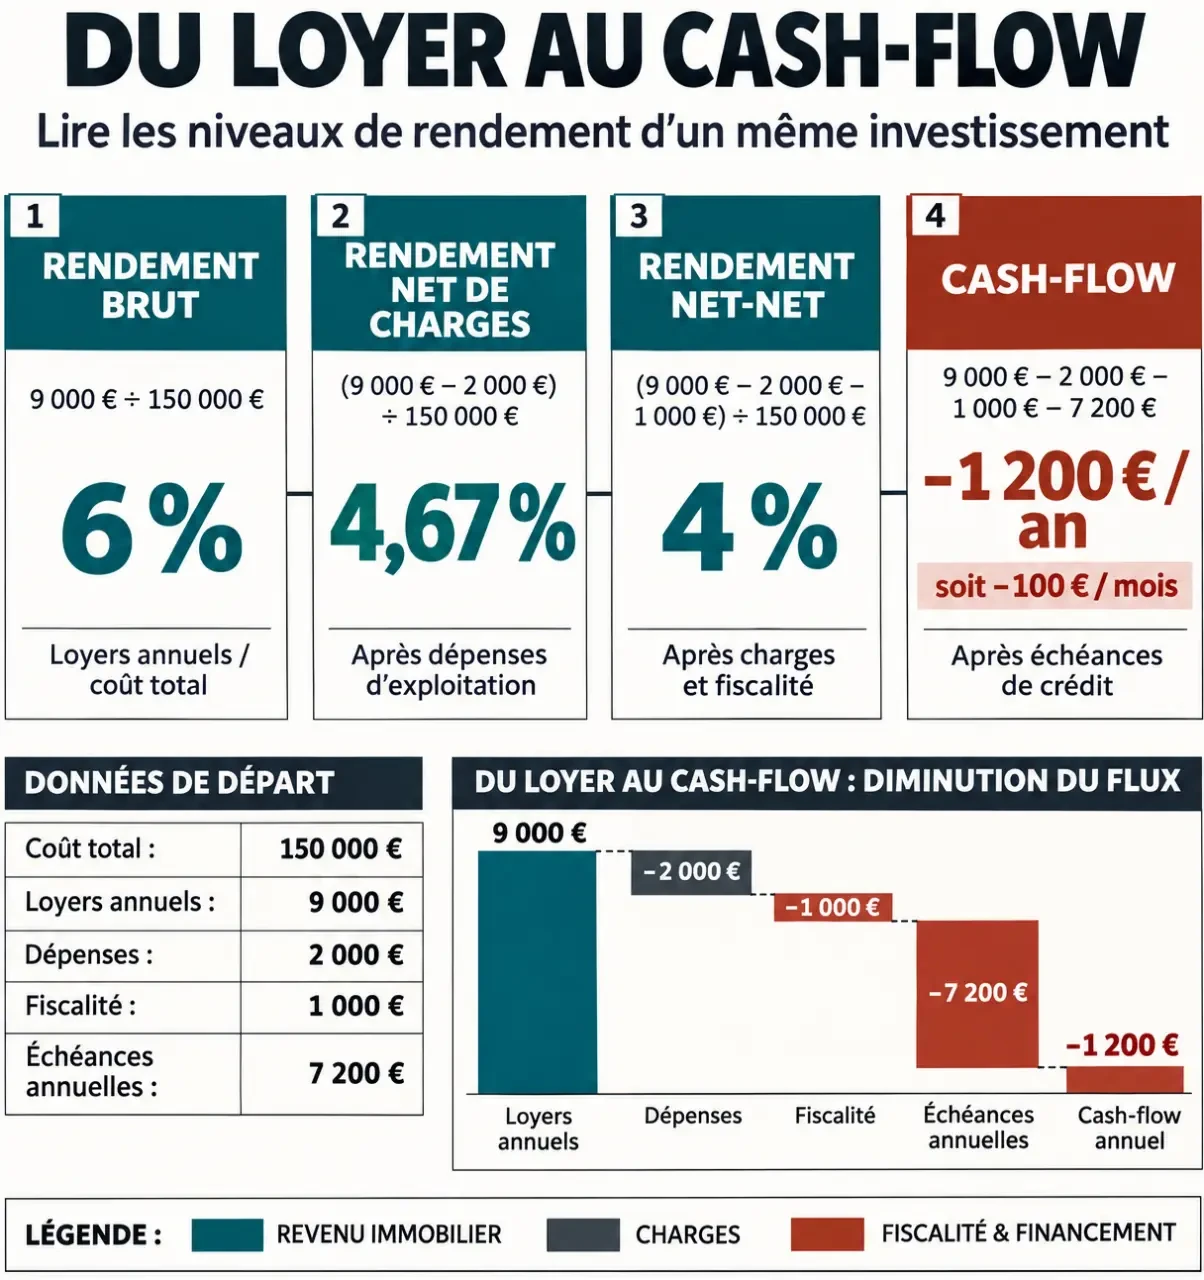
Prenons une hypothèse illustrative : un projet coûte 150 000 € au total et procure 9 000 € de loyers annuels théoriques. Son rendement brut est de 6 %. Avec 2 000 € de dépenses annuelles, sans vacance, le rendement net atteint 4,67 %. Si la fiscalité attribuable aux loyers représente 1 000 €, le net-net hors financement descend à 4 %.
La fiscalité ne se calcule pas en appliquant simplement votre tranche marginale d’imposition aux loyers encaissés. La location nue relève des revenus fonciers, avec notamment le micro-foncier ou le régime réel selon les conditions applicables. La location meublée relève des BIC, notamment sous le statut LMNP lorsque ses conditions sont remplies. Charges déductibles, amortissements éventuels et prélèvements sociaux modifient le résultat : une simulation personnalisée reste nécessaire.
Vérifier ce que le crédit laisse réellement sur votre compte
Un bien peut présenter un rendement net positif tout en nécessitant un effort d’épargne mensuel. Le cash-flow mesure cette trésorerie disponible : loyers encaissés moins dépenses effectivement payées, fiscalité et échéances complètes du crédit, assurance emprunteur comprise.
Dans l’exemple précédent, les 6 000 € annuels restant après dépenses et fiscalité ne suffiraient pas à couvrir 7 200 € d’échéances : le déficit de trésorerie serait de 1 200 € par an, soit 100 € par mois, à hypothèses fiscales inchangées. Ce déficit n’est pas intégralement une perte patrimoniale, puisqu’une partie des mensualités rembourse du capital.
Ne confondez pas intérêts et remboursement du capital. Les intérêts constituent un coût de financement ; le capital remboursé réduit votre dette. Certains calculateurs déduisent les intérêts dans leur rendement net : vérifiez leur convention et évitez de les soustraire une seconde fois lors du calcul du cash-flow.
L’effet de levier permet d’acquérir un actif avec un apport limité. Il peut améliorer la rentabilité des fonds propres, mais amplifie aussi les conséquences d’une baisse de valeur ou d’un déficit d’exploitation. Diviser les loyers par le seul apport ne mesure donc pas correctement cette rentabilité.
Pour une vision globale, le TRI, ou taux de rendement interne, intègre l’apport, les flux successifs et la revente nette de frais, d’impôts et de dette restante. La VAN, valeur actuelle nette, actualise ces flux avec un taux de rendement exigé. Ces indicateurs dépendent fortement des hypothèses de revente : une plus-value espérée n’est jamais acquise.
Comparer les villes sans prendre le taux moyen pour une garantie
Les rendements annoncés se situent souvent entre 4 % et 8 %, selon la ville et le bien. Cette fourchette n’est ni une norme ni une garantie. Un prix d’achat faible peut accroître le rendement brut tout en cachant une demande fragile ou une revente difficile.
Les repères ci-dessous sont issus des chiffres présentés par Horiz.io. Leur date de mesure n’étant pas précisée, ils servent à illustrer les écarts entre marchés, non à fixer un prix d’achat actuel.
| Ville | Rendement brut moyen indiqué | Prix au m² indiqué |
|---|---|---|
| Paris | 3,9 % | 9 850 € |
| Lyon | 4,3 % | 4 580 € |
| Toulouse | 5,2 % | 3 250 € |
| Marseille | 6,2 % | 3 140 € |
| Saint-Étienne | 9,8 % | 1 210 € |
| Perpignan | 9,7 % | 1 510 € |
À l’échelle du quartier, examinez les transports, les emplois, les établissements d’enseignement, les logements concurrents et les loyers réellement pratiqués. Vérifiez également le DPE, les règles de décence énergétique, les travaux de copropriété et l’éventuel encadrement des loyers.
Placez votre annonce prévisionnelle devant un miroir : au lieu de vous demander seulement « combien ce logement me rapporte-t-il ? », demandez-vous « pourquoi un locataire choisirait-il ce logement à ce prix ? ». Lumière, bruit, rangement, confort thermique et trajet quotidien expliquent souvent mieux la stabilité des recettes qu’une moyenne municipale. Si la réponse repose uniquement sur un loyer optimiste, le rendement mérite d’être revu.
Tester la résistance du projet avant de faire une offre
Un tableur ou un simulateur est utile s’il rend ses hypothèses visibles. Construisez un scénario central, puis un scénario défavorable associant vacance, entretien supplémentaire et revente moins favorable. Un bien loué neuf mois au lieu de douze perd 25 % de ses loyers annuels ; le rendement brut réalisé baisse dans la même proportion, tandis que certaines charges restent fixes.
Avant de vous engager, rassemblez ces éléments :
- Un loyer justifié par des biens comparables, et non par le seul objectif de rendement.
- Les décomptes de charges, la taxe foncière et les procès-verbaux de copropriété.
- Des devis de travaux et une réserve de trésorerie pour les imprévus.
- Une offre de financement complète et une estimation fiscale adaptée.
- Une hypothèse prudente de délai et de prix de revente.
Comparez ensuite les biens avec les mêmes conventions de calcul. Le projet à retenir n’est pas forcément celui qui affiche le plus fort pourcentage, mais celui dont le revenu, l’effort d’épargne et les risques restent compatibles avec vos moyens.